À La Réunion, il est généralement possible d’assurer une moto et un second véhicule auprès du même assureur. Cela ne signifie pas qu’ils seront couverts par un seul contrat ni que le regroupement sera moins cher. Avant de choisir une formule auto-moto, comparez la gestion, les garanties et le coût réel après options.
Un contrat unique ou deux contrats reliés : une différence décisive
L’expression « assurance moto deux véhicules même contrat » recouvre plusieurs montages. Le premier est un contrat global auto-moto, dans lequel les véhicules sont intégrés à une formule commune. Certaines règles peuvent alors être partagées, notamment l’échéance, les options ou le bonus-malus. Le second, plus courant, consiste à souscrire deux contrats distincts chez le même assureur, avec une remise multi-contrats et un espace de gestion unique.
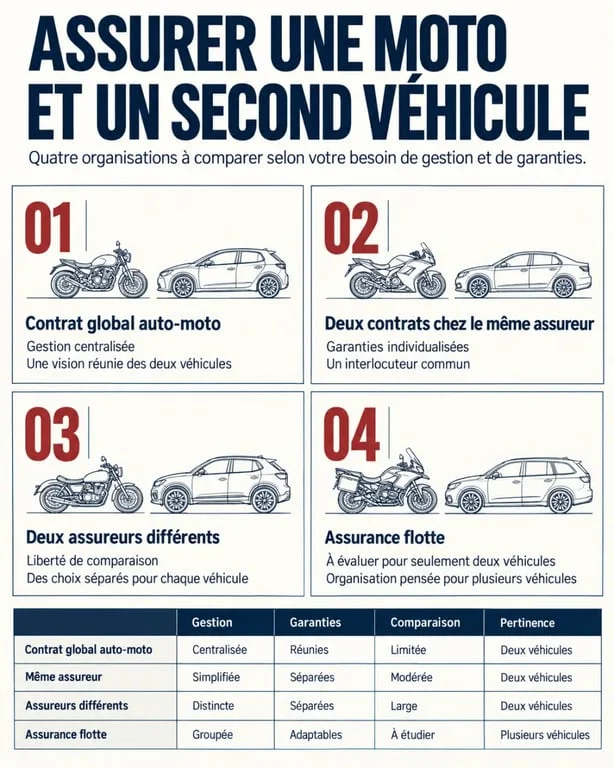
Dans les deux cas, chaque véhicule doit être déclaré avec ses caractéristiques, son usage, son lieu de stationnement et son conducteur habituel. Une même personne peut être conducteur principal de plusieurs véhicules si cela correspond à la réalité. En revanche, déclarer comme conducteur principal une personne qui utilise rarement le véhicule peut entraîner une contestation lors d’un sinistre.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Contrat global auto-moto | Gestion centralisée | Garanties ou sinistres parfois davantage liés |
| Deux contrats chez le même assureur | Remise possible et garanties individualisées | Vérifier si la remise est durable |
| Deux assureurs différents | Liberté maximale de comparaison | Deux interlocuteurs et deux échéances |
| Assurance flotte | Adaptée à un parc plus important | Souvent inaccessible avec seulement deux véhicules |
À La Réunion, les vérifications à faire avant de regrouper
La disponibilité d’une assurance auto-moto combinée dépend de l’assureur, du domicile de souscription, de l’immatriculation, du type de moto et du profil de conduite. Une offre présentée en ligne n’est donc pas nécessairement proposée dans les mêmes conditions à La Réunion. Demandez une confirmation écrite de l’éligibilité locale avant de résilier un contrat existant.
Ne négligez pas l’assistance et la territorialité
Au-delà de la cotisation, contrôlez les modalités de dépannage, de remorquage et de prêt de véhicule. Vérifiez aussi la territorialité des garanties, qui précise les zones couvertes lors des déplacements. Pour une moto stationnée dehors, les conditions de la garantie vol méritent une attention particulière, notamment l’antivol homologué et les modalités de déclaration.
Le choix doit partir de l’usage réel. Une voiture utilisée chaque jour pour les trajets domicile-travail peut nécessiter une assistance renforcée. Une moto de loisirs peut plutôt demander une protection contre le vol, une couverture des équipements et une formule adaptée à ses périodes d’immobilisation. Centraliser la gestion ne doit pas conduire à uniformiser les risques.
Le prix global : calculez la remise après les options
Le tarif dépend notamment de l’âge, de l’expérience, de la sinistralité, du bonus-malus, de la puissance, de la valeur des véhicules, de leur usage et du niveau de protection choisi. Les réductions multi-contrats couramment citées vont de 5 à 10 %, tandis que certaines offres annoncent 10 à 20 %. Elles peuvent cependant être temporaires ou réservées à certains contrats.
À titre indicatif, les comparaisons nationales citent des montants moyens annuels de 929,45 € pour l’assurance auto et de 670,12 € pour l’assurance moto. Ces chiffres ne permettent pas d’estimer un tarif à La Réunion ni votre prime personnelle. Un coût d’environ 800 € par an pour une assurance auto-moto combinée est également parfois avancé, mais il correspond à un profil et à des garanties non précisés.
La méthode de comparaison la plus fiable
- Demandez un devis regroupé avec les garanties réellement souhaitées pour chaque véhicule.
- Demandez les mêmes niveaux de garanties sur deux contrats séparés, y compris auprès d’un autre assureur.
- Ajoutez les options, les franchises, la protection du conducteur et l’assistance au coût annuel.
- Vérifiez la durée exacte de la réduction et le tarif prévu après la période promotionnelle.
Une formule tous risques peut être cohérente pour un véhicule neuf ou de forte valeur, sans imposer le même niveau de couverture à une moto ancienne. À l’inverse, choisir une formule au tiers uniquement pour obtenir une remise peut laisser un écart d’indemnisation important après un vol ou un dommage sans tiers identifié.
Bonus-malus : ce qui peut changer après un sinistre
Le coefficient de réduction-majoration, ou bonus-malus, démarre à 1. Dans de nombreux montages, la voiture et la moto conservent un coefficient propre. Un sinistre responsable sur la moto n’affecte alors pas automatiquement le coefficient de la voiture. D’autres assureurs peuvent retenir un coefficient moyen ou proposer un transfert partiel d’un bonus favorable.
Cette règle dépend du contrat et de l’assureur. Demandez-la par écrit dans le devis ou les conditions particulières. Posez aussi cette question : quel contrat sera impacté si un seul véhicule est sinistré ? Dans un contrat global, l’effet sur la cotisation future peut différer de celui de deux contrats individualisés. Cette précision compte davantage qu’une réduction accordée la première année.
Garanties et démarches pour choisir sans mauvaise surprise
La responsabilité civile est le minimum obligatoire pour les véhicules terrestres à moteur, conformément à l’article L211-1 du Code des assurances. Elle ne couvre pas vos propres dommages. Comparez donc, véhicule par véhicule, les formules au tiers, tiers étendu et tous risques, ainsi que la garantie vol, le vandalisme, les dommages corporels, la protection juridique et l’assistance.
- Franchise : montant restant à votre charge après un sinistre couvert ;
- plafond d’indemnisation : limite maximale de prise en charge ;
- exclusions : situations ou équipements non couverts ;
- usage déclaré : privé, professionnel, quotidien ou loisirs ;
- moto peu utilisée : vérifiez l’intérêt d’une formule d’hivernage ou d’une couverture ajustée.
Pour obtenir un devis à La Réunion, préparez les cartes grises, les informations sur les conducteurs, les relevés d’information, les usages et les garanties actuelles. Comparez les offres à garanties équivalentes, confirmez leur disponibilité locale et ne résiliez qu’après validation de la nouvelle souscription. Pour deux véhicules seulement, l’assurance flotte, souvent réservée à partir de trois véhicules et parfois cinq, est rarement la solution la plus adaptée.