Une moto peut disparaître sans serrure forcée, carénage cassé ni chaîne coupée visible. À La Réunion comme ailleurs, cette situation n’exclut pas automatiquement une indemnisation, mais elle entraîne souvent un examen plus attentif du dossier. La réponse dépend de la garantie souscrite, des circonstances du vol et du respect des obligations prévues par le contrat.
Le vol sans effraction n’est pas toujours couvert de la même façon
La responsabilité civile, obligatoire pour un deux-roues motorisé, indemnise les dommages causés à autrui. Elle ne protège pas votre moto contre le vol. Pour envisager une prise en charge, il faut disposer d’une garantie vol, souvent intégrée à une formule intermédiaire ou tous risques sous l’intitulé incendie-vol.
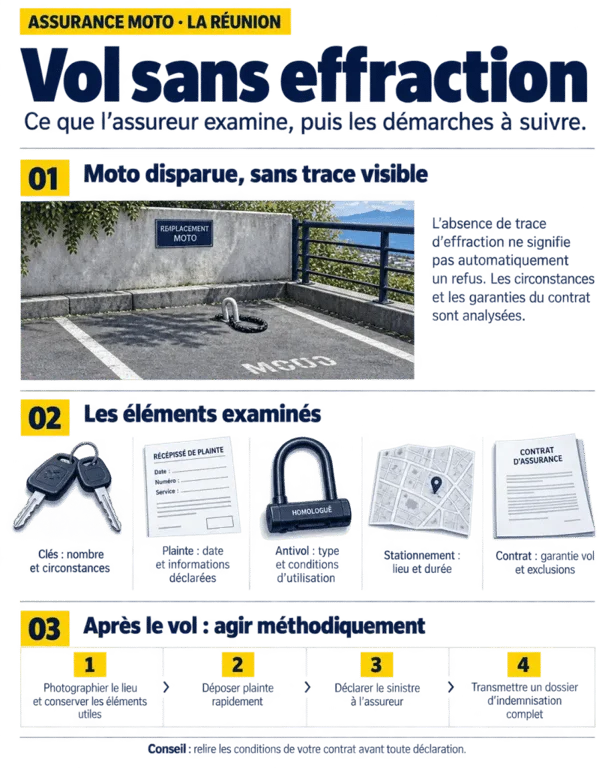
Un vol avec effraction laisse en principe des indices matériels : antivol détérioré, serrure endommagée, portail forcé ou traces de tentative sur le véhicule. Le vol sans effraction couvre des situations plus difficiles à établir : disparition depuis un parking, utilisation possible de fausses clés, enlèvement du deux-roues ou absence de traces visibles. L’assureur examine alors les garanties prévues et les éléments du dossier, plutôt que de s’appuyer sur la seule déclaration de l’assuré.
| Situation | Point à contrôler | Garantie potentiellement concernée |
|---|---|---|
| Moto disparue avec antivol cassé | Conditions sur l’antivol et preuves d’achat | Garantie vol |
| Moto disparue sans trace apparente | Clés, plainte, circonstances et exclusions | Garantie vol selon contrat |
| Antivol ou serrure endommagé, moto retrouvée | Définition de la tentative de vol | Vol ou dommages selon formule |
| Dommages causés par pluie, vent ou inondation | Événement climatique ou catastrophe naturelle | Garantie distincte du vol |
Les conditions qui font la différence dans un dossier
Clés, antivol et lieu de stationnement : relire les conditions particulières
En l’absence d’effraction, l’assureur demande fréquemment l’ensemble des clés et des doubles. Des clés manquantes, un double confié sans explication ou une contradiction dans le récit peuvent compliquer l’instruction. Vérifiez aussi si le contrat impose un antivol homologué, un gravage, un dispositif de géolocalisation ou des modalités particulières lorsque la moto stationne dans la rue, un parking collectif ou un garage.
La protection de la moto dépend de plusieurs éléments : point d’ancrage, visibilité depuis la rue, orientation de la roue, éclairage et durée de stationnement. Ces informations peuvent aussi servir à l’assurance. Conservez la facture de l’antivol, des photos du stationnement habituel et, si nécessaire, la preuve de l’utilisation d’un garage. Ces documents décrivent concrètement vos habitudes de protection.
Les exclusions à repérer avant de souscrire
Chaque contrat définit ses propres exclusions et conditions de déchéance de garantie. Un refus peut notamment être discuté si l’antivol exigé n’était pas utilisé, si les clés ont été laissées sur le véhicule ou si les déclarations sont tardives ou incohérentes. La remise volontaire du véhicule, l’abus de confiance ou un litige après le prêt de la moto peuvent aussi relever d’un traitement différent d’un vol classique.
Avant de signer, comparez la franchise vol, les plafonds applicables, les modalités de stationnement et la définition exacte du vol. Pour une moto de valeur, une grosse cylindrée ou un scooter utilisé chaque jour, ces clauses comptent autant que le montant de la cotisation.
Après la disparition de la moto : agir dans le bon ordre
Commencez par signaler rapidement le vol à la police ou à la gendarmerie afin d’obtenir un dépôt de plainte. Prévenez ensuite l’assureur dans le délai prévu par les conditions générales ou particulières. Avant de déplacer les éléments présents sur place, prenez des photos : un antivol coupé, un emplacement vide, une serrure de portail ou des débris peuvent aider à établir les circonstances de la disparition.
Préparez un dossier clair, même si l’effraction est invisible :
- le récépissé de dépôt de plainte ;
- la carte grise et les documents d’achat de la moto ;
- toutes les clés, télécommandes et doubles en votre possession ;
- les factures de l’antivol, du gravage et des accessoires ;
- des photos récentes de la moto et des équipements déclarés ;
- tout justificatif utile sur le stationnement ou la géolocalisation.
Si la moto est retrouvée, informez rapidement les autorités et l’assureur. Selon l’état du véhicule et l’avancement du dossier, une expertise peut être nécessaire. N’engagez pas de réparations sans accord préalable lorsque le contrat le prévoit.
Comparer les formules et le niveau réel d’indemnisation
Une assurance moto à La Réunion doit correspondre au modèle, à la cylindrée, à l’usage, au bonus-malus, à l’expérience du conducteur et au lieu de stationnement. Les besoins d’un scooter 50 cm³ garé devant un domicile diffèrent de ceux d’une moto 1 000 cm³ utilisée chaque jour pour des trajets professionnels.
| Formule | Vol de la moto | À vérifier avant de choisir |
|---|---|---|
| Au tiers | Généralement non inclus | Responsabilité civile uniquement et options disponibles |
| Intermédiaire | Souvent inclus avec incendie-vol | Franchise, antivol, exclusions et assistance |
| Tous risques | Souvent inclus, selon le contrat | Dommages, valeur d’indemnisation, véhicule de remplacement |
L’indemnité peut être calculée selon une valeur à neuf, une valeur à dire d’expert ou une indemnisation renforcée. La vétusté, la franchise et le plafond des accessoires modifient le montant final. Le casque, le blouson, la bagagerie, le top case et son contenu ne sont pas automatiquement couverts. Ils doivent figurer dans les garanties ou les options prévues.
Demander un devis utile à La Réunion
Pour comparer efficacement une assurance moto contre le vol sans effraction à La Réunion, indiquez dès la demande de devis le modèle, la cylindrée, l’année, l’usage privé ou professionnel, la commune, le stationnement habituel et les équipements de sécurité. Demandez une réponse écrite sur la prise en charge d’un vol sans traces visibles, les justificatifs attendus et la franchise applicable.
Un bon devis ne se limite pas au prix. Il doit permettre de comparer la garantie incendie-vol, l’assistance 0 kilomètre ou avec franchise kilométrique, le véhicule de remplacement, la protection du conducteur, les événements climatiques et la couverture des accessoires. Cette lecture précise évite de découvrir après un sinistre qu’une condition essentielle n’était pas comprise.