À La Réunion, une assurance moto avec rachat de franchise peut réduire la somme à payer après une chute, un vol ou un acte de vandalisme. Cette option ne remplace toutefois pas une garantie absente et ne supprime pas toujours toutes les franchises. Avant de souscrire, vérifiez les sinistres couverts, les plafonds, les exclusions et les situations dans lesquelles un reste à charge demeure.
Le rachat de franchise : ce qu’il rembourse réellement
La franchise est la somme qui reste à votre charge lorsqu’un sinistre est indemnisé. Avec une franchise fixe de 300 € et 2 000 € de réparations couvertes, l’indemnisation potentielle atteint 1 700 €, avant l’application des autres limites du contrat. Le rachat de franchise peut rembourser tout ou partie de ces 300 €, ou prévoir une franchise réduite à zéro pour certaines garanties.
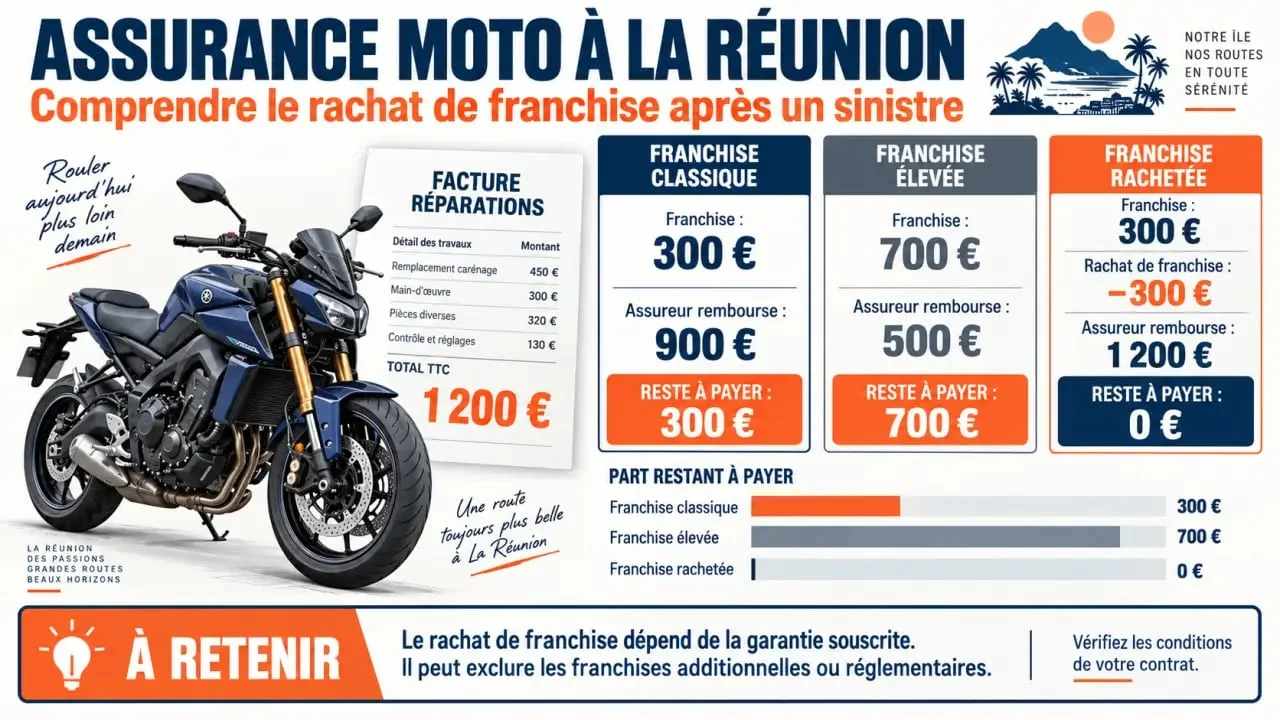
Deux fonctionnements existent. Le rachat peut être intégré à la formule d’assurance moto ou proposé comme garantie complémentaire. Dans le second cas, l’assureur principal indemnise d’abord le sinistre après expertise. La garantie de rachat rembourse ensuite la franchise selon ses propres conditions. Vérifiez si le remboursement est total ou plafonné, s’il est limité à un sinistre par an et s’il concerne tous les sinistres ou seulement certaines circonstances.
Les formes de franchise à distinguer
Une franchise peut être fixe, proportionnelle aux dommages, relative ou mixte, avec un pourcentage assorti d’un minimum et parfois d’un maximum. Une franchise majorée peut aussi s’appliquer lorsque la moto est prêtée à un conducteur non désigné, par exemple. Le montant exact figure dans le devis, le tableau des garanties et les conditions particulières. C’est ce montant, et non une promesse commerciale générale, qu’il faut comparer.
Garanties à vérifier pour rouler à La Réunion
Le rachat n’intervient que si la garantie à l’origine du sinistre a été souscrite. Une assurance au tiers couvre la responsabilité civile envers les autres, mais pas les dommages subis par votre propre moto après une chute responsable. Pour que le rachat soit utile, examinez en priorité les garanties dommages tous accidents, vol, incendie, vandalisme et forces de la nature.
| Situation | Garantie à rechercher | Point de vigilance |
|---|---|---|
| Chute ou collision responsable | Dommages tous accidents | Franchise et plafond d’indemnisation |
| Vol ou tentative de vol | Vol | Antivol exigé, lieu de stationnement et justificatifs |
| Incendie ou explosion | Incendie | Exclusions prévues au contrat |
| Dégradation volontaire | Vandalisme | Déclaration et éventuel dépôt de plainte |
| Inondation, vent ou chute d’objet | Forces de la nature | Définition précise de l’événement couvert |
Le relief, les épisodes pluvieux intenses et l’exposition au vent rendent utiles les clauses relatives aux inondations, aux glissements de terrain et aux chutes de pierres. Pensez à votre trajet comme à une rampe : la pente entre le domicile, le stationnement et la route peut guider l’eau, les gravillons ou les débris vers la moto. Un garage situé en contrebas, un abri ouvert ou une place sous un arbre ne présentent pas le même risque. Décrire précisément ces conditions lors du devis aide à choisir une protection adaptée.
Cyclone et catastrophe naturelle : une nuance décisive
Un cyclone ne déclenche pas automatiquement une indemnisation identique dans tous les contrats. Les dommages liés au vent, à la pluie ou aux projections peuvent relever de la garantie forces de la nature, si elle est prévue. Lorsqu’un événement est reconnu comme catastrophe naturelle, les règles d’indemnisation et la franchise applicable peuvent être différentes. Cette franchise réglementaire peut ne pas être rachetable.
Demandez donc par écrit la différence entre force de la nature et catastrophe naturelle, ainsi que le traitement des dommages causés par une inondation, un cyclone ou un glissement de terrain. Le rachat de franchise ne transforme pas une exclusion en garantie. Il ne supprime pas non plus les conditions imposées par un arrêté de catastrophe naturelle.
Les franchises additionnelles souvent oubliées
L’absence du moyen de protection exigé pour le vol, le prêt à un proche non prévu au contrat ou une clause de conduite exclusive peuvent entraîner une franchise additionnelle. Ces majorations sont souvent exclues du rachat. Les accessoires, les équipements et les aménagements ne sont indemnisés que s’ils ont été déclarés et couverts. Une protection étendue pour la moto elle-même ne s’applique donc pas forcément à un casque, à un top-case ou à des équipements ajoutés après l’achat.
Comparer le coût du rachat plutôt que le seul tarif annuel
Une franchise élevée peut alléger la prime, mais elle augmente votre exposition financière. Passer de 300 € à 750 € de franchise peut, par exemple, procurer 30 € d’économie annuelle tout en ajoutant 450 € de reste à charge potentiel. Une option de rachat annoncée à partir de 4,58 € par mois dans une offre présentée sur le marché doit être comparée à ce risque. Ce tarif ne sera pas nécessairement le même pour chaque profil.
- Comparez le coût annuel de l’option avec le montant réellement rachetable.
- Vérifiez le nombre d’indemnisations autorisées par année d’assurance.
- Contrôlez les plafonds, les exclusions et les franchises additionnelles.
- Adaptez la formule à la valeur de la moto, à son usage et à son stationnement.
- Pour une moto financée, regardez aussi les garanties de valeur majorée ou de remboursement du crédit.
Le rachat peut être intéressant si une franchise élevée pèse fortement sur votre budget ou si la moto coûte cher à réparer. Il l’est moins lorsque le montant rachetable est faible, que les exclusions sont nombreuses ou que l’option limite fortement les indemnisations. Comparez toujours le coût de la prime, celui du rachat et le montant que vous pourriez devoir avancer après un sinistre.
Obtenir un devis local et agir après un sinistre
Pour comparer une assurance moto à La Réunion, indiquez la commune de stationnement, le modèle et la valeur de la moto, l’usage quotidien ou de loisir, les antécédents de conduite et les protections antivol. Demandez un devis faisant apparaître séparément la prime, chaque franchise, le coût du rachat et les garanties mobilisables. Une mention « sans franchise » ne suffit pas : exigez la liste des événements concernés.
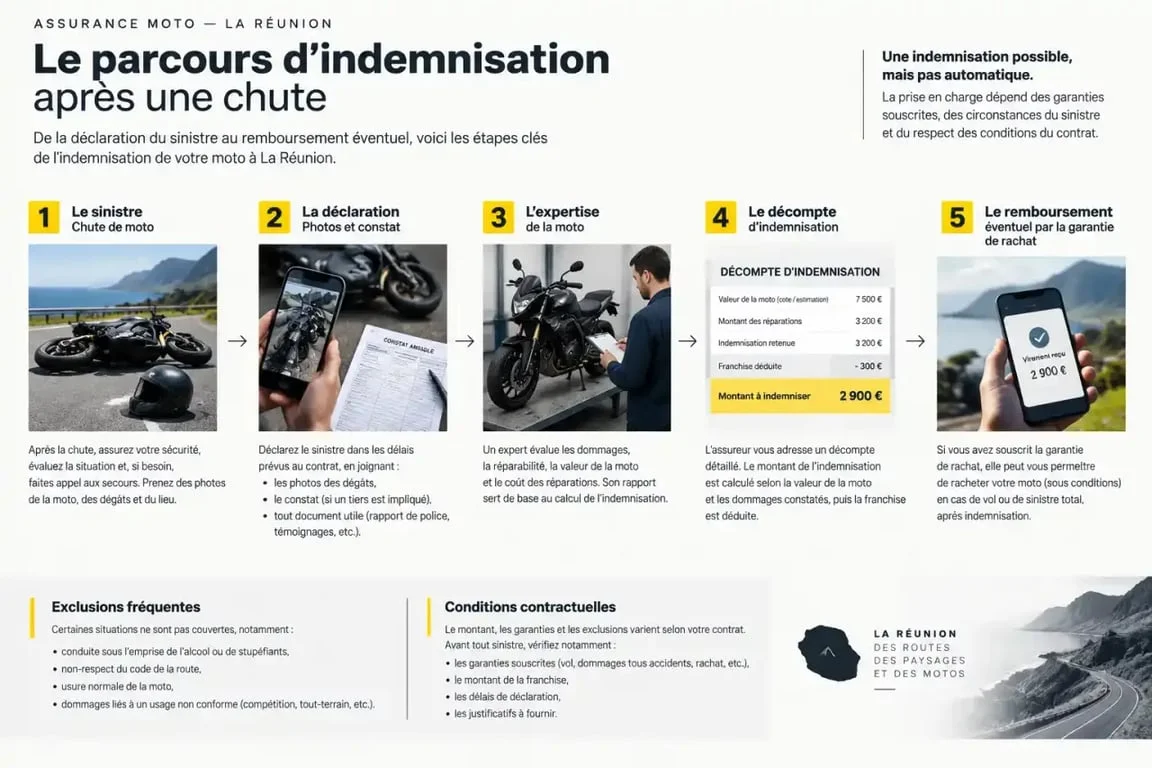
Après un sinistre, déclarez les faits rapidement et rassemblez le constat, les photos, le dépôt de plainte en cas de vol ou de vandalisme, les factures et les autres justificatifs demandés. L’expertise établit le montant des dommages. La franchise est alors déduite du décompte d’indemnisation, avant un éventuel remboursement par la garantie complémentaire. Conservez ce décompte : il permet de vérifier ce qui vous est remboursé et ce qui reste à payer.