À La Réunion, un cyclone peut endommager une moto par le vent, la pluie, une inondation, une submersion marine ou une chute d’objet. La prise en charge ne dépend pas seulement du nom de l’événement. Elle repose sur la garantie souscrite, l’origine précise des dommages et, dans certains cas, la publication d’un arrêté de catastrophe naturelle.
Vent, inondation ou submersion : quelle garantie peut intervenir ?
La responsabilité civile, obligatoire, indemnise les dommages causés à autrui. Elle ne répare généralement pas votre propre scooter ou votre moto, même si le véhicule a été renversé, noyé ou endommagé pendant un cyclone. Pour protéger le deux-roues lui-même, il faut une garantie de dommages adaptée au risque.
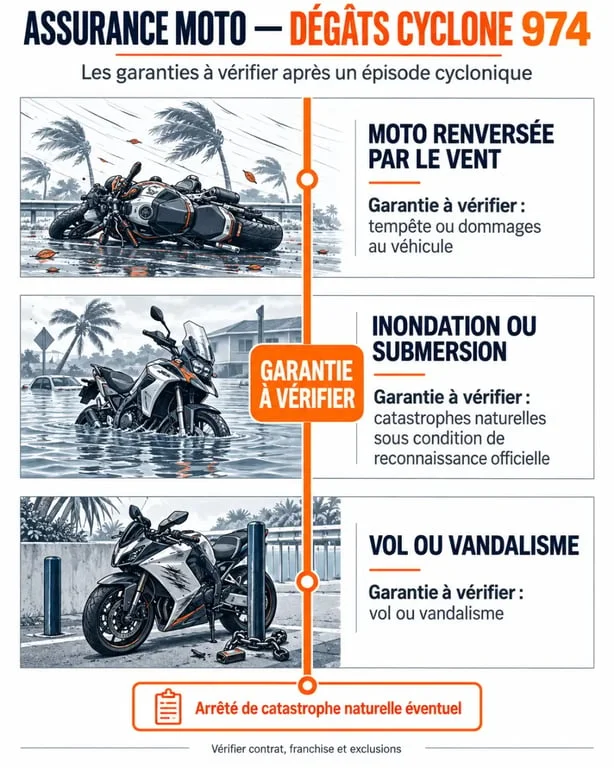
| Situation après le cyclone | Garantie à vérifier | Point de vigilance |
|---|---|---|
| Moto renversée par des vents violents | Garantie tempête ou dommages tous accidents | Les conditions liées au vent et les exclusions varient selon le contrat. |
| Moto inondée, submergée ou touchée par une coulée de boue | Catastrophes naturelles ou dommages au véhicule | Le régime catastrophes naturelles suppose une reconnaissance officielle. |
| Vol ou tentative de vol pendant la période de crise | Garantie vol | Le cyclone ne remplace pas cette garantie spécifique. |
| Dégradations volontaires | Garantie vandalisme, si prévue | Un dépôt de plainte peut être demandé. |
Une formule au tiers seule ne protège donc généralement pas la moto contre les dégâts climatiques. Une formule intermédiaire peut inclure la tempête, le vol ou l’incendie, tandis que la garantie dommages tous accidents offre une protection plus étendue. Il faut toutefois vérifier chaque garantie dans les conditions générales et particulières, notamment les franchises, les plafonds et les exclusions.
Le rôle de l’arrêté de catastrophe naturelle
La garantie catastrophes naturelles peut s’appliquer lorsque l’événement est reconnu par un arrêté interministériel publié au Journal officiel. Elle concerne notamment les effets d’une inondation, d’une submersion ou d’une coulée de boue, si le contrat couvre les dommages matériels du deux-roues.
Sans arrêté, la garantie tempête peut constituer une voie d’indemnisation pour les dégâts directement liés aux vents ou aux pluies, selon les conditions générales et particulières. Le type de dommage doit donc être décrit avec précision : une moto renversée par le vent ne relève pas nécessairement de la même garantie qu’un véhicule submergé ou touché par une coulée de boue.
Pourquoi une moto submergée doit rester immobilisée
Après une montée des eaux, ne tentez pas de redémarrer la moto, même si elle semble peu endommagée. L’eau peut avoir atteint l’admission, le moteur, les connecteurs, le circuit de freinage ou les roulements. Un redémarrage peut transformer un dommage initial en panne mécanique plus lourde et compliquer l’évaluation de l’expert.
Une moto restée dans l’eau peut retenir du limon, du sel, des végétaux et des débris dans des zones invisibles sous le réservoir, le carénage ou le faisceau électrique. Ces éléments peuvent provoquer une corrosion ou une défaillance plusieurs jours après le cyclone. Évitez donc le nettoyage complet et le démontage avant d’avoir photographié les traces et recueilli les consignes de l’assureur ou du professionnel chargé de l’expertise.
Avant toute intervention, rassemblez les preuves utiles :
- Mettez le véhicule en sécurité sans démonter les pièces endommagées.
- Prenez des photos et des vidéos larges, puis des vues détaillées du niveau d’eau, de la boue et des dégâts.
- Notez l’emplacement exact de la moto et les éléments déplacés autour d’elle.
- Conservez les factures d’achat, d’entretien et d’accessoires. Un top-case, un casque ou un antivol ne sont pas toujours indemnisés de la même façon que le véhicule.
- Demandez un remorquage si l’assistance est incluse, plutôt que de rouler avec une moto suspecte.
Ces informations aident à établir l’origine du sinistre et à distinguer un dommage directement lié au cyclone d’une détérioration apparue ensuite. Elles facilitent aussi l’examen de la réparabilité du véhicule.
Déclarer le sinistre et préparer l’expertise
Prévenez votre assureur dès que possible par le canal prévu au contrat : espace client, téléphone, agence ou courrier. Indiquez la date, le lieu de stationnement, les circonstances et les dommages visibles. Précisez si la moto a subi le vent, l’eau, une submersion, une chute d’objet, un vol ou des dégradations volontaires.
En cas de catastrophe naturelle reconnue, la déclaration doit être effectuée dans les 30 jours suivant la publication de l’arrêté. N’attendez pas cette publication pour réunir les documents et signaler le sinistre. Une déclaration précoce facilite la prise en charge, le remorquage et l’organisation d’une expertise.
Les pièces qui renforcent votre dossier
Joignez la carte grise, votre numéro de contrat, les photos, les factures utiles et, si nécessaire, le récépissé de plainte pour un vol ou un vandalisme. Mentionnez également les équipements ou accessoires endommagés, car leur couverture peut dépendre d’une garantie distincte, d’un plafond ou d’une exclusion.
L’assureur peut mandater un expert afin d’évaluer la réparabilité, la vétusté et la valeur du véhicule. Il peut aussi déterminer si les dommages sont directement liés à l’événement déclaré. Après accord, le versement intervient dans le délai prévu. Un délai de 21 jours est évoqué pour effectuer le paiement après l’accord sur l’indemnisation. Le contrat reste la référence pour connaître les délais applicables à votre situation.
Choisir une protection pertinente à La Réunion
Pour une moto exposée aux aléas climatiques du 974, comparez les formules au-delà du prix. Une formule au tiers peut convenir à un véhicule de faible valeur si vous acceptez de financer vous-même les dégâts climatiques. Une formule intermédiaire peut inclure certaines garanties comme le vol, l’incendie ou la tempête. Une formule tous risques offre souvent le niveau de protection le plus large, sans supprimer les franchises, les plafonds et les exclusions.
La garantie à privilégier dépend aussi de l’origine probable du dommage. Si le risque principal est le vent, vérifiez la garantie tempête. Si le stationnement expose la moto aux ruissellements ou à une submersion, contrôlez la couverture des dommages causés par l’eau et les conditions liées aux catastrophes naturelles. Pour un vol ou une dégradation après le passage du cyclone, consultez les clauses relatives au vol et au vandalisme.
Avant de demander un devis, vérifiez la valeur de la moto, sa cylindrée, son usage professionnel ou quotidien et son lieu de stationnement : garage fermé, parking collectif, voie publique ou zone exposée aux ruissellements. Comparez aussi l’assistance zéro kilomètre, le remorquage, la prise en charge des équipements et le montant de la franchise.
Les conditions générales et particulières restent le seul moyen de confirmer la couverture réelle face aux dégâts de cyclone. Elles permettent de savoir si la garantie est incluse, proposée en option ou exclue, et quelle part des réparations restera à votre charge.