À La Réunion, une assurance moto classique ne prend généralement pas en charge la défaillance interne d’un moteur, d’une boîte de vitesses ou d’un système électronique lorsqu’aucun accident n’est en cause. Certaines offres ajoutent une garantie panne mécanique, aussi appelée option casse mécanique. Avant de souscrire, vérifiez la territorialité, l’assistance locale et le réseau de réparateurs accessibles sur l’île.
Trois protections différentes face à une moto immobilisée
Responsabilité civile, dommages, dépannage : ces garanties répondent à des situations différentes. Les confondre peut laisser penser qu’un remorquage ou une réparation sera automatiquement payé par l’assureur.
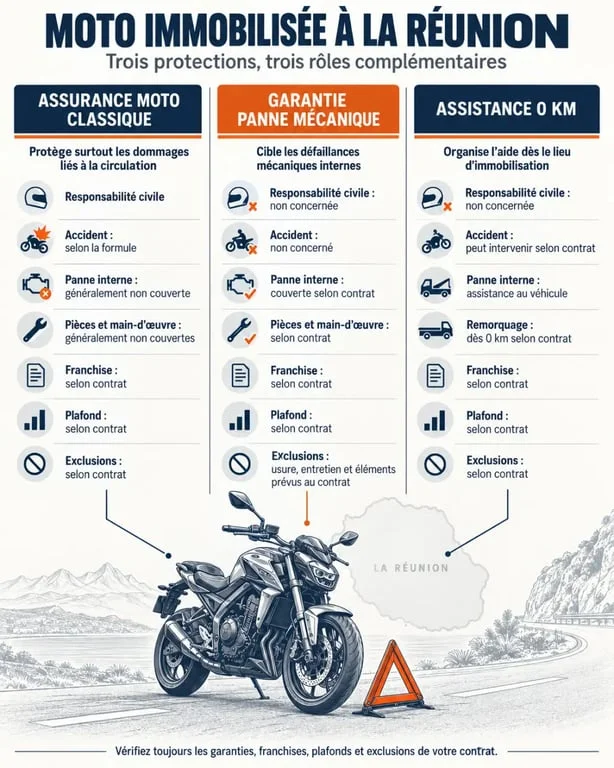
| Protection | Rôle principal | Limite à connaître |
|---|---|---|
| Assurance moto classique | Couvre notamment la responsabilité civile et, selon la formule, les accidents, le vol ou l’incendie. | Une panne interne sans événement extérieur est habituellement exclue. |
| Garantie panne mécanique | Participe aux frais de pièces et de main-d’œuvre liés à une défaillance couverte. | Elle dépend d’une liste d’organes, d’un plafond, d’une franchise et d’exclusions. |
| Assistance 0 km | Organise le dépannage ou le remorquage, y compris devant le domicile selon le contrat. | Elle ne finance pas nécessairement la réparation elle-même. |
Une assistance kilométrique standard peut ne se déclencher qu’à partir de 50 km du domicile. L’assistance 0 km devient donc utile lorsque la moto ne démarre plus devant chez vous. Sans cette garantie, un remorquage demandé directement à un garage peut dépasser 150 à 200 € selon la distance.
Ce que la garantie panne mécanique peut réellement rembourser
La couverture vise la défaillance soudaine d’un élément prévu au contrat, après validation de l’assureur. Selon la formule, elle peut inclure le moteur, la boîte de vitesses, la transmission, l’injection, le démarreur, l’alternateur, l’ABS et certains composants électriques ou électroniques. Les ingrédients nécessaires à une réparation couverte ainsi que la main-d’œuvre peuvent également être pris en charge.
Lire la liste des pièces, pas seulement l’intitulé de l’option
Deux garanties portant le même nom peuvent protéger des périmètres très différents. Vérifiez la présence explicite des organes coûteux de votre modèle, comme la pompe à huile, le boîtier d’injection, le modulateur ABS, le calculateur moteur ou la transmission à cardan. Pour une moto électrique, la batterie haute tension, l’onduleur, le contrôleur de charge et le système de refroidissement demandent une attention particulière.
Ne vous arrêtez pas à la promesse générale de « casse mécanique ». Demandez si la panne que vous redoutez sur votre moto est couverte, avec quelle vétusté et dans quelles conditions. Cette vérification permet aussi de savoir si l’assureur impose un réparateur, une expertise ou un accord préalable avant toute intervention.
Les exclusions et l’éligibilité qui font la différence
L’usure normale reste l’exclusion la plus courante. Les pneus, les plaquettes, la chaîne, l’embrayage, les joints, les courroies et les consommables ne sont souvent pas indemnisés. Un défaut d’entretien, une modification non déclarée, une utilisation non conforme ou un dommage indirect peuvent aussi entraîner un refus. Conservez les factures, le carnet d’entretien et les justificatifs des révisions.
Les critères d’accès varient selon les contrats. L’assureur peut examiner l’âge, le kilométrage, la cylindrée, la valeur vénale et l’historique de la moto. À titre d’exemple, une option peut accepter une moto de moins de 7 ans à la souscription et la couvrir jusqu’à ses 10 ans. D’autres formules visent les motos de moins de 10 ans et de moins de 100 000 km, ou imposent moins de 80 000 km pour une moto de moins de 7 ans. Une moto d’occasion peut donc être éligible sans l’être automatiquement.
Comparer plafond, franchise et conditions de réparation à La Réunion
Le bon contrat n’est pas forcément celui qui affiche la protection la plus large. Il doit surtout maintenir un reste à charge acceptable pour votre moto. La franchise est la somme qui reste à payer après l’acceptation de la panne. Le plafond correspond au montant maximal remboursable par événement, parfois limité à la valeur vénale du véhicule.
- Pour une cylindrée de 75 à 399 cm³, certaines offres affichent un plafond de 2 500 € avec une franchise de 250 €.
- À partir de 400 cm³, les plafonds proposés peuvent atteindre 5 000 €, avec une franchise de 500 €.
- Une autre option prévoit un plafond de 2 000 € TTC par événement.
- Examinez aussi le délai de carence, la durée de la garantie et l’éventuelle mise à disposition d’un véhicule de remplacement.
À La Réunion, demandez si les réparations peuvent être réalisées chez un garage ou un concessionnaire local. Vérifiez également si l’accord reste valable hors réseau et comment sont gérés les délais d’approvisionnement des pièces. Une garantie utile sur le papier perd une partie de son intérêt si la moto reste immobilisée faute de procédure claire avec le réparateur.
En cas de panne : les bons réflexes pour préserver la prise en charge
- Immobilisez la moto dans un endroit sûr et contactez l’assistance si votre contrat la prévoit.
- Déclarez rapidement la panne à l’assureur ou au gestionnaire de la garantie.
- Ne commencez pas de démontage ni de réparation importante sans accord préalable, sauf si une mesure immédiate est indispensable à la sécurité.
- Transmettez le devis, le diagnostic, les factures d’entretien et les coordonnées du garage sollicité.
- Attendez la validation téléphonique ou l’expertise avant les travaux, puis contrôlez la franchise et le plafond sur la facture finale.
Pour obtenir un devis pertinent, indiquez la cylindrée, l’âge, le kilométrage, la valeur de la moto, son usage et votre commune de résidence. Demandez une réponse écrite sur l’assistance 0 km, les garages accessibles à La Réunion, les pièces couvertes et le délai de carence. Ce sont ces éléments qui déterminent la protection réelle lorsque la moto tombe en panne.