Choisir une assurance moto à La Réunion ne revient pas à retenir la cotisation la moins élevée. Les trajets quotidiens, le stationnement, la valeur du deux-roues et les aléas climatiques influencent le niveau de protection nécessaire. Scooter, cyclomoteur, moto de grosse cylindrée, tricycle ou quad, comparez d’abord les garanties, puis demandez un devis adapté à votre usage.
Partez de votre moto et de votre usage réel
Les assureurs distinguent couramment les véhicules de 50 cm³, ceux de plus de 50 cm³ à 125 cm³, puis les cylindrées supérieures à 125 cm³. Cette classification compte, mais elle ne suffit pas. L’âge de la moto, sa valeur, son modèle, son état, son caractère neuf ou ancien et son lieu de garage participent aussi à l’évaluation du risque.
Précisez également l’usage prévu : balades occasionnelles, déplacements domicile-travail, circulation urbaine, activité professionnelle ou trajets fréquents sur route. Une moto récente, coûteuse ou équipée d’accessoires nécessite généralement une protection plus étendue qu’un deux-roues ancien dont la valeur de remplacement est limitée. Le niveau de garantie doit rester cohérent avec le budget disponible et le reste à charge acceptable après un sinistre.
Permis et profil du conducteur : déclarez votre situation avec précision
Le devis doit refléter votre situation réelle : ancienneté d’assurance, coefficient bonus-malus, antécédents, expérience sur deux-roues et permis détenu. Pour accéder à la catégorie A, il faut notamment détenir le permis A2 depuis plus de 2 ans, avoir au moins 20 ans et suivre une formation de 7 heures. Un conseiller local peut vérifier la cohérence entre le véhicule choisi et votre droit à le conduire avant la souscription.
Comparez les niveaux de couverture sans vous perdre dans les intitulés
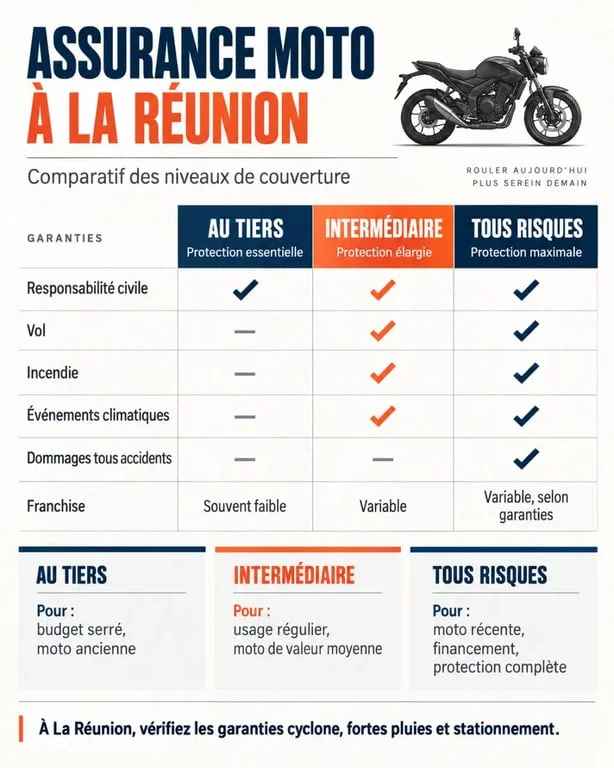
Les noms de formules varient selon les assureurs, Base, Eco, Optima, tiers essentielle ou tous risques étendue, mais leur logique reste comparable. La responsabilité civile est indispensable : elle indemnise les dommages matériels et corporels causés à autrui. Elle ne prend pas en charge les dommages subis par votre propre moto lorsque vous êtes responsable de l’accident.
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, souvent défense pénale et recours | Budget serré ou deux-roues de faible valeur |
| Intermédiaire | Tiers complété par le vol, l’incendie et les événements climatiques selon le contrat | Moto stationnée dehors ou valeur à préserver |
| Tous risques | Garanties précédentes et dommages tous accidents selon les conditions prévues | Moto récente, financée ou dont les réparations seraient difficiles à assumer |
La garantie défense pénale et recours accompagne votre défense et les démarches engagées contre le responsable identifié après un accident. Les catastrophes naturelles, les catastrophes technologiques, les événements climatiques et l’attentat doivent être examinés dans le détail du contrat. Leurs conditions d’intervention peuvent différer d’une offre à l’autre.
La franchise détermine votre reste à charge
La franchise correspond à la part qui reste à payer après l’indemnisation. Elle peut s’appliquer au vol, aux dommages, à l’incendie ou à l’assistance. Deux devis affichant des cotisations proches peuvent donc entraîner un résultat très différent après un sinistre. Demandez le montant exact, le type de franchise et les situations dans lesquelles elle est majorée ou supprimée.
Une franchise élevée peut réduire la cotisation, mais elle vous oblige à absorber une plus grande partie des petits sinistres. Ce choix n’est pertinent que si vous disposez d’une réserve pour financer une réparation imprévue. À l’inverse, une franchise importante sur une moto utilisée chaque jour peut rendre le contrat difficile à supporter après une chute ou une tentative de vol. Comparez les offres à partir d’un scénario concret : chute à faible vitesse, vol ou panne loin de chez vous.
Vol et indemnisation : vérifiez les conditions avant de signer
La garantie vol peut prévoir une franchise, des exigences de stationnement et des mesures antivol. L’indemnisation dépend aussi de la valeur retenue, souvent la valeur à dire d’expert, ainsi que de la vétusté. Certaines offres annoncent une indemnisation renforcée pour les motos de moins de 2 ans ou une valeur d’expert augmentée de 15 % pour certaines motos de plus de 2 ans. Ces avantages doivent être confirmés dans les conditions du contrat.
Ne négligez ni le pilote ni l’assistance
La protection du conducteur couvre les conséquences corporelles d’un accident subi par le motard, y compris lorsqu’il est responsable. Comparez les plafonds et les seuils d’AIPP, c’est-à-dire l’atteinte permanente à l’intégrité physique et psychique. Selon les niveaux proposés, l’indemnisation peut atteindre 1 000 000 d’euros, avec des conditions d’ouverture différentes selon le taux d’AIPP.
L’assistance mérite le même examen. Une assistance 0 kilomètre évite de respecter une distance minimale pour être dépanné. D’autres formules prévoient une franchise de 30 km en cas de panne. En cas de vol, un véhicule de remplacement peut être prévu pendant 30 jours. Vérifiez aussi la couverture du casque, du blouson, des accessoires et du contenu du top case : leur indemnisation peut être plafonnée et soumise à vétusté.
Obtenez un devis utile auprès d’un assureur à La Réunion
Pour comparer sérieusement les offres d’assurance moto à La Réunion, préparez la carte grise, les informations liées au permis et votre relevé d’informations si vous êtes déjà assuré. Indiquez la marque, le modèle, l’usage de la moto et son lieu de stationnement. Mentionnez aussi les accessoires et les équipements à assurer, car ils ne sont pas toujours inclus automatiquement.
Un contact local, notamment à Saint-Pierre, permet d’échanger sur les franchises, les exclusions, la gestion d’un sinistre et les solutions adaptées à votre profil. Ne choisissez pas sur le seul prix. Demandez un tableau de garanties, relisez les plafonds et comparez le coût total d’un accident ou d’un vol avant de valider votre devis.