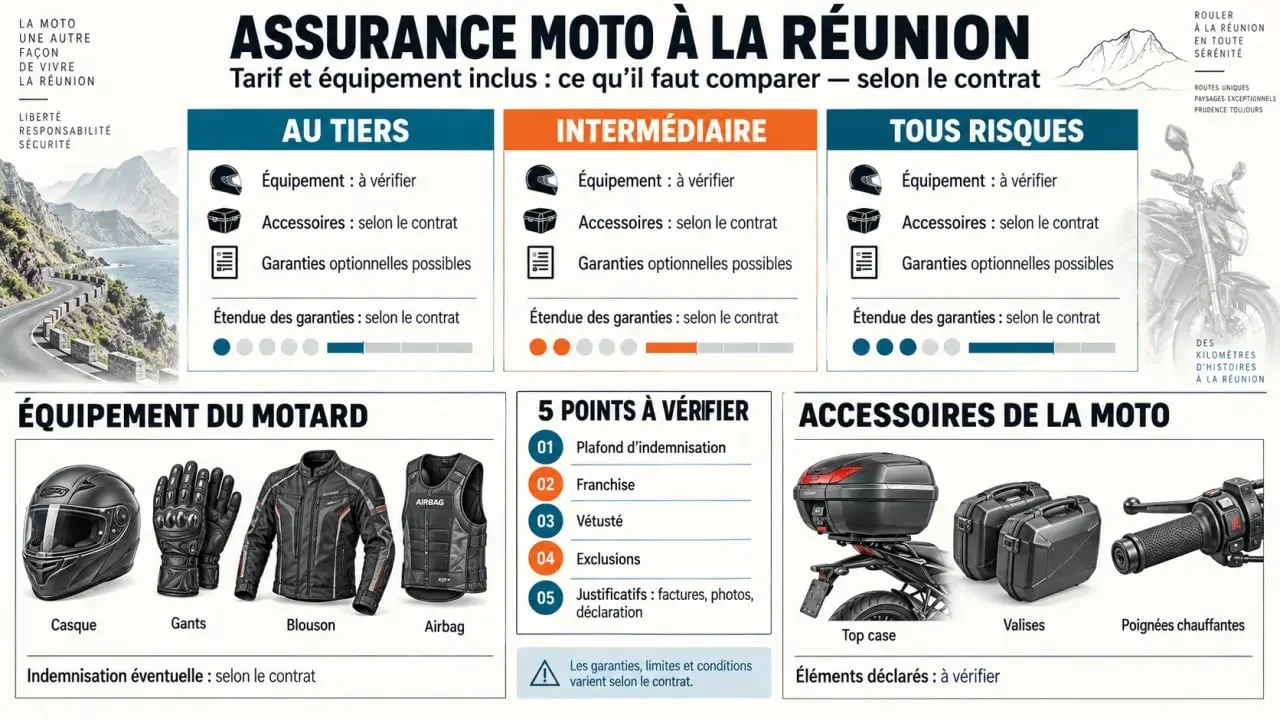
À La Réunion, le tarif d’une assurance moto dépend de la cylindrée, du profil du conducteur, de l’usage du deux-roues et du niveau de garanties choisi. L’équipement porté, comme le casque, les gants, le blouson ou l’airbag, doit aussi être examiné. La mention « équipement inclus » ne signifie pas toujours que tout le matériel sera remboursé sans limite. Vérifiez le plafond, la franchise, la vétusté et les conditions d’indemnisation avant de comparer les offres.
Pourquoi le tarif varie autant d’un motard à l’autre à La Réunion
Il n’existe pas de prix universel pour une assurance moto à La Réunion. L’assureur évalue le risque à partir de plusieurs éléments : votre âge, l’ancienneté du permis, le bonus-malus, les sinistres précédents, ainsi que le modèle, la puissance et la valeur du deux-roues. Un scooter de 50 cm³, une moto de 125 cm³ et une grosse cylindrée ne présentent donc pas le même niveau de risque et ne sont pas tarifés de la même manière.
L’usage déclaré influence également la cotisation. Une moto utilisée pour des sorties occasionnelles n’est pas évaluée comme un véhicule qui sert chaque jour pour les trajets entre le domicile et le travail. Un usage professionnel doit être signalé, car il peut modifier les conditions d’acceptation et le tarif. Le lieu de stationnement compte aussi : un garage fermé, un parking collectif, une cour privée ou la voie publique n’exposent pas la moto de la même façon au vol et au vandalisme.
Le niveau de garanties pèse directement sur la cotisation
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre pas automatiquement les dégâts subis par votre moto, vos blessures ou votre équipement. L’ajout d’une garantie vol, incendie, dommages tous accidents, assistance panne ou garantie conducteur augmente généralement la prime. En contrepartie, ces protections peuvent limiter les dépenses restant à votre charge après un sinistre.
Équipement du motard et accessoires de la moto : une distinction essentielle
Le casque, les gants, le blouson, le pantalon renforcé, les bottes et l’airbag sont des équipements portés par le conducteur. Le top case, les valises, les poignées chauffantes ou un support fixé au guidon sont plutôt des accessoires de la moto. Ces deux catégories ne relèvent pas nécessairement de la même garantie et peuvent être soumises à des plafonds différents.
Avant de comparer un tarif d’assurance moto avec équipement inclus à La Réunion, additionnez la valeur du matériel que vous utilisez réellement. Un casque haut de gamme, un blouson technique et un airbag peuvent représenter une somme importante. Assurer uniquement le casque parce qu’il est le plus visible laisse les autres équipements exposés en cas de chute ou de détérioration. Cette estimation permet de choisir un plafond cohérent, plutôt qu’une option trop limitée pour couvrir l’ensemble du matériel.
Ce qu’il faut lire dans la garantie équipement
La présence d’une garantie ne suffit pas pour évaluer une offre. Vérifiez si elle est incluse dans la formule ou proposée en option, son plafond par sinistre, la franchise applicable et l’éventuelle vétusté. Le contrat peut aussi prévoir des conditions précises, notamment lorsque l’équipement est endommagé lors d’un accident garanti. Conservez les factures, les photos et les références des achats. Sans justificatif, l’évaluation de la valeur du matériel peut être plus difficile.
| Élément à comparer | Question à poser | Impact concret |
|---|---|---|
| Plafond | Quel montant maximum est remboursable ? | Évite une couverture insuffisante pour un équipement complet. |
| Franchise | Quelle somme reste à votre charge ? | Un plafond élevé perd de son intérêt si la franchise est importante. |
| Vétusté | Le remboursement baisse-t-il avec l’âge du matériel ? | Détermine la somme réellement reçue après un sinistre. |
| Exclusions | Quels événements ou équipements ne sont pas garantis ? | Évite de supposer qu’un vol ou une chute est couvert. |
Quelle formule choisir selon votre moto et votre exposition au risque
Le choix entre la formule au tiers, la formule intermédiaire et le tous risques dépend de la valeur de la moto, du budget disponible et de son exposition. L’assurance au tiers répond à l’obligation légale, mais laisse généralement le conducteur assumer les dommages subis par son propre véhicule. Une formule intermédiaire peut inclure le vol et l’incendie. Une formule tous risques offre une protection plus étendue, notamment lorsque la moto est endommagée dans un accident responsable, selon les conditions prévues au contrat.
Pour une moto ancienne ou peu utilisée, une couverture limitée peut parfois correspondre au besoin recherché. Pour une moto récente, une grosse cylindrée ou un équipement coûteux, il faut regarder au-delà de la cotisation mensuelle. Le niveau de remboursement, la garantie conducteur et la protection des équipements peuvent modifier sensiblement le reste à charge après un sinistre.
Les risques locaux à examiner sans les supposer couverts
Les pluies intenses, les vents violents, les inondations et les épisodes cycloniques nécessitent une lecture attentive des garanties liées aux événements climatiques et aux catastrophes naturelles. Leur prise en charge dépend du contrat et des conditions applicables au sinistre. Ne déduisez donc pas de la localisation à La Réunion qu’un événement climatique est automatiquement couvert.
Vérifiez aussi l’assistance. Une assistance panne 0 km peut intervenir lorsque la moto refuse de démarrer à domicile, tandis qu’une assistance déclenchée à partir d’une distance minimale répond à un besoin différent. Les conditions d’intervention, les exclusions et les limites de la prestation doivent apparaître clairement dans le contrat.
Obtenir plusieurs devis sans comparer seulement le prix
Pour demander un devis pertinent, préparez la carte grise, le permis, le relevé d’informations, la date d’achat et les caractéristiques de la moto. Indiquez votre commune, le stationnement habituel, l’usage privé ou professionnel, les conducteurs éventuels et vos antécédents. Déclarez également la valeur approximative des équipements lorsque le formulaire le prévoit. Une information imprécise peut fausser le tarif proposé et compliquer la prise en charge ultérieure.
Demandez plusieurs propositions auprès d’un assureur, d’un courtier ou d’un service de devis en ligne. Comparez des garanties équivalentes : même franchise, même plafond pour le casque et les protections, même niveau d’assistance et mêmes conditions de vol. Le contrat le moins cher peut convenir à une moto ancienne peu exposée. Pour une moto récente ou un équipement onéreux, une couverture plus complète peut offrir un meilleur équilibre entre la cotisation et l’indemnisation réellement accessible.