Obtenir un devis d’assurance moto en ligne à La Réunion peut prendre environ deux minutes. Il suffit de renseigner le véhicule, le conducteur et l’usage prévu pour recevoir une première estimation. Vous pouvez ensuite comparer les garanties, les franchises et les options, puis souscrire à distance ou demander l’aide d’un conseiller local.
Préparez les informations qui rendent le devis fiable
Un formulaire rapide ne donne pas forcément une estimation approximative. Plus les renseignements sont exacts, plus la cotisation proposée a de chances de correspondre au contrat final. Gardez à portée de main la carte grise ou, à défaut, l’immatriculation, la marque, le modèle, la cylindrée et la date de première mise en circulation de votre deux-roues.
- Votre âge, vos coordonnées et la date d’obtention du permis ;
- Votre coefficient bonus-malus et, si nécessaire, votre relevé d’information ;
- L’usage réel du véhicule : loisirs, trajets domicile-travail ou activité professionnelle ;
- Le lieu de stationnement habituel et les dispositifs de protection installés ;
- Vos antécédents de sinistres et la présence éventuelle de conducteurs secondaires.
Un scooter urbain, une grosse cylindrée, une moto sportive ou une moto de collection ne présentent pas le même niveau de risque. Déclarez aussi les accessoires hors série et le top case si vous voulez vérifier leur prise en charge. Pour une moto de collection, certains assureurs retiennent notamment un âge minimal de 20 ans.
Choisissez la formule selon la valeur de la moto et votre exposition
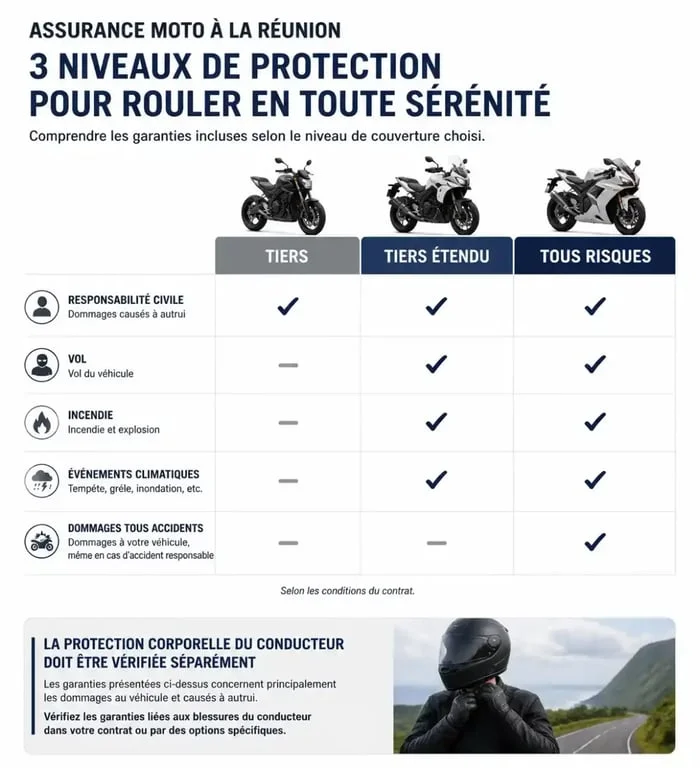
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais ne protège ni votre moto ni, automatiquement, votre propre intégrité physique. Elle sert de base à la comparaison des formules, sans être le seul critère à examiner.
| Formule | Ce qu’elle couvre généralement | À privilégier si… |
|---|---|---|
| Tiers | Responsabilité civile, défense pénale et recours selon le contrat | Votre deux-roues a une faible valeur ou roule peu |
| Tiers étendu | Garanties de base complétées, selon l’offre, par le vol, l’incendie, le bris de glace ou les événements climatiques | Vous cherchez un compromis entre budget et protection |
| Tous risques | Garanties précédentes et dommages tous accidents, selon les conditions contractuelles | Votre moto est récente, financée ou coûteuse à réparer |
Ne vous fiez pas uniquement au nom commercial d’une formule. Deux contrats « tous risques » peuvent prévoir des plafonds, une vétusté, une valeur d’indemnisation et des exclusions très différents. Pour comparer, partez du coût réel d’un accident : remplacement du deux-roues, immobilisation, équipements endommagés et conséquences corporelles. Cette méthode permet de mettre le tarif mensuel en regard de vos besoins de mobilité, surtout lorsque la moto sert chaque jour.
Vérifiez les garanties qui comptent après un accident ou un vol
Protégez le conducteur, pas seulement la machine
La responsabilité civile ne couvre pas automatiquement les blessures du motard responsable ou victime d’un accident sans tiers identifié. Vérifiez la protection corporelle du conducteur, son plafond et ses conditions d’intervention. Selon le contrat, l’indemnisation peut dépendre d’un seuil d’AIPP, c’est-à-dire d’atteinte à l’intégrité physique et psychique. Une garantie annoncée jusqu’à 1 000 000 d’euros doit donc être examinée avec la même attention que sa franchise et ses exclusions.
Contrôlez l’assistance, les équipements et les conditions de vol
L’assistance peut faire la différence lorsqu’un deux-roues est immobilisé. Vérifiez si elle intervient après un accident et une panne, ainsi que ses horaires, par exemple 24 h/24 et 7 j/7. Regardez aussi la distance minimale avant dépannage : une assistance 0 km ne fonctionne pas comme une garantie assortie d’une franchise de 30 km. Un véhicule de remplacement peut également être prévu, parfois jusqu’à 30 jours en cas de vol.
Le casque, les gants, le gilet ou le pantalon airbag, les vêtements, les accessoires et le contenu du top case doivent être déclarés ou couverts par une option dédiée. Demandez les plafonds, la durée d’indemnisation sans vétusté et la liste des objets admis. Pour la garantie vol, un antivol agréé SRA peut être exigé. Son absence peut alors limiter ou empêcher l’indemnisation.
Comprenez le prix sans choisir uniquement le moins cher
Le tarif d’une assurance moto à La Réunion dépend notamment de la cylindrée, de la puissance et de la valeur du véhicule. L’âge du conducteur, son bonus-malus, son historique de sinistres et l’usage déclaré entrent aussi dans le calcul. Une moto utilisée chaque jour pour le travail n’est pas évaluée comme un deux-roues réservé aux sorties occasionnelles.
Avant de valider un devis, comparez des contrats présentant un niveau de garanties similaire. Examinez le montant des franchises, le plafond de la protection du conducteur, l’assistance en cas de panne, l’indemnisation en valeur à neuf ou en valeur à dire d’expert, ainsi que les exclusions. Les réductions commerciales et les avantages liés au bonus peuvent diminuer la cotisation, mais ils restent soumis à conditions. Une réduction MAAF peut, par exemple, atteindre 40 % avec le bonus auto-moto.
Passez du devis à la souscription avec le bon interlocuteur
Après la simulation, relisez les informations saisies et demandez les conditions générales avant de signer. Un conseiller ou un agent local peut vous aider à vérifier un usage professionnel, un profil de jeune permis, une moto électrique, un véhicule de collection ou une situation d’assurance particulière. Il peut aussi préciser les justificatifs à fournir et la date de prise d’effet du contrat.
Si vous êtes déjà assuré, comparez les offres avant d’envisager un changement de contrat. La loi Hamon facilite la résiliation lorsque le contrat a plus d’un an. Le nouvel assureur peut prendre en charge les démarches, mais vérifiez toujours la continuité de la couverture entre l’ancien et le nouveau contrat. Vous éviterez ainsi une période sans assurance tout en choisissant une protection adaptée à votre moto et à vos trajets à La Réunion.