Après un accrochage avec délit de fuite, une chute provoquée par un véhicule inconnu ou une moto retrouvée endommagée, la question est immédiate : qui paie ? À La Réunion, l’assurance moto au tiers reste obligatoire, mais elle ne couvre généralement pas les dommages subis par votre propre deux-roues lorsqu’aucun responsable n’est identifié.
Tiers non identifié : ce que cette situation change vraiment
Un tiers non identifié est un conducteur, un véhicule ou une personne à l’origine du sinistre dont l’identité ne peut pas être établie. Il peut s’agir d’un automobiliste qui prend la fuite après avoir percuté votre moto, d’un véhicule qui vous force à chuter sans s’arrêter ou d’un acte de vandalisme commis sans témoin.
La difficulté ne concerne pas uniquement la preuve des circonstances. Sans responsable identifié, votre assureur ne peut pas facilement exercer de recours contre lui. Votre indemnisation dépend donc surtout des garanties souscrites, et non de la responsabilité supposée de l’autre usager.
Responsabilité civile : indispensable, mais tournée vers les autres
La responsabilité civile, incluse dans l’assurance moto au tiers, indemnise les dommages matériels et corporels causés à autrui lorsque vous êtes responsable. Elle est obligatoire pour circuler. En revanche, elle ne couvre pas automatiquement vos blessures ni les réparations de votre moto après un accident responsable ou sans tiers identifié.
Quels dommages sont couverts selon votre formule ?
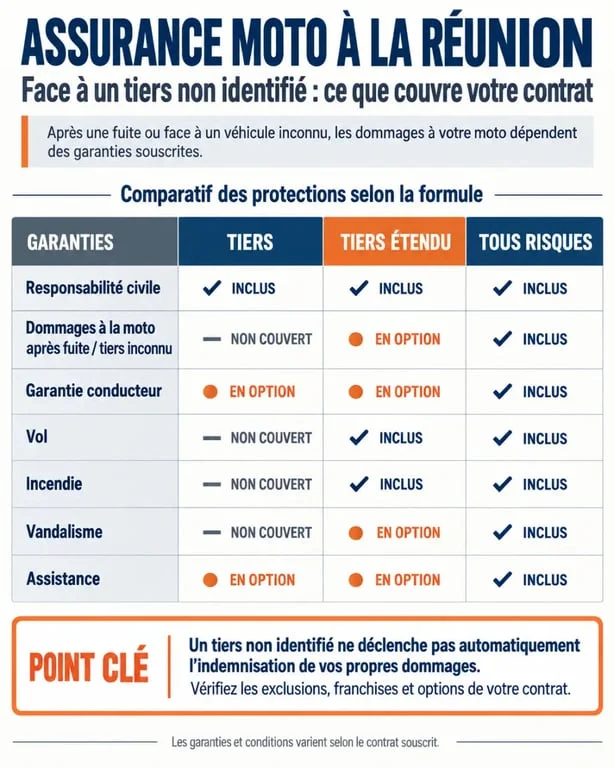
Pour une assurance moto au tiers face à un tiers non identifié à La Réunion, la distinction entre les garanties est déterminante. Le terme « tiers étendu » varie selon les assureurs. Il faut donc examiner les garanties réelles, les exclusions et les franchises du contrat plutôt que de se fier uniquement à son intitulé commercial.
| Garantie | Assurance au tiers | Tiers étendu | Tous risques |
|---|---|---|---|
| Dommages causés à autrui | Oui | Oui | Oui |
| Votre moto après un tiers non identifié | Non, en principe | Selon les garanties souscrites | Souvent oui avec la garantie dommages tous accidents |
| Blessures du conducteur | Non, sauf garantie dédiée | Selon la garantie conducteur | Selon la garantie conducteur |
| Vol, incendie, vandalisme | Non | Souvent en option ou inclus | Selon le contrat |
| Assistance et remorquage | Selon le contrat | Selon le contrat | Selon le contrat |
La garantie dommages tous accidents pour la moto
La garantie dommages tous accidents protège directement votre moto en cas de collision avec un responsable en fuite, de chute seul ou de choc avec un véhicule inconnu. L’indemnisation reste soumise aux conditions du contrat : franchise, expertise, exclusions liées notamment à la conduite ou à l’entretien, et évaluation de la moto selon la valeur prévue.
Sans cette garantie, une assurance au tiers ne prend généralement pas en charge les dommages matériels subis par votre moto. Vous pouvez alors devoir financer vous-même les réparations ou le remplacement du véhicule.
La garantie conducteur pour vos blessures
Il faut distinguer la moto du motard. La garantie corporelle du conducteur peut intervenir pour votre préjudice corporel, y compris lorsque vous êtes responsable ou qu’aucun tiers n’est retrouvé, selon les conditions prévues au contrat.
Vérifiez notamment le seuil d’invalidité, le plafond d’indemnisation, les frais médicaux couverts et le capital décès. Une protection limitée peut laisser un reste à charge important après un accident grave. Cette garantie concerne vos blessures, pas les dégâts matériels de la moto.
À La Réunion, privilégier une protection adaptée à vos trajets
Sur une île, l’assistance ne se résume pas à un simple dépannage. Une immobilisation loin de votre domicile, sur une route isolée ou après un incident en zone urbaine peut compliquer le transport de la moto et la poursuite de vos déplacements. Vérifiez les modalités de remorquage, l’existence d’une assistance 0 km ou d’une franchise kilométrique, ainsi que les conditions d’accès à un véhicule de remplacement.
Le contrat doit prévoir une organisation claire en cas de panne ou de sinistre : un point de contact joignable, le remorquage, une solution de mobilité et, si nécessaire, l’hébergement ou le rapatriement. Cette continuité de services compte lorsque la moto est votre moyen de transport quotidien.
Les garanties vol, incendie et vandalisme, ainsi que la couverture des catastrophes naturelles, méritent aussi d’être étudiées. La protection juridique peut vous aider à comprendre vos recours, à constituer un dossier ou à gérer un litige. Elle ne transforme toutefois pas une assurance au tiers en couverture des dommages propres de votre moto.
Après un délit de fuite : les gestes qui sécurisent votre dossier
Une déclaration précise facilite l’instruction du sinistre et les recherches si le responsable est retrouvé. Après un accident ou un dommage constaté, procédez dans l’ordre suivant :
- Sécurisez les lieux et contactez les secours si une personne est blessée.
- Photographiez la position des véhicules, les dégâts, les traces au sol, la signalisation et l’environnement.
- Recueillez les témoignages : coordonnées des personnes présentes, description du véhicule, plaque même partielle, heure et sens de circulation.
- Déposez plainte en cas de délit de fuite, de vol ou de vandalisme, puis conservez le récépissé.
- Déclarez rapidement le sinistre à votre assureur avec les photos, le récit précis des faits, les justificatifs et le dépôt de plainte.
Ne faites pas réparer la moto avant l’accord de l’assureur ou le passage de l’expert, sauf mesure urgente de sécurité. Si le responsable est ensuite identifié et assuré, l’indemnisation peut évoluer. Dans certaines situations impliquant un véhicule non assuré ou non identifié, le Fonds de Garantie des Assurances Obligatoires de dommages peut être concerné. Ses conditions d’intervention dépendent toutefois de la nature du préjudice et des éléments du dossier.
Choisir la formule adaptée à la valeur de votre moto
Une formule au tiers peut convenir à une moto ancienne de faible valeur, si vous acceptez de financer vous-même une éventuelle réparation ou son remplacement. Pour un scooter utilisé chaque jour, une moto récente ou un véhicule dont l’immobilisation désorganise votre quotidien, un tiers étendu avec vol, assistance et garantie conducteur peut offrir un compromis à examiner.
La formule tous risques devient particulièrement cohérente si vous ne pouvez pas absorber financièrement les dommages subis par votre moto après un accident sans tiers identifié. Avant de demander un devis, comparez les contrats à garanties équivalentes : montant de la franchise, plafond de la garantie conducteur, conditions de vol, assistance, exclusions et valeur retenue en cas de destruction.
Cette lecture permet de choisir une protection adaptée à la valeur de la moto, à son usage, à votre budget et à vos trajets à La Réunion. Le prix ne suffit pas pour comparer : le niveau d’indemnisation et le reste à charge en cas de sinistre comptent tout autant.