Assurer une moto à La Réunion reste possible même sans bonus, sans relevé d’information ou après une interruption d’assurance. Le prix et l’acceptation dépendent alors de votre expérience, de votre moto, de son usage et de son stationnement. Pour trouver une offre adaptée, mieux vaut présenter un dossier précis et comparer plusieurs contrats plutôt que retenir la première proposition.
Sans bonus ne veut pas forcément dire malussé
Le bonus-malus, aussi appelé coefficient de réduction-majoration, reflète l’historique d’assurance du conducteur. Une personne sans bonus peut se trouver dans plusieurs situations : elle assure son premier deux-roues, n’a pas été couverte récemment, ne dispose pas de relevé d’information ou ne peut pas faire reprendre son expérience par le nouvel assureur. Le coefficient appliqué peut alors rester neutre, sans que cela corresponde à un malus.
Le malus désigne une majoration liée notamment à des sinistres responsables. Un conducteur résilié pour non-paiement ou après plusieurs sinistres peut aussi être considéré comme présentant un risque aggravé. Ces profils ne sont pas automatiquement exclus, mais l’assureur peut appliquer une surprime, réduire les garanties proposées ou demander des conditions particulières pour la souscription.
Les critères qui font varier la proposition
Pour une assurance moto sans bonus à La Réunion, l’assureur examine le permis, l’ancienneté de conduite, la cylindrée, le modèle, les antécédents, la commune de résidence, l’usage déclaré et le lieu de garage. Un scooter de 50 cm³ utilisé pour de courts trajets n’est pas évalué comme une moto de 125 cm³, une grosse cylindrée ou un deux-roues utilisé chaque jour pour des déplacements professionnels.
Le stationnement compte également. Une moto garée dans un garage fermé, sous un abri ou à l’extérieur n’est pas exposée de la même manière au vol et aux dommages. Ces informations peuvent donc influer sur le tarif et sur les conditions de la garantie vol. Il n’existe pas de prix fixe pour une assurance moto sans bonus : le devis reste personnalisé selon le profil et le véhicule.
Choisir une protection cohérente avec sa moto et ses trajets
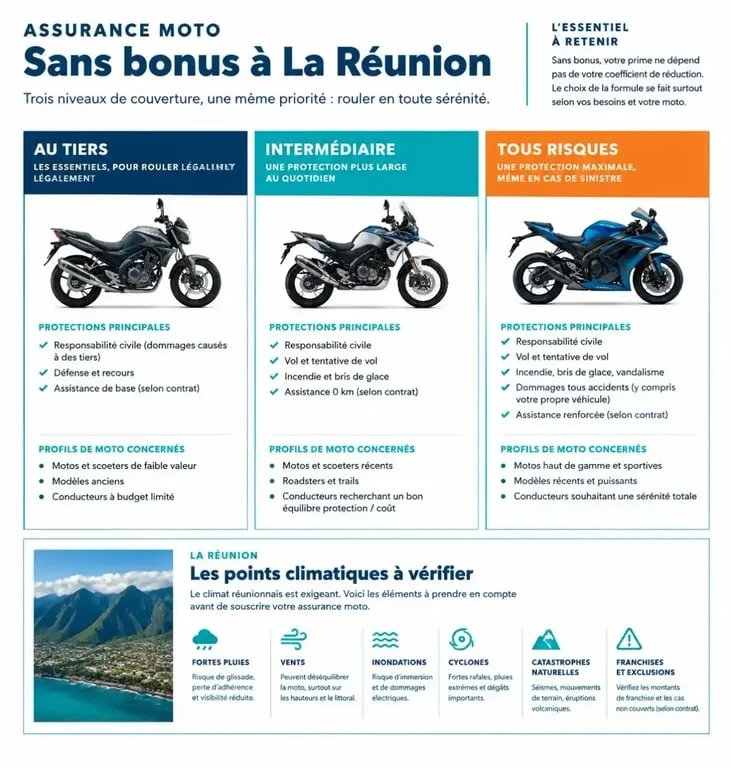
La responsabilité civile est le minimum obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre ni les dégâts subis par votre moto ni vos blessures en tant que conducteur. Sans bonus, chercher à limiter la cotisation est compréhensible. Il faut toutefois conserver une protection adaptée à la valeur du deux-roues et à votre capacité à financer un sinistre.
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile, avec des garanties complémentaires selon le contrat | La moto a une valeur limitée et le budget reste prioritaire |
| Intermédiaire | Tiers complété, par exemple par le vol, l’incendie ou l’assistance | Le deux-roues stationne souvent à l’extérieur ou reste indispensable au quotidien |
| Tous risques | Protection élargie pouvant inclure les dommages tous accidents | La moto est récente, financée ou coûteuse à remplacer |
À La Réunion, vérifiez précisément le traitement des fortes pluies, des vents, des inondations, des cyclones et des catastrophes naturelles. Une mention générale d’« événements climatiques » ne suffit pas. La prise en charge dépend des garanties souscrites, des exclusions, de la franchise et, pour une catastrophe naturelle, des conditions prévues au contrat ainsi que de la reconnaissance officielle de l’événement.
Le socle d’un bon contrat est souvent invisible avant l’accident
La cotisation attire naturellement l’attention, mais les conditions les plus importantes apparaissent souvent dans les détails du contrat : montant de la franchise, plafond de la garantie conducteur, mode d’indemnisation du véhicule, conditions applicables en cas de vol et assistance en cas de panne. Une assistance panne 0 km peut aussi être utile lorsque le deux-roues est utilisé régulièrement, y compris pour des trajets proches du domicile.
Pour un motard qui dépend de sa moto, une garantie conducteur correctement dimensionnée et une assistance adaptée peuvent compter davantage qu’une petite économie mensuelle. Comparez toujours ces éléments à garanties équivalentes, et pas uniquement le montant affiché sur le devis.
Jeune conducteur, sans historique ou résilié : préparer un dossier clair
Un jeune conducteur, une personne nouvellement installée à Saint-Denis, Saint-Pierre, Saint-Paul ou dans une autre commune de l’île, ainsi qu’un motard sans antécédent peuvent demander un devis. L’absence de relevé d’information ne doit pas conduire à fournir un historique approximatif. Il vaut mieux expliquer sa situation dès le départ pour recevoir une offre réellement souscriptible.
- Le permis adapté à la catégorie du deux-roues ;
- La carte grise ou les caractéristiques précises de la moto ;
- Le relevé d’information, si vous en disposez ;
- La date de début souhaitée et l’usage prévu, privé, domicile-travail ou professionnel ;
- Le kilométrage estimé et les conditions habituelles de stationnement ;
- Les éventuels antécédents, notamment les sinistres, une suspension ou une résiliation.
Un relevé d’information vierge ou l’absence d’historique n’est pas une faute. En revanche, omettre une résiliation, un usage de livraison ou une modification du véhicule peut fragiliser l’indemnisation après un sinistre. L’assureur doit disposer d’informations exactes pour évaluer le risque et appliquer les bonnes garanties.
Si plusieurs assureurs refusent de couvrir la responsabilité civile obligatoire, le Bureau central de tarification peut être saisi selon une procédure encadrée. Cette démarche concerne l’accès à la couverture minimale obligatoire, et non l’obtention automatique de garanties comme le vol ou les dommages tous accidents.
Comparer les devis sans se laisser piéger par le prix d’appel
Demandez plusieurs propositions sans engagement, directement auprès d’assureurs, d’un courtier ou via un service de comparaison. Chaque demande doit reprendre les mêmes informations : conducteur principal, moto, usage, options et niveau de franchise. Sans cette base commune, deux tarifs ne sont pas réellement comparables.
- Définissez le niveau de couverture indispensable pour votre véhicule et vos trajets.
- Contrôlez les garanties liées au vol, à l’incendie, aux événements climatiques, aux équipements et aux dommages corporels.
- Comparez les franchises, les plafonds d’indemnisation, les exclusions et les conditions de stationnement.
- Vérifiez l’assistance, le prêt éventuel d’un véhicule et les modalités de déclaration d’un vol ou d’un accident.
- Retenez une offre qui reste supportable après un sinistre, pas uniquement celle dont la prime est la plus basse.
Une assurance moto sans bonus à La Réunion devient plus simple à étudier lorsque le dossier est complet et que le contrat correspond à la réalité de conduite. Déclarez précisément l’usage de la moto, son lieu de stationnement et ses caractéristiques. Avec le temps et l’absence de sinistre responsable, votre situation tarifaire peut évoluer favorablement au renouvellement.