Une moto en panne, en attente de réparation ou remisée plusieurs mois ne cesse pas d’être un véhicule motorisé. À La Réunion, la garer dans un garage privé, un abri ou un parking ne dispense donc pas nécessairement de l’assurer. La responsabilité civile reste la protection minimale à conserver. Le vol, l’incendie et les événements climatiques peuvent ensuite justifier des garanties plus étendues.
Une moto immobilisée doit en principe rester assurée
Une moto non roulante est une moto qui ne circule pas temporairement. Cette situation peut résulter d’une panne mécanique, d’une batterie déchargée, d’un hivernage, d’une absence prolongée du conducteur, d’une immobilisation administrative ou d’un projet de restauration. La moto reste toutefois susceptible de causer un dommage. Elle peut tomber sur une personne, provoquer un incendie dans un garage ou présenter une fuite de carburant engageant la responsabilité de son propriétaire.
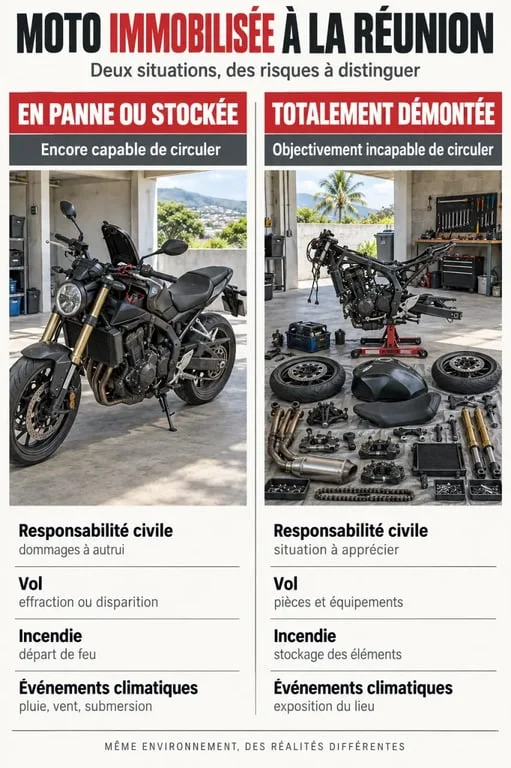
L’article L211-1 du Code des assurances impose une assurance de responsabilité civile pour les véhicules terrestres à moteur. Cette garantie indemnise les dommages corporels et matériels causés aux tiers. Elle ne rembourse pas nécessairement les dégâts subis par votre propre moto. Le fait de rouler ou non n’est donc pas le seul critère à prendre en compte : tant que la machine peut être remise en circulation, l’assurance doit être maintenue.
Le défaut d’assurance peut entraîner une amende pouvant atteindre 3 750 €, ainsi qu’une suspension du permis moto pendant une durée maximale de 3 ans. Une annulation du permis, accompagnée d’une interdiction de le repasser pendant 3 ans au maximum, peut également être prononcée. En cas de sinistre, le propriétaire risque surtout de devoir indemniser personnellement les victimes.
Le démontage complet change réellement la situation
Une moto en panne n’est pas automatiquement exemptée d’assurance. La situation peut être différente lorsqu’elle est totalement démontée et objectivement incapable de circuler. Les éléments nécessaires à sa propulsion et à son utilisation doivent être retirés de manière effective : batterie, roues, réservoir et pièces indispensables à la remise en route, selon l’état réel du véhicule.
Une simple précaution de stockage ne suffit pas à mettre une moto hors circulation. Retirer la clé, débrancher la batterie ou couvrir la machine ne permet pas, à lui seul, de résilier le contrat. Avant toute démarche, demandez à votre assureur quels justificatifs sont nécessaires et conservez les preuves de l’état du véhicule. En cas de vente, de destruction dans un centre VHU ou de retrait de circulation, les documents correspondants permettent d’encadrer la résiliation.
Le fusible à ne pas oublier dans un garage
Une moto stationnée peut rester à l’origine d’un risque plus large. Un chargeur de maintien branché, une batterie vieillissante, du carburant dans le réservoir ou des produits inflammables stockés à proximité peuvent aggraver les conséquences d’un incident. La responsabilité civile protège le propriétaire lorsque le sinistre dépasse la moto elle-même. Elle ne remplace toutefois pas les précautions de stockage : débranchez les accessoires non indispensables, aérez l’espace, stabilisez la moto sur une béquille adaptée et éloignez les produits inflammables.
Choisir les garanties selon le lieu de stationnement
La formule adaptée dépend moins du fait que la moto roule que de sa valeur, de sa cylindrée, de la durée d’immobilisation et du niveau de protection du lieu où elle est entreposée. Un garage fermé et sécurisé ne présente pas les mêmes risques qu’un parking collectif ouvert ou qu’un abri facilement accessible.
| Garantie | Utilité pour une moto immobilisée | Point à vérifier |
|---|---|---|
| Responsabilité civile | Couvre les dommages causés à un tiers | Obligation et étendue de la défense-recours |
| Vol et vandalisme | Protège contre le vol ou une tentative de vol | Franchise, antivol exigé et conditions du garage |
| Incendie | Couvre un feu lié à la moto ou subi par elle | Exclusions et valeur d’indemnisation |
| Catastrophes naturelles et événements climatiques | Garanties à examiner avec attention à La Réunion | Conditions de déclenchement et franchise |
| Dommages tous accidents | Protège la moto même sans tiers identifié | Valeur du véhicule et montant de la cotisation |
Pour une moto ancienne de faible valeur, la responsabilité civile seule peut suffire si le véhicule est parfaitement abrité. Pour une machine récente, une moto de collection ou un deux-roues stationné dans un espace exposé, une formule comprenant le vol et l’incendie peut être plus cohérente. Les événements climatiques méritent aussi une attention particulière à La Réunion. Vérifiez enfin la couverture des équipements et des accessoires, car ils ne sont pas systématiquement inclus avec la moto.
Comparer une assurance moto non roulante à La Réunion sans se limiter au prix
Il n’existe pas de tarif unique pour une assurance moto non roulante à La Réunion. L’assureur tient notamment compte de la marque, du modèle, de la cylindrée, de l’ancienneté, du bonus-malus, de l’historique des sinistres et du lieu de stationnement. Les offres peuvent distinguer les véhicules de moins de 50 cm³, ceux de 50 à 125 cm³ et ceux de plus de 125 cm³.
Pour comparer plusieurs devis, indiquez dès le départ que la moto est immobilisée et précisez son état : panne temporaire, restauration, stockage prolongé ou véhicule destiné à être vendu. Demandez ensuite le détail des franchises, des exclusions liées au vol, des obligations de protection et des plafonds d’indemnisation. Une cotisation basse devient moins intéressante si la garantie incendie est absente ou si les conditions de stationnement sont trop restrictives.
- Comparez la responsabilité civile seule avec une formule vol-incendie.
- Contrôlez la présence des catastrophes naturelles et des événements climatiques.
- Vérifiez les conditions d’assistance lors de la reprise de circulation.
- Demandez si une modification temporaire des garanties est possible plutôt qu’une résiliation.
Résilier, suspendre ou remettre la moto en circulation
Une simple absence d’utilisation ne justifie pas nécessairement la résiliation, puisque l’obligation d’assurance peut subsister. Après le premier anniversaire du contrat, la résiliation est possible selon la loi Hamon, avec un préavis d’un mois. La vente, le vol, la destruction ou le retrait de circulation doivent également être signalés rapidement à l’assureur, avec les justificatifs correspondants.
Avant de reprendre la route après une réparation, relisez votre contrat. Les garanties réactivées, l’assistance, une éventuelle déclaration de modification et les documents obligatoires doivent être à jour. Si la moto est restée longtemps immobilisée, contrôlez aussi la batterie, les freins, les pneus, les fluides et l’éclairage. Vous pourrez alors ajuster la formule à l’usage réel de votre deux-roues et demander un devis adapté auprès d’un conseiller local.