Avec un coefficient de 0,50, vous bénéficiez du bonus maximal en assurance moto. C’est un avantage pour assurer une moto, un scooter ou un 125 cm³ à La Réunion. Ce coefficient ne suffit toutefois pas à prévoir le montant final de la cotisation. Pour obtenir un devis pertinent, vous devez faire reconnaître votre historique, déclarer précisément votre deux-roues et comparer les garanties adaptées à votre situation.
Le bonus 50 réduit la prime de référence, pas tous les frais du contrat
Le bonus-malus, aussi appelé coefficient de réduction-majoration, s’applique à la prime de référence de l’assurance moto. Le coefficient initial est généralement fixé à 1. Après une année sans sinistre responsable, il baisse de 5 %. Le bonus maximal correspond à un coefficient de 0,50, couramment appelé bonus 50.
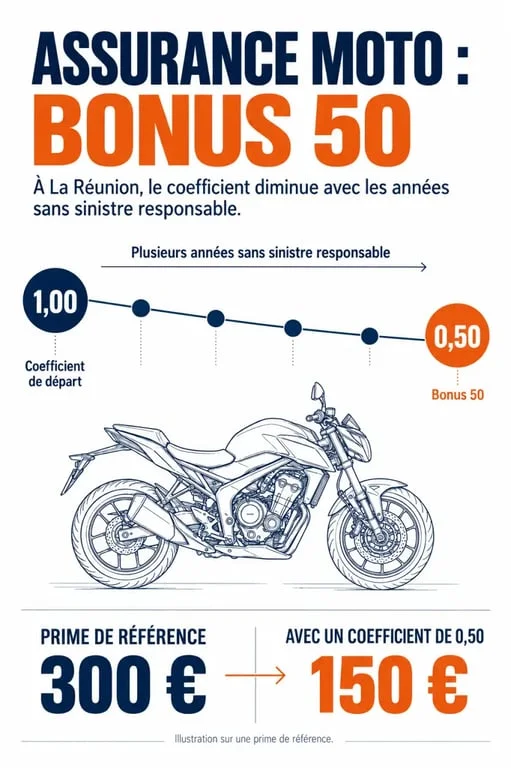
Concrètement, une prime de référence de 300 € devient 150 € avec un coefficient de 0,50. Après une année sans sinistre responsable, elle passe de 300 € à 285 €. Cette division par deux concerne le calcul lié au coefficient. Elle ne signifie pas que le prix final du devis sera automatiquement réduit de 50 %. Les taxes, les options, les garanties choisies et la tarification de chaque assureur entrent aussi dans le calcul de la cotisation.
| Situation | Coefficient indicatif | Effet sur une prime de référence de 300 € |
|---|---|---|
| Sans bonus ni malus | 1 | 300 € |
| Après une année sans sinistre responsable | 0,95 | 285 € |
| Bonus maximal | 0,50 | 150 € |
| Après un sinistre responsable | 1,25 | 375 € |
Faire reconnaître son coefficient 0,50 lors d’un changement
Le document central est le relevé d’information. Il récapitule votre coefficient bonus-malus, les caractéristiques de votre ancien contrat et votre historique de sinistres. Demandez-le avant de solliciter un devis. Le nouvel assureur pourra ainsi étudier votre antériorité à partir d’un justificatif, plutôt que de se baser uniquement sur une déclaration orale.
Changer de moto ou d’assureur sans repartir de zéro
Lors d’un changement de deux-roues ou d’assureur, le bonus suit en principe le conducteur, selon les conditions applicables. Une étude particulière peut toutefois être nécessaire si vous passez d’un scooter 50 cm³ à une grosse cylindrée, si votre usage devient professionnel ou si votre historique provient d’un contrat auto.
Ne supposez pas que le bonus auto sera repris à l’identique sur une assurance moto. Demandez une confirmation écrite du coefficient retenu et de la prime recalculée. Cette vérification permet de comparer des offres établies sur la même base.
Un accident responsable peut modifier le tarif
Un sinistre responsable entraîne une majoration évoquée de 25 %. Une responsabilité partagée peut également avoir des conséquences, selon les règles prévues au contrat. À l’inverse, chaque année sans sinistre responsable améliore progressivement le coefficient.
Une interruption de couverture peut compliquer la reprise de l’antériorité. Conservez vos relevés d’information et évitez de laisser expirer votre contrat avant d’en souscrire un nouveau. Si votre situation change, signalez-la précisément au nouvel assureur pour qu’il puisse déterminer les conditions applicables.
À La Réunion, le prix dépend aussi de l’usage réel de la moto
Deux conducteurs qui possèdent un bonus 50 peuvent recevoir des devis très différents. La cylindrée, la puissance, la marque, le modèle et la valeur du véhicule influencent le niveau de risque. Une assurance pour un scooter 50 cm³, une assurance moto 125 cm³ et une couverture pour une moto sportive ne reposent donc pas sur les mêmes critères.
Le profil du conducteur compte également : âge, ancienneté du permis, antécédents, conducteur principal déclaré et usage du deux-roues. Un usage privé, les trajets domicile-travail et une activité professionnelle ne sont pas évalués de la même façon. Le lieu de stationnement entre aussi dans l’analyse. Un garage fermé, un emplacement collectif sécurisé et un stationnement régulier sur la voie publique n’exposent pas le véhicule au même risque de vol ou de dégradation.
Décrivez vos déplacements entre Saint-Denis, Saint-Paul, Saint-Pierre, Le Tampon ou une zone plus isolée. Indiquez aussi l’endroit où la moto dort habituellement. Ces informations permettent de rapprocher le devis de votre situation réelle et d’éviter une garantie mal calibrée ou une restriction découverte après un sinistre.
Comparer les formules avant de choisir le devis le moins cher
La responsabilité civile est le minimum légal. Elle indemnise les dommages causés aux tiers. Pour choisir votre assurance, comparez aussi la protection du véhicule, les franchises et les exclusions. Le montant mensuel ne suffit pas à évaluer la qualité d’un contrat.
| Formule | Protection principale | À envisager si |
|---|---|---|
| Au tiers | Responsabilité civile | Votre deux-roues a une faible valeur ou votre budget est prioritaire |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou certains événements | Vous recherchez un équilibre entre prix et protection |
| Tous risques | Couverture plus étendue des dommages, selon les garanties souscrites | Votre moto est récente, financée ou coûteuse à remplacer |
À La Réunion, vérifiez les conditions liées aux événements climatiques : pluies intenses, vents violents, inondations, cyclones et catastrophes naturelles. Contrôlez également la garantie vol, la protection des équipements du motard, la franchise applicable et le plafond d’indemnisation.
Une formule tous risques ne supprime pas les exclusions. Les conditions contractuelles précisent la portée réelle de chaque garantie et les situations dans lesquelles l’indemnisation peut être limitée.
Préparer une comparaison de devis vraiment utile
Un devis d’assurance moto à La Réunion sera plus fiable si votre dossier est complet. Réunissez votre permis, la carte grise, le relevé d’information et les données du véhicule. Préparez aussi les informations sur l’usage prévu et le stationnement. Indiquez si la moto sert aux trajets domicile-travail ou à une activité professionnelle.
- Demandez le même niveau de garanties à plusieurs interlocuteurs pour comparer à périmètre égal.
- Vérifiez que le coefficient 0,50 figure bien dans l’offre proposée.
- Comparez les franchises applicables au vol, aux dommages et aux événements climatiques.
- Contrôlez les plafonds, les exclusions et les conditions de prêt du guidon.
- Choisissez une protection proportionnée à la valeur de remplacement de votre deux-roues.
Un bonus 50 est un excellent point de départ, mais le bon contrat associe ce coefficient reconnu à des garanties adaptées à votre moto, à votre usage et à vos conditions de circulation à La Réunion.