Pour rouler chaque jour entre votre domicile, votre travail et vos rendez-vous à La Réunion, une assurance moto ne se choisit pas uniquement selon son prix. L’usage déclaré, le stationnement et les garanties mobilisables après un accident, un vol ou un événement climatique déterminent la qualité réelle de votre couverture.
Déclarer les trajets domicile-travail sans confondre les usages
La responsabilité civile est obligatoire pour tout deux-roues motorisé. Elle indemnise les dommages causés à autrui, mais pas vos blessures ni les dégâts subis par votre moto lorsque vous êtes responsable. Pour une assurance moto destinée à un usage quotidien à La Réunion, indiquez précisément que le véhicule sert aux trajets réguliers entre votre domicile et votre lieu de travail, et pas uniquement à des sorties de loisirs.
L’usage privé couvre généralement les déplacements personnels. L’usage domicile-travail correspond aux allers-retours réguliers entre la résidence et le lieu de travail. L’usage professionnel est différent : il concerne l’utilisation de la moto dans le cadre de l’activité, par exemple pour des tournées, des visites de clients ou des livraisons. Cet usage doit être accepté explicitement par l’assureur. Une déclaration inexacte peut compliquer l’indemnisation après un sinistre.
Le trajet quotidien est aussi une question d’exposition
La fréquence n’est pas le seul élément à prendre en compte. Un parcours urbain dense, des routes humides, plusieurs lieux de stationnement ou un trajet de nuit modifient l’exposition au risque. Une assistance adaptée, une garantie conducteur solide et une protection contre le vol peuvent alors répondre à des besoins concrets liés à vos déplacements quotidiens. Vérifiez que ces garanties correspondent bien aux conditions prévues par votre contrat.
Choisir entre tiers, intermédiaire et tous risques
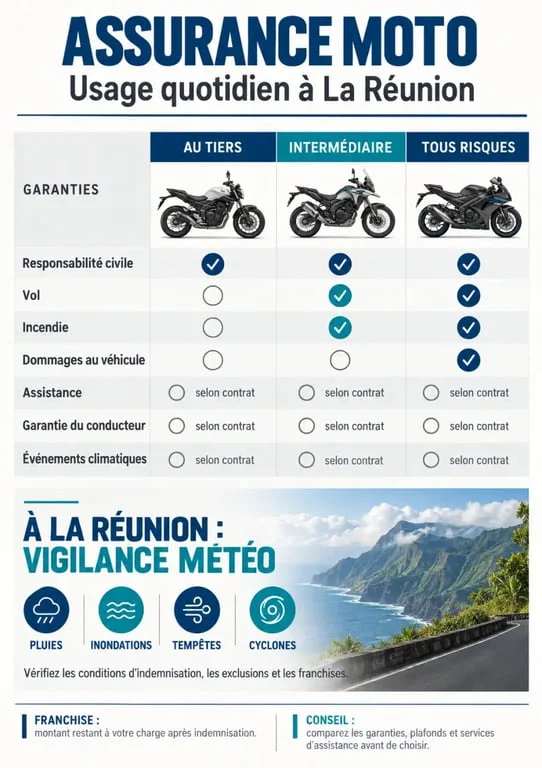
| Formule | Protection principale | Profil souvent concerné |
|---|---|---|
| Au tiers | Responsabilité civile, avec garanties optionnelles selon le contrat | Moto ancienne ou budget très contraint |
| Intermédiaire | Garanties complémentaires, souvent contre le vol, l’incendie ou certains événements définis au contrat | Deux-roues stationné dehors ou conservant une valeur significative |
| Tous risques | Protection plus large des dommages au véhicule, selon les circonstances prévues | Moto récente, financée ou utilisée intensivement |
La formule au tiers répond à l’obligation légale, mais laisse fréquemment le conducteur assumer les réparations de sa propre moto après un accident responsable. La formule intermédiaire peut être un compromis lorsque le vol et l’incendie font partie des principales préoccupations. Une formule tous risques mérite d’être comparée lorsque le coût de remplacement ou de réparation du deux-roues serait difficile à supporter.
Ne comparez pas seulement les intitulés des formules. Une même garantie peut être assortie de plafonds, d’exclusions ou de franchises très différents. La franchise correspond à la part qui reste à votre charge après indemnisation. Une cotisation plus basse peut donc entraîner un reste à charge élevé au moment où vous en avez besoin.
Les garanties à examiner pour rouler à La Réunion
Vol, assistance et protection du conducteur
Le lieu de stationnement, notamment la nuit, intervient dans l’évaluation du risque de vol. Un garage fermé, une cour sécurisée ou la voirie ne présentent pas les mêmes conditions d’acceptation. Vérifiez aussi les exigences relatives à la protection du véhicule et les modalités d’indemnisation. L’assistance en cas d’accident, de panne ou de crevaison peut limiter une immobilisation pénalisante. L’assistance à 0 km est particulièrement pratique lorsque la panne survient près de chez vous.
La garantie personnelle du conducteur protège vos propres dommages corporels, que la responsabilité civile ne prend pas en charge. Consultez son plafond et ses conditions d’application. Les équipements, comme le casque, les gants ou le blouson, peuvent également être garantis, mais uniquement dans les limites prévues au contrat. Examinez les plafonds et les éventuelles exclusions avant de souscrire.
Pluies, vents, inondations et cyclones : lire les conditions
Les événements climatiques ne doivent pas être considérés comme couverts automatiquement. Selon le contrat, la prise en charge peut dépendre de la garantie souscrite, de la nature de l’événement et des conditions applicables aux catastrophes naturelles, aux tempêtes ou aux inondations. Avant de signer, demandez ce qui est couvert pour les dommages au véhicule, quelle franchise s’applique et quelles exclusions concernent un stationnement en extérieur.
Ce qui influence un devis d’assurance moto quotidien
Le tarif dépend notamment de la cylindrée, qu’il s’agisse d’un scooter 50 cm³, d’un 125 cm³ ou d’une grosse cylindrée, ainsi que de la marque, du modèle et de la valeur du véhicule. L’âge du conducteur, l’ancienneté du permis, le bonus-malus et les antécédents sont également étudiés. L’usage quotidien, le kilométrage estimé, la commune de résidence et le lieu de stationnement peuvent aussi influencer l’offre. À Saint-Denis, Saint-Pierre, Saint-Paul, au Tampon ou ailleurs sur l’île, décrivez le stationnement réel plutôt que celui que vous envisagez à terme.
- Comparez les garanties et leurs franchises à niveau de protection équivalent.
- Vérifiez si le prêt du guidon ou l’ajout d’un conducteur secondaire est admis.
- Évaluez une assurance au kilomètre uniquement si votre kilométrage annuel reste réellement limité.
- Pour une moto de valeur, contrôlez la base d’indemnisation et l’éventuelle valeur agréée.
Préparer une demande de devis précise et comparable
Un devis en ligne sera plus pertinent si vous préparez la carte grise, votre permis, le relevé d’informations, les caractéristiques du deux-roues et votre historique d’assurance. Indiquez le type d’usage, le kilométrage prévisionnel, les trajets domicile-travail, la commune de résidence et les conditions de stationnement. Ces éléments permettent de recevoir des propositions adaptées à une moto, à un scooter 50 cm³ ou à une 125 cm³.
Demandez plusieurs propositions et comparez, ligne par ligne, la cotisation, les garanties incluses, les plafonds d’indemnisation, les franchises et l’assistance. Une offre adaptée ne se résume pas à la prime mensuelle. Elle doit préserver votre mobilité quotidienne tout en limitant le reste à charge en cas d’accident, de vol ou d’intempéries.