Entre le domicile, les cours et les différents sites universitaires, la moto apporte une vraie autonomie à La Réunion. Mais un contrat peu cher peut devenir coûteux au premier sinistre. Pour protéger un budget étudiant, comparez les garanties, la franchise et les conditions d’assistance avant de regarder uniquement le montant de la cotisation.
Le minimum obligatoire ne protège pas votre propre moto
Toute moto qui circule doit être assurée au minimum en responsabilité civile. Cette garantie indemnise les dommages corporels ou matériels causés à une autre personne lors d’un accident responsable. Elle est indispensable, mais elle ne prend en charge ni les réparations de votre deux-roues ni vos blessures en tant que conducteur.
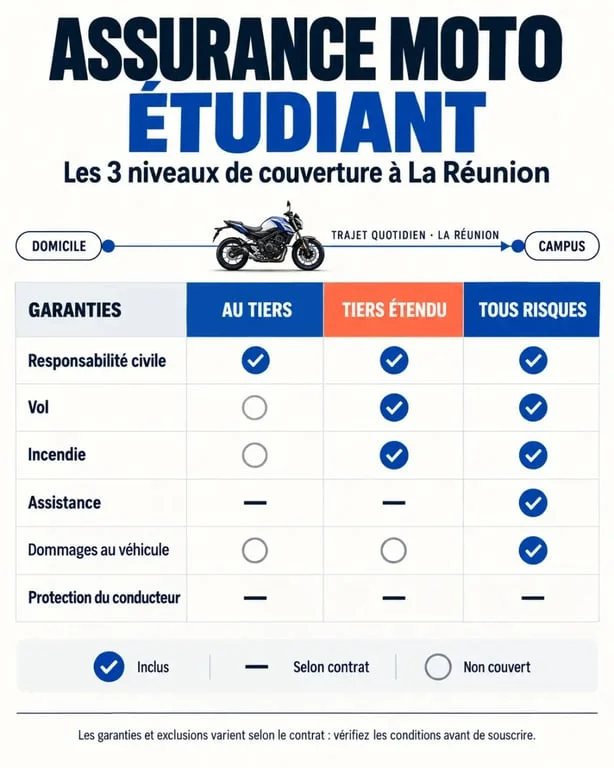
| Formule | Protection habituelle | Pour quel usage étudiant ? |
|---|---|---|
| Au tiers | Responsabilité civile | Moto ancienne, faible valeur ou budget très serré |
| Tiers étendu | Responsabilité civile, souvent vol et incendie, parfois assistance | Trajets réguliers et stationnement hors domicile |
| Tous risques | Protection élargie des dommages, selon les conditions du contrat | Moto récente ou difficile à remplacer avec un budget étudiant |
Pour un étudiant qui rejoint régulièrement le campus du Moufia à Saint-Denis, Le Tampon ou Terre-Sainte à Saint-Pierre, une formule intermédiaire mérite d’être étudiée. Le vol, l’incendie et l’assistance peuvent avoir plus de valeur qu’une réduction limitée de prime, surtout si la moto reste longtemps sur un parking. Le choix dépend toutefois de sa valeur, de son état et de la somme que vous pourriez payer vous-même après un sinistre.
Les garanties à examiner pour les trajets vers le campus
Assistance et protection du conducteur, deux garanties souvent sous-estimées
Une assistance en cas de panne, d’accident ou de crevaison évite de devoir organiser seul un remorquage. Vérifiez si elle fonctionne dès le domicile, ce qui est parfois appelé l’assistance 0 km, et si elle prévoit une solution de transport ou de retour. Regardez aussi les conditions d’intervention sur les trajets vers les différents campus.
La garantie corporelle du conducteur mérite la même attention. La responsabilité civile ne vous indemnise pas automatiquement pour vos propres blessures, vos frais médicaux ou une invalidité permanente. Son niveau de couverture, ses plafonds et ses éventuelles exclusions doivent apparaître clairement dans la proposition d’assurance.
Vol, antivol et accessoires, lisez les conditions avant de signer
La garantie vol-incendie peut être pertinente selon le lieu de stationnement, mais ses modalités comptent autant que son intitulé. L’assureur peut demander un antivol précis, exiger des justificatifs ou limiter l’indemnisation des équipements et accessoires. Contrôlez aussi la valeur retenue après un sinistre : une indemnisation en valeur à dire d’expert peut être éloignée du prix payé pour une moto d’occasion.
La franchise réduit parfois la prime, mais elle augmente la somme restant à votre charge le jour d’un accident ou d’un vol. Pour un budget étudiant, calculez le montant réellement disponible en urgence avant de choisir la franchise la plus haute. Une mensualité basse ne compense pas un reste à payer difficile à absorber.
Pourquoi le tarif varie autant pour un étudiant réunionnais
Le statut d’étudiant ne crée pas à lui seul un prix fixe ni une remise automatique. Les assureurs évaluent notamment l’âge, l’expérience, le type de permis, la cylindrée, l’usage déclaré, la zone de circulation, les horaires et le stationnement. Une moto utilisée chaque jour sur des axes fréquentés n’est pas tarifée comme un deux-roues réservé à des sorties occasionnelles.
Un étudiant titulaire du permis depuis peu peut aussi être considéré comme jeune conducteur. Une surprime est possible pendant les trois premières années de cotisation et peut aller jusqu’à 100 % selon le comparateur cité. Déclarez précisément votre expérience, un éventuel historique d’assurance et l’usage réel du véhicule. Une information inexacte peut compliquer l’indemnisation après un sinistre.
- Choisissez une cylindrée cohérente avec vos besoins et votre permis.
- Demandez si l’offre étudiante nécessite un certificat de scolarité.
- Comparez le coût annuel, même si le paiement est mensuel.
- Évitez les options peu utiles, sans supprimer l’assistance ou la garantie du conducteur par réflexe.
Comparer les devis sans se limiter au prix affiché
Demandez plusieurs devis avec les mêmes informations : ville de résidence, lieu de stationnement, modèle et cylindrée, date d’obtention du permis, trajets domicile-université, usage pour un stage ou une alternance, ainsi que conducteurs autorisés. Une comparaison valable repose sur des déclarations identiques. Sinon, deux cotisations ne correspondent pas au même niveau de risque.
Si une offre annonce un tarif étudiant ou une réduction, vérifiez ses conditions d’accès. Un certificat de scolarité peut être demandé, et l’avantage peut dépendre du profil ou de la formule choisie. Le paiement mensuel facilite la gestion des dépenses, mais comparez toujours le coût total du contrat, pas seulement le montant prélevé chaque mois.
Les quatre lignes à contrôler sur chaque proposition
Au-delà de la prime, comparez la franchise, les plafonds d’indemnisation, les exclusions et les délais ou conditions d’intervention. Vérifiez notamment le prêt de guidon, les exigences liées à l’antivol, la couverture des accessoires et les limites géographiques de l’assistance. Une protection juridique peut également aider en cas de litige après un accident, mais son champ d’intervention doit être lu dans les conditions contractuelles.
Préparer sa souscription et ajuster son contrat au fil de l’année
Pour obtenir un devis puis souscrire en ligne ou en agence, préparez le permis, la carte grise, un justificatif de domicile, le relevé d’information si vous avez déjà été assuré et, si l’offre le demande, un certificat de scolarité. Si la moto appartient à un parent, le souscripteur et le conducteur habituel doivent être déclarés correctement.
Avant de valider, relisez l’échéancier de paiement, la date de prise d’effet et les modalités de déclaration de sinistre. Signalez aussi un déménagement, un changement de campus, le début d’une alternance ou une modification de l’usage. Comparer des formules à garanties équivalentes permet de choisir une assurance moto adaptée à la mobilité étudiante à La Réunion, sans découvrir ses limites après un accident, une panne ou un vol.