Après un accident avec fuite à La Réunion, votre priorité est de vous protéger et de préserver vos droits. Si le responsable n’est pas identifié, l’indemnisation de la moto dépend surtout des garanties souscrites. Vos blessures relèvent, elles, d’une protection spécifique. Les preuves recueillies sur place, le dépôt de plainte et la déclaration rapide du sinistre peuvent faciliter la prise en charge.
Un délit de fuite complique le recours, pas forcément votre indemnisation
Un délit de fuite consiste à quitter les lieux d’un accident sans s’arrêter, sans échanger ses coordonnées et sans permettre d’établir clairement les circonstances. Pour la victime à moto ou en scooter, la difficulté vient surtout de l’absence de tiers identifié. L’assureur ne peut pas engager immédiatement de recours contre le responsable.
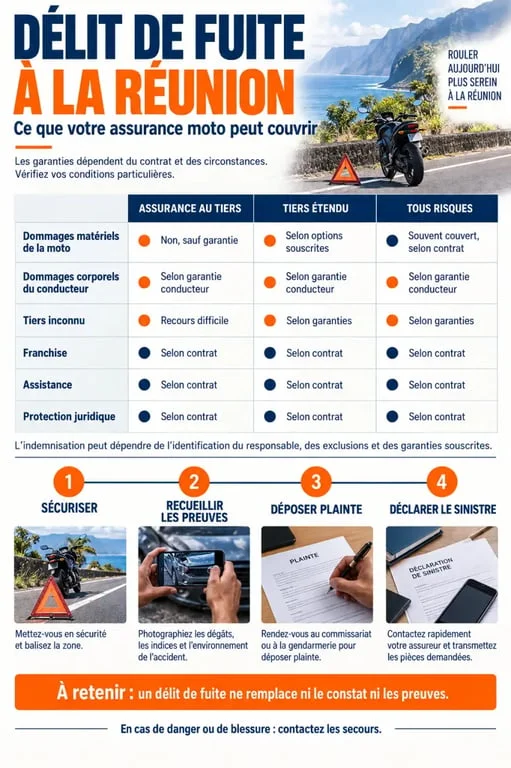
Il faut distinguer le délit de fuite subi de celui commis par l’assuré. Lorsque vous êtes victime, le dossier est traité comme un sinistre dont les circonstances doivent être établies. La responsabilité civile obligatoire indemnise les dommages que vous causez à autrui. Elle ne répare pas, à elle seule, votre propre deux-roues lorsqu’un véhicule inconnu vous a percuté.
La fuite ne doit donc pas vous conduire à abandonner les démarches. Même sans plaque complète ni constat amiable, des éléments concordants peuvent appuyer votre déclaration et faciliter l’identification ultérieure du conducteur.
Les gestes qui protègent votre dossier dès les premières minutes
- Sécurisez la zone et faites-vous soigner. Éloignez-vous de la circulation si votre état le permet. En cas de blessure, appelez les secours et conservez tous les documents médicaux. Ils serviront à évaluer vos dommages corporels.
- Notez ce que vous avez vu. Relevez la plaque, même partiellement, ainsi que la marque, le modèle, la couleur et les particularités du véhicule. Indiquez aussi l’heure, le lieu précis et la direction de fuite.
- Photographiez la scène avant de déplacer la moto. Prenez des vues de la chaussée, de la signalisation et des traces au sol, puis des photos rapprochées des dégâts, de vos équipements et des éventuels débris.
- Recueillez les coordonnées des témoins. Leurs déclarations peuvent confirmer le choc et la fuite. Si des caméras se trouvent à proximité, mentionnez-les dans votre plainte et dans votre déclaration à l’assureur.
- Déposez plainte et déclarez le sinistre. Présentez-vous au commissariat ou à la gendarmerie avec les éléments réunis. Transmettez ensuite le récépissé, les photos et les témoignages à votre assurance moto, dans le délai prévu par votre contrat.
À La Réunion, un commerçant, un automobiliste arrêté à proximité ou une personne présente lors du remorquage peut conserver un détail utile que vous n’avez pas pu relever sous le choc. Regroupez ces informations dans une chronologie simple : heure de l’accident, appels, photos, prise en charge et dépôt de plainte. Cette organisation aide l’assureur, l’expert et les forces de l’ordre à relier les faits.
Au tiers ou tous risques : ce que votre assurance moto peut couvrir
La garantie mobilisable dépend du préjudice et des options souscrites. Les intitulés, plafonds, exclusions et franchises varient selon les contrats. Consultez donc vos conditions particulières avant de conclure à une prise en charge.
| Formule | Dégâts de la moto si le tiers est inconnu | Blessures du conducteur | Services utiles |
|---|---|---|---|
| Au tiers | Généralement non couverts, sauf garantie complémentaire | Possible avec une garantie du conducteur | Assistance ou protection juridique si elles sont souscrites |
| Tiers étendu | Selon les garanties choisies : vol, incendie ou événements prévus au contrat, mais pas nécessairement le choc | Possible avec une garantie du conducteur | Assistance, recours et options selon le contrat |
| Tous risques | La garantie dommages tous accidents peut intervenir, même sans responsable identifié | À vérifier : la garantie du conducteur reste essentielle | Remorquage, défense et recours selon les options |
La moto, le casque et les accessoires ne suivent pas toujours le même régime
La garantie dommages tous accidents couvre en principe les dommages matériels de la moto assurée. Le casque, le blouson, la bagagerie, les accessoires ajoutés et les équipements spécifiques peuvent toutefois relever de garanties séparées, de plafonds ou de justificatifs d’achat. Photographiez-les et joignez les factures disponibles. Si la moto est immobilisée, vérifiez également les conditions d’assistance et de remorquage.
La garantie du conducteur protège les blessures
Vos dommages corporels ne sont pas automatiquement couverts par une formule au tiers. La garantie du conducteur peut indemniser vos préjudices, y compris lorsque le responsable a disparu, sous réserve de ses seuils de déclenchement, plafonds et exclusions. Pour un motard, cette protection mérite une vérification attentive : une chute apparemment limitée peut entraîner des soins, un arrêt de travail ou une rééducation.
Franchise et bonus-malus : les points à vérifier avant d’accepter le dossier
Lorsqu’une garantie dommages indemnise votre moto sans tiers responsable identifié, une franchise contractuelle peut rester à votre charge. Si le conducteur est ensuite retrouvé et que son assureur indemnise le sinistre, cette franchise peut être récupérée. Demandez à votre assureur le montant applicable et les conditions de ce recours.
Le bonus-malus dépend des circonstances retenues et de la responsabilité attribuée. Un accident avec un tiers inconnu n’est pas automatiquement neutre. L’absence de preuves peut compliquer la reconnaissance de votre non-responsabilité. Fournissez donc un dossier cohérent dès le départ et demandez une explication écrite sur l’incidence éventuelle du sinistre sur votre coefficient.
Choisir une protection adaptée aux trajets dans le 974
Pour une assurance moto à La Réunion, ne comparez pas seulement le prix. Examinez le niveau de protection en cas de choc avec un responsable non identifié. Une formule comprenant les dommages tous accidents, une garantie du conducteur adaptée, l’assistance en cas d’immobilisation et une protection juridique apporte une couverture plus complète.
Avant de demander un devis pour votre moto ou votre scooter, comparez la franchise, les plafonds corporels, les exclusions liées au prêt du véhicule, au permis ou à certains usages, ainsi que la prise en charge des accessoires. Après un sinistre, ces éléments déterminent souvent davantage votre reste à charge que le nom commercial de la formule.