Obtenir son permis A2 est une étape marquante pour tout amateur de deux-roues à La Réunion. Entre la liberté de circuler sur les routes sinueuses des Hauts et l’envie de dompter sa première machine, l’assurance moto devient rapidement une priorité. La complexité des contrats et les spécificités du marché local peuvent toutefois rendre la souscription déroutante pour un jeune conducteur. Pour éviter les pièges financiers, il est nécessaire de comprendre les mécanismes de tarification et les garanties adaptées à votre réalité insulaire.
Comprendre le cadre du permis A2 et la passerelle vers le A
Le permis A2 est accessible dès 18 ans et autorise la conduite de motos dont la puissance n’excède pas 35 kW, avec un rapport puissance-poids inférieur ou égal à 0,2 kW/kg. Pour les trois-roues, la limite est fixée à 15 kW. Assurer une moto débridée avec un permis A2 rend votre contrat caduc en cas de sinistre, car vous ne respectez pas les conditions légales de votre catégorie de permis. Cette restriction technique est le premier point de vigilance pour tout jeune conducteur.
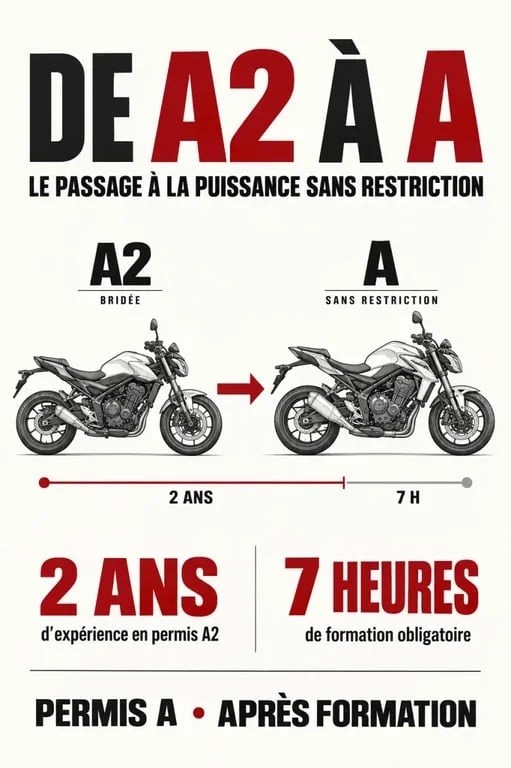
La transition vers le permis A
Après deux ans de pratique effective et une formation complémentaire de 7 heures, vous pouvez obtenir le permis A. Cette passerelle est un tournant majeur pour votre assurance. Une fois le permis A obtenu, vous accédez à des machines sans restriction de puissance. Vous devez alors effectuer une mise à jour immédiate de vos garanties auprès de votre assureur pour éviter toute sous-assurance, car le risque associé à des motos plus puissantes modifie le calcul de votre prime.
Choisir la formule d’assurance adaptée à votre profil
Le choix de la formule dépend de la valeur de votre véhicule et de votre usage quotidien. La formule au tiers, ou responsabilité civile, est le minimum légal obligatoire. Elle couvre les dommages matériels et corporels causés aux tiers, mais ne prend pas en charge vos propres dégâts en cas d’accident responsable. Pour une moto financée à crédit ou une machine récente, cette protection est souvent insuffisante.
Intermédiaire ou tous risques : le bon arbitrage
Les formules intermédiaires, incluant le vol et l’incendie, ou les formules tous risques sont recommandées pour protéger votre investissement. La formule tous risques offre une protection étendue, incluant les dommages tous accidents, ce qui est pertinent si vous utilisez votre moto quotidiennement pour vos trajets domicile-travail. À La Réunion, où les événements climatiques comme les vents violents ou les fortes pluies peuvent endommager un véhicule stationné, vérifiez systématiquement la couverture des catastrophes naturelles dans votre contrat. Une moto stationnée en extérieur sans protection contre le vol ou les intempéries représente un risque financier que seule une couverture adaptée peut atténuer.
Les facteurs influençant le tarif de votre assurance
Le coût de votre assurance moto dépend de critères précis : le modèle de la moto, la zone géographique de stationnement, votre bonus-malus et votre ancienneté de permis. La surprime jeune conducteur, bien que réelle, peut être atténuée par des dispositifs de fidélité ou des labels de sécurité proposés par certains assureurs. Votre historique de conduite est le levier principal pour réduire votre budget assurance sur le long terme.
La réduction de votre surprime de jeune conducteur suit un rythme temporel strict. En restant vigilant et sans sinistre responsable sur une période de trois ans, vous voyez mécaniquement votre coefficient de surprime diminuer. Cette économie vous permet de libérer des ressources financières pour investir dans des équipements de sécurité de meilleure qualité, comme un gilet airbag ou un casque homologué plus performant, qui réduisent également les risques de blessures graves en cas de chute sur les routes réunionnaises.
Garanties essentielles pour le jeune motard réunionnais
La protection corporelle du conducteur est la garantie la plus vitale. Elle indemnise vos préjudices physiques en cas d’accident, même si vous êtes responsable. Au-delà de la santé, pensez à la garantie équipements. Votre casque, votre blouson, vos gants et vos bottes représentent un investissement important qui doit être couvert en cas de chute. Sans cette option, le remplacement de votre équipement reste à votre charge, ce qui peut représenter plusieurs centaines d’euros.
L’assistance et les risques locaux
Une bonne assurance doit inclure une assistance 24h/24 et 7j/7, incluant le remorquage en cas de panne ou d’accident. Ce service est particulièrement utile si vous vous aventurez dans des zones isolées de l’île. Vérifiez également les conditions de prise en charge pour les crevaisons ou la perte de clés, des désagréments courants mais coûteux sur les routes de montagne où les services de dépannage peuvent être difficiles à joindre.
Démarches pour obtenir un devis personnalisé
Pour obtenir une proposition tarifaire précise, préparez les documents nécessaires : votre permis de conduire A2, la carte grise de la moto, ainsi que votre relevé d’informations si vous avez déjà un historique d’assurance auto. Ces éléments permettent à l’assureur d’évaluer précisément le risque et de vous proposer une formule adaptée à votre situation locale.
Il est recommandé de solliciter plusieurs devis en ligne pour comparer les franchises, les plafonds d’indemnisation et les exclusions. Une demande de devis en ligne est le moyen le plus efficace de confronter les offres disponibles sur le marché réunionnais et de trouver le juste équilibre entre protection et budget. Prenez le temps de lire les conditions générales, notamment les clauses d’exclusion liées aux zones de circulation ou aux types de stationnement, afin d’éviter toute mauvaise surprise lors d’une déclaration de sinistre.