À La Réunion, un cyclone, une inondation, des pluies intenses ou un glissement de terrain peuvent endommager une moto. Pourtant, la violence du phénomène ne suffit pas à déclencher un remboursement. L’indemnisation dépend des garanties prévues au contrat et, pour une catastrophe naturelle, de la reconnaissance officielle de l’événement. Une assurance au tiers ne couvre généralement pas les dégâts subis par votre propre deux-roues.
Le point décisif : une garantie dommages et un arrêté officiel
La responsabilité civile, obligatoire pour circuler, indemnise les dommages corporels et matériels causés aux tiers. Elle ne rembourse pas les dégâts subis par votre moto, qu’elle soit stationnée ou en circulation. Pour espérer une indemnisation après un phénomène naturel, votre contrat doit prévoir une garantie dommages au véhicule, souvent incluse dans une formule intermédiaire ou tous risques.
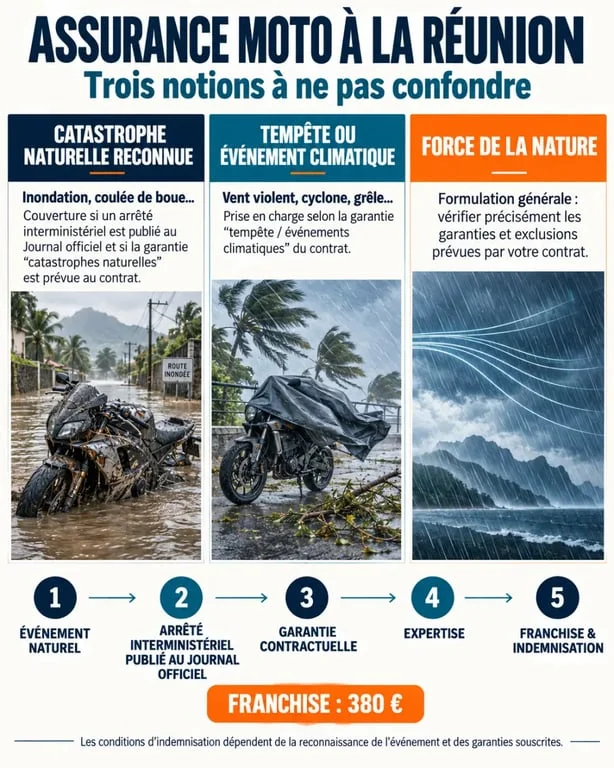
La garantie catastrophes naturelles s’applique lorsque l’état de catastrophe naturelle est constaté par un arrêté interministériel publié au Journal officiel. Cette publication permet d’activer le régime correspondant. Elle ne remplace toutefois pas l’examen du contrat : la moto doit aussi être couverte contre les dommages matériels.
Dans le corpus d’offres observé, la franchise applicable en cas de catastrophe naturelle est de 380 euros. Elle reste à la charge de l’assuré et réduit le montant versé. Si l’expert évalue les réparations à 1 500 euros, l’indemnité dépendra notamment de cette franchise, des plafonds éventuels et de la méthode de calcul prévue par le contrat.
Cyclone, tempête ou force de la nature : ne pas confondre les garanties
Un cyclone ou une forte pluie n’est pas automatiquement considéré comme une catastrophe naturelle. Selon sa qualification et les clauses de l’assurance moto, l’événement peut relever d’une garantie tempête, événements climatiques ou force de la nature. Ces garanties contractuelles peuvent prendre le relais lorsqu’aucun arrêté de catastrophe naturelle n’est publié.
| Situation | Garantie à vérifier | Point de vigilance |
|---|---|---|
| Inondation reconnue officiellement | Catastrophes naturelles | Arrêté publié au Journal officiel et franchise |
| Vent violent ou dégâts liés à un cyclone | Tempête ou événements climatiques | Définition exacte prévue au contrat |
| Chute de pierres, coulée de boue ou glissement | Force de la nature ou dommages tous accidents | Exclusions et conditions de stationnement |
| Moto emportée ou détruite | Dommages au véhicule | Valeur retenue en cas de perte totale |
À La Réunion, l’exposition dépend aussi du lieu où la moto est garée. Un deux-roues stationné dans une cour, sur un parking ouvert ou près d’un talweg n’est pas exposé comme une moto placée dans un garage fermé. Le relief, le ruissellement, les projections, l’accès des secours et la possibilité de déplacer le véhicule avant l’épisode météo doivent être pris en compte. Ces éléments peuvent guider le choix de l’assistance et du niveau de couverture, au-delà du seul prix de la formule.
Ce que l’assureur peut indemniser après l’expertise
L’expert détermine la nature des dommages, le coût des réparations et, si nécessaire, la valeur de la moto avant le sinistre. Selon le contrat, le calcul peut retenir la valeur à dire d’expert, la valeur catalogue, une valeur majorée ou la valeur à neuf pendant 24 ou 36 mois. La vétusté, l’ancienneté et l’état d’entretien du deux-roues peuvent donc modifier sensiblement le montant du règlement.
Équipements et accessoires : une garantie distincte à contrôler
Un casque, des gants, un blouson, des optiques additionnelles ou un top-case ne sont pas forcément couverts au même niveau que la moto. Les accessoires hors-série peuvent devoir être déclarés ou faire l’objet d’une option spécifique. Certaines formules prévoient des plafonds allant de 250 euros à plus de 5 000 euros selon le niveau choisi. Conservez les factures, photos et preuves d’achat pour faciliter l’évaluation.
Assistance et conducteur : deux protections complémentaires
Le remorquage et le véhicule de remplacement peuvent réduire les conséquences d’une immobilisation. Une franchise kilométrique peut cependant s’appliquer en cas de panne. La garantie du conducteur répond à une autre situation : elle couvre les blessures du motard selon les plafonds et les conditions prévus. La garantie dommages indemnise, elle, le véhicule. Ces protections peuvent être souscrites ensemble, mais elles ne se remplacent pas.
Déclarer le sinistre sans fragiliser votre dossier
Après avoir mis la moto à l’abri, si cela est possible et sans danger, contactez l’assureur dans le délai indiqué par le contrat. Évitez d’engager des réparations importantes avant son accord, sauf mesure conservatoire indispensable. L’assureur pourra mandater un expert, demander des justificatifs et préciser la garantie mobilisée.
- Photographiez la moto sous plusieurs angles, son emplacement et les dommages visibles.
- Conservez la carte grise, les factures d’entretien, les justificatifs d’achat des accessoires et les échanges avec le réparateur.
- Notez la date, le lieu précis et les circonstances : eau montée dans le garage, chute de pierres, vent, arbre ou objet projeté.
- Vérifiez si un arrêté interministériel concerne votre commune. En son absence, demandez l’examen des garanties tempête ou force de la nature.
- En cas de désaccord sur l’évaluation, demandez le rapport d’expertise et relisez la procédure de contestation prévue au contrat.
Comparer une assurance moto adaptée au 974 avant la saison cyclonique
Pour comparer les offres à La Réunion, ne vous arrêtez pas à la seule mention « catastrophe naturelle ». Vérifiez la présence des garanties tempête et force de la nature, le montant de la franchise, les exclusions, l’assistance, les plafonds applicables aux équipements et la méthode d’indemnisation de la moto. Une formule tous risques peut proposer une protection plus large. Une formule intermédiaire peut aussi convenir à une moto moins cotée ou stationnée dans un lieu sécurisé, si ses garanties correspondent réellement à votre situation.
Demandez un devis en indiquant la valeur du deux-roues, son usage, sa cylindrée, ses accessoires et son lieu habituel de stationnement. Un conseiller local pourra ensuite vérifier les clauses applicables aux cyclones, aux inondations et aux autres événements climatiques. Cette comparaison permet d’identifier les différences de franchise, de plafond et d’indemnisation avant qu’un sinistre ne les rende concrètes.