À La Réunion, assurer une moto ne revient pas seulement à protéger le deux-roues. Après une chute, un accident ou un vol, le casque et le blouson peuvent coûter cher à remplacer. Pourtant, la responsabilité civile obligatoire ne les indemnise pas automatiquement. Pour bénéficier d’une prise en charge, recherchez une garantie équipements du motard et vérifiez ses conditions avant de souscrire.
Casque, blouson et gants : ce que la garantie équipements peut réellement couvrir
La garantie casque et blouson est généralement proposée dans une formule étendue ou en option. Elle peut couvrir les équipements portés par le conducteur lors d’un sinistre garanti : casque, blouson, pantalon renforcé, gants, bottes ou chaussures adaptées. Les accessoires fixés à la moto, comme un top-case ou des bagages, relèvent souvent d’une garantie distincte.
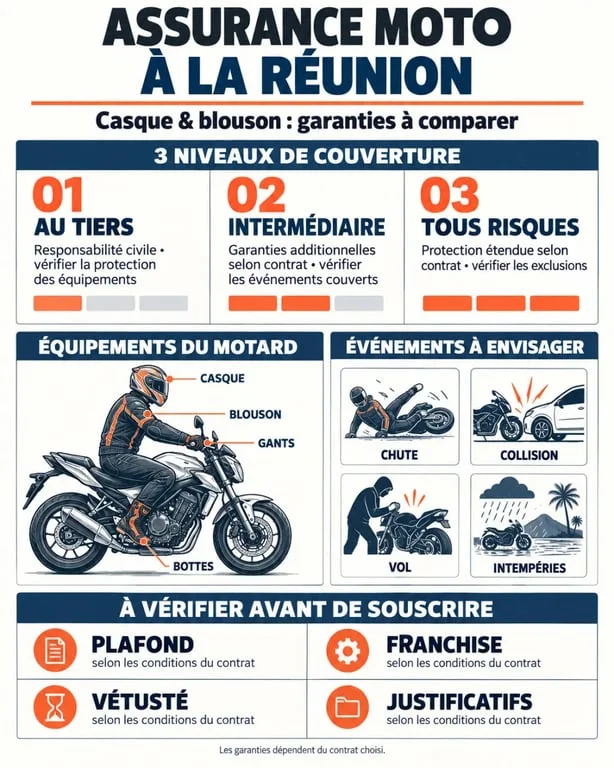
La prise en charge dépend surtout de l’événement et de la formule choisie. Après un accident responsable, une assurance au tiers ne rembourse habituellement ni la moto ni les équipements du conducteur. Une garantie dommages tous accidents ou une option dédiée peut modifier cette situation. Après un accident non responsable, l’indemnisation peut aussi être demandée à l’assureur du responsable identifié, selon les circonstances.
| Situation | Garantie à rechercher | Point de vigilance |
|---|---|---|
| Chute ou collision | Dommages tous accidents et équipements du motard | Vérifier si le sinistre responsable est inclus |
| Vol de la moto avec équipements rangés dedans | Garantie vol et garantie accessoires ou équipements | Les objets transportés ne sont pas toujours garantis |
| Casque ou blouson volé séparément | Garantie spécifique expressément prévue | Le vol isolé est fréquemment limité ou exclu |
| Pluie intense, inondation ou cyclone | Événements climatiques ou catastrophe naturelle | Lire les conditions d’application et la franchise |
Choisir une formule adaptée à sa moto et aux risques réunionnais
La formule au tiers comprend la responsabilité civile. Elle indemnise les dommages corporels et matériels causés à autrui. Cette couverture est indispensable pour circuler, mais elle ne protège pas, à elle seule, le conducteur, sa moto ou son équipement. Elle peut convenir à un véhicule ancien de faible valeur, à condition d’être prêt à assumer les conséquences financières d’un sinistre subi.
Une formule intermédiaire ajoute souvent des garanties contre le vol, l’incendie, le vandalisme ou certains événements climatiques. La formule tous risques étend en principe la protection aux dommages accidentels du véhicule, y compris lorsque le conducteur est responsable. Dans les deux cas, la garantie casque et blouson doit être lue séparément. Elle n’est pas nécessairement incluse au même niveau que les dommages subis par la moto.
À La Réunion, le lieu de stationnement, les déplacements fréquents, les routes humides ou sinueuses et l’exposition aux intempéries méritent une attention particulière. Une assistance panne et accident, avec remorquage et rapatriement, peut limiter les conséquences d’une immobilisation. La protection corporelle du conducteur est également importante. Elle complète la responsabilité civile lorsque le motard est blessé sans tiers responsable solvable.
Plafond, franchise et vétusté : les trois lignes à lire avant de souscrire
Une garantie équipements ne prévoit pas forcément un remplacement au prix du neuf. Le contrat peut fixer un plafond d’indemnisation par sinistre ou par année, une franchise fixe ou proportionnelle, ainsi qu’une vétusté. Cette dernière réduit la valeur retenue selon l’âge, l’état ou l’usage de l’équipement. Un blouson ancien et très utilisé peut donc être remboursé à une valeur nettement inférieure à son prix d’achat.
Vérifiez également les exclusions : équipement non homologué, défaut d’entretien, absence de lien avec un accident garanti, vol sans effraction lorsque cette condition est prévue, ou équipement laissé sans surveillance. Un casque ayant subi un choc peut sembler intact, alors que sa structure de protection est compromise. Conservez l’objet endommagé jusqu’aux instructions de l’assureur pour faciliter l’évaluation du dossier.
La facture ne suffit pas toujours à établir la valeur d’un équipement. Photographiez votre casque, votre blouson et leurs étiquettes, notez les références, puis archivez la facture. Si possible, associez ces documents à des photos prises lors de vos trajets ou au moment de l’achat. Cette traçabilité des équipements aide à démontrer la propriété, l’état antérieur et la valeur du matériel, notamment lorsque la moto a disparu après un vol.
Préparer son devis d’assurance moto à La Réunion sans oublier les équipements
Pour comparer des devis pertinents, préparez la carte grise, le permis, le relevé d’informations si vous avez déjà été assuré, ainsi que les caractéristiques de la moto ou du scooter. L’assureur étudiera notamment la cylindrée, l’ancienneté du permis, le bonus-malus, l’usage privé, domicile-travail ou professionnel, ainsi que le stationnement en garage, sur un parking ou sur la voie publique.
Au moment de demander une proposition, formulez précisément votre besoin : « garantie casque, blouson, gants et bottes », plutôt que « équipements inclus ». Demandez le plafond applicable, la franchise, le mode d’indemnisation, les justificatifs requis et les événements couverts. Comparez aussi l’assistance, la protection juridique, la garantie conducteur et les exclusions liées au vol ou aux événements climatiques.
Une couverture adaptée n’est pas forcément celle qui affiche la prime la plus basse. Pour une moto 125 cm³ utilisée tous les jours, un scooter 50 cm³ ou une grosse cylindrée stationnée à l’extérieur, le bon équilibre dépend du budget, de la valeur du véhicule et de celle de l’équipement porté. Demander un devis d’assurance moto à La Réunion permet ensuite de confronter les garanties proposées à vos usages réels.