À La Réunion, assurer une moto ne revient pas seulement à choisir entre une formule au tiers et une couverture tous risques. Les trajets quotidiens, le stationnement, les routes de montagne et les épisodes météorologiques peuvent modifier les besoins de protection. Un spécialiste de l’assurance moto à La Réunion compare les contrats selon ces situations concrètes, et pas uniquement selon le montant de la cotisation.
Pourquoi privilégier un interlocuteur qui connaît les deux-roues réunionnais ?
Un assureur généraliste peut proposer une formule moto, mais un spécialiste examine plus précisément le véhicule, son usage et son environnement. Un scooter de 50 cm³ utilisé en ville, une moto de 125 cm³ pour les déplacements professionnels, une grosse cylindrée destinée aux sorties du week-end, une moto de collection ou un modèle hypersportif n’ont pas les mêmes besoins. Les pièces à garantir, les conditions d’assistance et les exclusions peuvent aussi varier.
La proximité compte lorsqu’un sinistre immobilise le deux-roues. Un interlocuteur local doit pouvoir expliquer les démarches, faciliter l’expertise et préciser les conditions de réparation ou de remorquage. Avant de souscrire, demandez qui gère le dossier, comment joindre l’assistance et si un réseau de réparateurs ou d’experts spécialisés dans les deux-roues peut intervenir sur l’île.
Cette connaissance du terrain ne remplace pas la lecture du contrat. Elle aide toutefois à poser les bonnes questions sur le climat, les déplacements, le garage habituel et les équipements réellement utilisés. C’est aussi un moyen de vérifier que la formule correspond à une moto de loisir, à un usage professionnel ou à une utilisation quotidienne.
Les garanties à examiner avant de comparer les prix
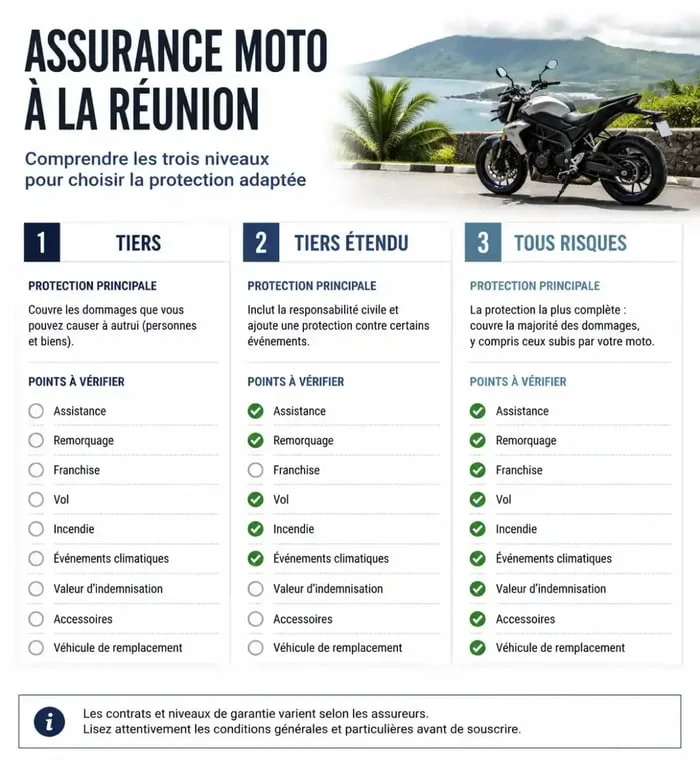
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais elle ne répare pas votre moto après une chute responsable, un vandalisme ou un accident sans tiers identifié. La comparaison doit donc porter sur le niveau réel de protection, les exclusions, les plafonds et les franchises.
| Niveau de couverture | Protection principale | À vérifier dans le contrat |
|---|---|---|
| Tiers | Responsabilité civile et, selon l’offre, défense-recours | Assistance en cas de panne, distance de remorquage et franchise kilométrique |
| Tiers étendu | Peut inclure le vol, l’incendie et les événements climatiques | Conditions liées à l’antivol, montant de la franchise et garanties cycloniques |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon les conditions | Valeur d’indemnisation, vétusté, plafond des accessoires et véhicule de remplacement |
Vol, accessoires et équipement : les détails qui changent l’indemnisation
Un top case, des sacoches, un antivol homologué, un casque ou un gilet airbag peuvent représenter une somme importante. Vérifiez s’ils sont inclus, proposés en option ou soumis à un plafond distinct. Certaines offres prévoient une couverture des équipements du conducteur jusqu’à 3 400 € sans vétusté et des accessoires au-delà de 5 000 €. Ces montants et leurs conditions varient selon la formule.
Déclarez les équipements permanents avec précision et conservez les factures, les photos et les références. Vérifiez également le traitement du contenu du top case, qui peut être inclus ou proposé en option. En cas de vol, ces éléments facilitent l’évaluation des biens concernés et évitent une différence entre la situation déclarée et le contenu réellement assuré.
Cyclone, inondation et panne : anticipez l’immobilisation
La seule mention « catastrophes naturelles » ne suffit pas. Demandez si les dommages liés aux événements climatiques sont couverts, dans quelles circonstances et avec quelle franchise. Après un épisode majeur, une moto peut subir une chute, une infiltration, une inondation ou des projections. La cause exacte du dommage et les garanties souscrites déterminent la prise en charge.
Avant un épisode venteux, stationnez la moto sur un emplacement aussi protégé que possible et utilisez un point d’attache fixe avec un antivol adapté. Une housse correctement fixée limite les mouvements du véhicule et les dégâts provoqués par les objets emportés. Ces précautions peuvent aussi compter dans l’analyse d’un sinistre, notamment lorsque le contrat prévoit des mesures de protection pour le stationnement ou l’antivol.
Après un dommage, photographiez la moto et son emplacement avant toute intervention, lorsque les conditions de sécurité le permettent. Conservez les éléments utiles au dossier et suivez les consignes de déclaration prévues par l’assureur. Le contrat reste la référence pour connaître les délais, les justificatifs et les modalités d’expertise.
L’assistance doit correspondre à votre mobilité
Une assistance 0 km peut être précieuse si la moto refuse de démarrer devant votre domicile ou sur votre lieu de travail. Les différences entre les formules sont toutefois importantes. Certaines appliquent une franchise de 30 km en cas de panne, tandis que d’autres n’imposent aucune franchise kilométrique.
Si le deux-roues est indispensable pour vos déplacements, examinez aussi la durée et les conditions du véhicule de remplacement. Certaines offres prévoient un prêt pouvant aller jusqu’à 30 jours en cas de vol. Vérifiez le type de véhicule proposé, les conditions d’accès à la prestation et les événements qui déclenchent réellement son application.
Comparer un devis sans se laisser guider par la seule mensualité
Un devis pertinent doit tenir compte de la cylindrée, de la valeur de la moto, de son lieu de garage, de vos déplacements et de votre historique de conduite. Indiquez les modifications, les accessoires et l’usage professionnel éventuel. Une déclaration imprécise peut compliquer l’indemnisation si le véhicule, son utilisation ou ses équipements ne correspondent pas aux informations du contrat.
Pour une moto récente, renseignez-vous sur une éventuelle valeur à neuf pour les véhicules de moins de 2 ans. Pour une moto plus ancienne, certaines formules prévoient une valeur à dire d’expert majorée de 15 %. Comparez aussi la protection du conducteur, les garanties contre le vol et l’incendie, les dommages tous accidents, la protection juridique et le contenu du top case.
- Comparez les franchises applicables au vol, aux dommages et aux événements climatiques.
- Contrôlez le plafond dédié au pilote, aux accessoires et au contenu du top case.
- Demandez les modalités d’assistance, de remorquage et de prêt de véhicule.
- Lisez les exclusions liées au permis, à l’usage déclaré et aux dispositifs antivol.
- Vérifiez les conditions d’indemnisation selon l’âge et la valeur de la moto.
Solliciter plusieurs devis permet de comparer les garanties sur une base identique. Un spécialiste assurance moto à La Réunion doit pouvoir expliquer clairement les écarts de protection et adapter la formule à votre pratique. L’objectif est de couvrir les risques réellement rencontrés, sans payer pour des garanties inutiles ni choisir une protection trop limitée après un vol, une panne ou un sinistre climatique.