Après un vol, une chute grave ou la destruction d’un deux-roues, l’assurance ne rembourse pas automatiquement son prix d’achat. À La Réunion, une garantie fondée sur la valeur agréée, la valeur d’achat ou la valeur majorée peut mieux protéger le budget consacré à une moto ou à un scooter. La différence se joue dans les conditions du contrat, bien avant le sinistre.
Valeur agréée, valeur d’achat et VRADE : ce que chaque terme change
La valeur agréée correspond à un montant fixé dans le contrat avant le sinistre. Elle sert de base à l’indemnisation selon les modalités prévues. Cette solution peut réduire l’incertitude liée à une estimation réalisée après le vol ou la destruction, surtout lorsque la valeur du deux-roues mérite d’être sécurisée.
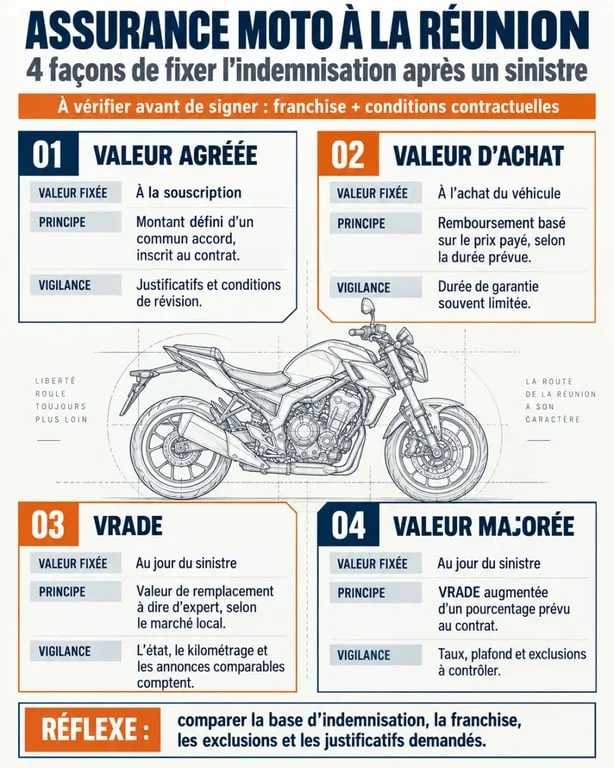
La VRADE, ou valeur de remboursement à dire d’expert, est déterminée au moment du sinistre. L’expert examine notamment l’état, l’âge, le kilométrage et le marché du véhicule. Cette estimation se rapproche de la valeur vénale. Elle peut donc être inférieure au prix payé, notamment après plusieurs années d’utilisation, car la vétusté et l’état du marché influencent le montant retenu.
| Mode de valeur | Principe | Point de vigilance |
|---|---|---|
| Valeur agréée | Montant défini au contrat avant le sinistre. | Vérifier les conditions de fixation, de révision et les exclusions. |
| Valeur d’achat | Remboursement fondé sur le montant payé pendant une période prévue. | La durée est limitée et un justificatif d’achat est généralement nécessaire. |
| VRADE | Valeur estimée par l’expert après le sinistre. | La vétusté et l’état du marché peuvent réduire l’indemnité. |
| Valeur majorée | Majoration de la valeur déterminée par l’expert selon l’option souscrite. | Contrôler l’éligibilité du véhicule et la durée de l’avantage. |
Chez APRIL, la garantie valeur d’achat est annoncée pendant les 12 premiers mois. L’option Valeur majorée peut prolonger cette logique jusqu’aux 2 ans du véhicule. Dans certains cas, la VRADE peut aussi être majorée de 15 %. Ces mécanismes restent soumis aux conditions du contrat et à la classification du deux-roues.
En cas de vol, de destruction ou de réparation : quel remboursement attendre ?
Une indemnisation en perte totale intervient généralement lorsque la moto est volée et non retrouvée, détruite ou déclarée irréparable. L’assureur applique alors la valeur prévue par la garantie souscrite, puis retire, le cas échéant, la franchise. Lorsqu’un capital minimum garanti est prévu, il peut éviter une indemnité trop faible. Chez APRIL, ce capital est compris entre 500 € et 2 500 € selon la classification du véhicule.
Si le deux-roues est réparable, le calcul ne porte plus uniquement sur sa valeur globale. Il dépend aussi du coût des réparations, des pièces, de la main-d’œuvre et des plafonds applicables. Une garantie dommages ou tous risques peut alors faire la différence, à condition que le sinistre soit bien couvert par le contrat.
Le socle souvent oublié : les preuves de la valeur réelle de votre moto
Une bonne indemnisation ne dépend pas seulement de la formule choisie. Elle repose aussi sur le dossier présenté à l’assureur ou à l’expert. Conservez la facture d’achat, les factures d’entretien, les justificatifs d’accessoires, les photos datées et la preuve d’un éventuel équipement homologué.
Pour une moto entretenue avec soin ou équipée d’éléments coûteux, ces documents apportent une traçabilité utile lors de l’expertise. Ils permettent de distinguer une amélioration justifiée d’une simple déclaration difficile à vérifier après le sinistre. Ils peuvent également aider à établir plus précisément la valeur du véhicule et des équipements couverts.
Quelle formule choisir face aux risques réunionnais ?
La responsabilité civile est obligatoire, mais elle indemnise les dommages causés aux tiers, pas ceux subis par votre propre moto. Pour protéger sa valeur financière, il faut donc étudier les garanties vol, incendie, dommages, événements climatiques et équipements du motard.
- Au tiers : cette formule peut convenir à une moto ancienne dont la perte serait financièrement supportable. La protection du véhicule lui-même reste limitée.
- Intermédiaire : elle peut inclure le vol, l’incendie ou certains événements, selon le contrat. Elle répond à la recherche d’une protection ciblée.
- Tous risques : elle offre en principe une couverture plus large des dommages subis par le véhicule, y compris après un accident responsable, sous réserve des franchises et des exclusions.
À La Réunion, les pluies fortes, les vents violents, les inondations et les épisodes cycloniques exigent une lecture attentive des garanties climatiques. Vérifiez le déclenchement de la garantie, les règles de stationnement, les mesures de prévention éventuellement exigées et la prise en charge en cas de catastrophe naturelle.
Le lieu de stationnement compte aussi. Un deux-roues garé à l’extérieur n’est pas exposé aux mêmes conditions qu’un véhicule placé dans un garage fermé. Ces informations doivent être déclarées avec précision, car elles peuvent influer sur la couverture et sur le tarif.
Les conditions à contrôler avant de demander un devis
Le meilleur devis d’assurance moto à La Réunion n’est pas forcément celui qui affiche la cotisation la plus basse. Comparez le mode de valorisation, le montant de la franchise, les plafonds d’indemnisation, les exclusions liées au vol ou au climat, ainsi que la couverture des casques, gants, blousons et accessoires.
Le tarif dépend notamment de la cylindrée, de la marque, du modèle, de l’usage déclaré, du stationnement, de l’ancienneté du permis, de l’âge, du bonus-malus et des antécédents. Une 50 cm³, une 125 cm³ et une grosse cylindrée ne présentent pas le même risque ni les mêmes besoins de garantie.
Pour obtenir des propositions pertinentes, préparez la carte grise, le permis et le relevé d’informations. Indiquez précisément si vous utilisez votre moto pour les trajets domicile-travail, les loisirs ou une activité professionnelle. Cette déclaration doit correspondre à l’usage réel du véhicule.
Demandez enfin où figure la valeur retenue en cas de perte totale. Cette ligne du contrat, avec la franchise, les plafonds et les exclusions, détermine souvent davantage le montant réellement perçu que la seule cotisation annuelle. Une comparaison entre plusieurs propositions permet ensuite de choisir une assurance moto adaptée à La Réunion, à la valeur du deux-roues et à son mode d’utilisation.