Choisir un assureur moto réunionnais demande de tenir compte de la cylindrée, de l’usage du véhicule et des conditions de stationnement à La Réunion. Un scooter 50 cm³ utilisé chaque jour ne présente pas les mêmes besoins qu’une moto gros cube, de collection ou de piste. La bonne couverture doit protéger les tiers, le conducteur et le deux-roues, tout en restant adaptée à votre budget.
Quels assureurs moto privilégier à La Réunion ?
Plusieurs acteurs accessibles à La Réunion proposent des contrats pour les deux-roues. Prudence Créole présente une offre structurée selon la cylindrée, avec trois niveaux de couverture : Base, Eco et Optima. La Mutuelle des Motards s’adresse à des profils variés et propose notamment des solutions pour les motos de piste, de collection, personnalisées, de prestige ou de plus de 15 ans.
La spécialisation compte, mais la proximité reste un critère pratique. Un conseiller présent sur l’île peut vous aider à comprendre les garanties, les franchises et les conditions d’indemnisation. Il peut aussi préciser les modalités applicables au vol, à l’incendie ou aux catastrophes naturelles. Avant de souscrire, vérifiez les moyens de contact disponibles, la présence d’une agence proche et la façon de déclarer un sinistre.
Un annuaire local comme PagesJaunes peut également aider à repérer des agences et des sociétés d’assurance à La Réunion. Cette démarche permet de comparer les interlocuteurs sans se limiter au prix affiché en ligne. Demandez plusieurs devis et examinez le contenu réel des formules proposées.
Quelle assurance choisir selon votre type de deux-roues ?
La cylindrée et l’usage du véhicule orientent le choix du contrat. Les offres disponibles à La Réunion distinguent généralement plusieurs catégories :
- Cyclomoteur de 50 cm³ : la responsabilité civile est le minimum requis pour indemniser les dommages causés aux tiers. Elle peut notamment intervenir pour les dommages corporels ou matériels causés à un passager lorsque la responsabilité de l’assuré est engagée.
- Scooter ou moto de 125 cm³ : une protection contre le vol et l’incendie peut compléter la responsabilité civile, surtout lorsque le véhicule est utilisé quotidiennement ou stationne dans un lieu exposé.
- Moto de plus de 125 cm³ et gros cube : une formule renforcée, voire une garantie dommages tous accidents, protège mieux un véhicule dont la valeur de remplacement est plus élevée.
- Véhicules particuliers : un quad, un buggy, un tricycle, un side-car, une moto de collection ou une moto personnalisée peut nécessiter un contrat ou des garanties spécifiques.
- Motos de piste et usages professionnels : les besoins diffèrent selon l’activité. La Mutuelle des Motards référence notamment des offres pour les professionnels, les loueurs, les coursiers, les associations et les taxis motos.
La valeur du véhicule, son ancienneté, la fréquence des trajets et le lieu de stationnement doivent donc être indiqués avec précision. Une moto utilisée uniquement le week-end n’a pas le même profil qu’un deux-roues servant aux trajets domicile-travail.
Comprendre et comparer les garanties essentielles
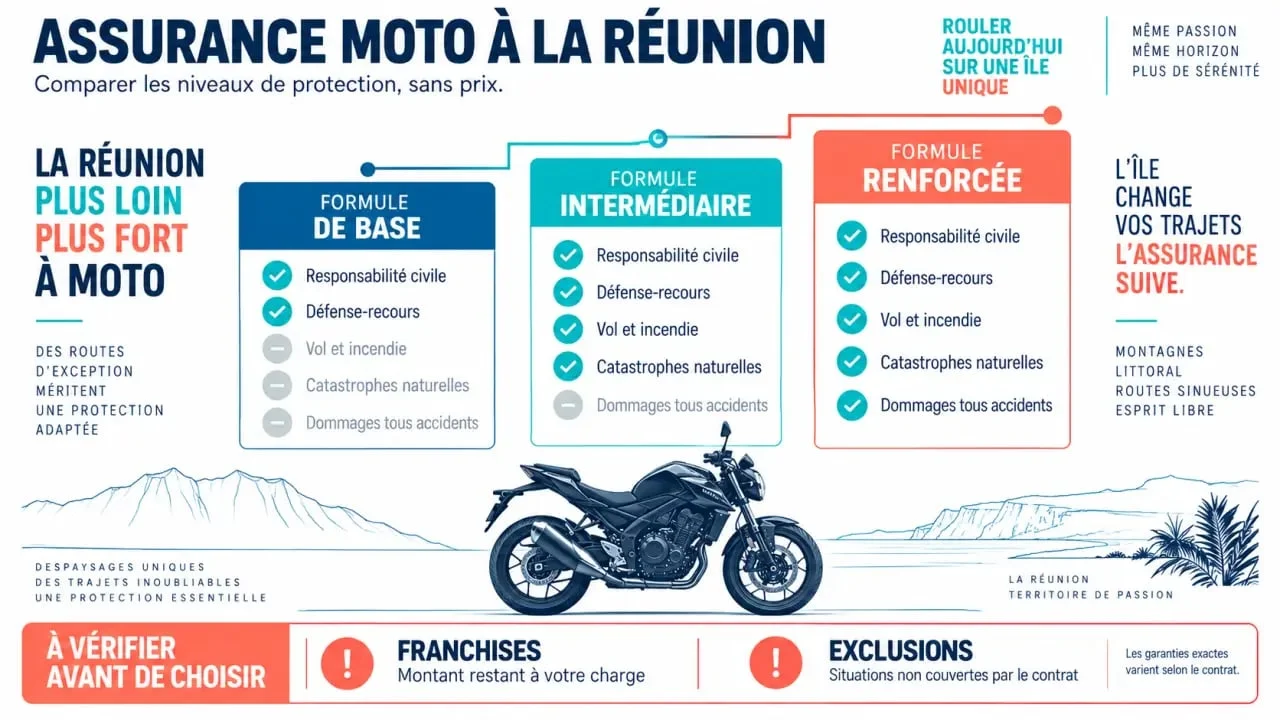
Les contrats peuvent être présentés sous les appellations Base, Eco et Optima. Ces noms ne suffisent pas pour comparer les offres. Lisez les garanties incluses, les exclusions, les plafonds d’indemnisation et les franchises prévues après un sinistre.
| Garantie | Utilité principale |
|---|---|
| Responsabilité civile | Indemnisation des dommages corporels et matériels causés aux tiers, y compris les passagers, lorsque l’assuré est responsable. |
| Défense-recours | Défense pénale après un accident et recours amiable ou judiciaire contre le responsable lorsque le contrat intervient. |
| Vol et incendie | Prise en charge du vol, de la tentative de vol ou des réparations après un incendie, selon les conditions du contrat. |
| Catastrophes naturelles | Indemnisation des dommages provoqués par un événement reconnu et publié au Journal officiel. |
| Dommages tous accidents | Réparation du véhicule après différents types d’accidents, y compris lorsque l’assuré est responsable, avec la franchise prévue. |
Dans les formules présentées, la couverture progresse généralement de la responsabilité civile et de la défense-recours vers l’incendie, les catastrophes naturelles, le vol, puis les dommages tous accidents. La garantie vol peut comporter une franchise. Le montant restant à votre charge doit être vérifié avant la signature.
Comparez donc le rapport garanties-prix plutôt que la seule cotisation. Pour une moto ancienne ou de faible valeur, une assurance au tiers peut parfois suffire. Pour une moto récente, personnalisée ou coûteuse, une protection renforcée peut limiter le reste à charge après un accident, un vol ou un acte de vandalisme.
Conseils de sécurité et équipements de protection
L’assurance protège le véhicule et les tiers, mais l’équipement réduit aussi les conséquences d’une chute. À La Réunion, les conditions de circulation et la météo peuvent changer rapidement. Un casque, un blouson, des gants et des équipements adaptés restent indispensables pour chaque trajet.
L’airbag moto fait partie des protections mises en avant dans les conseils dédiés aux motards. La proportion de motards présentés comme blessés à l’abdomen, au thorax ou à la colonne vertébrale atteint 75 % dans ce contenu de prévention. Les dispositifs filaires ou radiocommandés peuvent compléter l’équipement habituel. Certains contrats prévoient aussi des garanties pour les accessoires et les effets personnels.
Demandez à l’assureur si le casque, le blouson, les gants ou l’airbag sont couverts, dans quelles limites et avec quelle franchise. Ces éléments sont souvent traités séparément de la moto elle-même.
Comment obtenir un devis et souscrire à La Réunion ?
La demande de devis peut être réalisée en ligne ou auprès d’une agence. Pour obtenir une proposition cohérente, préparez les documents et informations nécessaires :
- Votre relevé d’information, avec votre historique d’assurance et votre bonus-malus.
- La carte grise du deux-roues afin de confirmer sa catégorie et sa cylindrée.
- Votre permis de conduire, qu’il s’agisse du permis A, A2 ou d’une attestation de formation pour un 125 cm³.
- Votre lieu de stationnement, par exemple un garage fermé, un parking sécurisé ou la voie publique.
- Votre usage du véhicule : trajets quotidiens, loisirs, piste ou activité professionnelle.
Indiquez également l’ancienneté de la moto, sa valeur et les éventuelles modifications apportées. Ces informations aident le conseiller à proposer une formule adaptée et à préciser les garanties accessibles. Vous pouvez ensuite demander une comparaison entre les niveaux Base, Eco et Optima, lorsque l’assureur les commercialise.
Avant de valider le contrat, relisez les franchises, les plafonds d’indemnisation et les conditions de prise en charge du vol, de l’incendie et des catastrophes naturelles. Un échange avec un conseiller local permet enfin de clarifier les démarches en cas d’accident ou de sinistre. Demandez votre devis, puis choisissez l’assureur moto réunionnais dont la couverture correspond réellement à votre véhicule et à votre usage.