À La Réunion, assurer un scooter contre le vol ne consiste pas seulement à choisir une formule qui affiche cette garantie. Le lieu où le deux-roues stationne, son mode d’attache, sa cylindrée et l’usage déclaré peuvent influencer l’acceptation du dossier et l’indemnisation après un sinistre. Pour comparer les offres, examinez donc les conditions du contrat avant la cotisation.
La garantie vol ne fait pas partie de l’assurance minimale
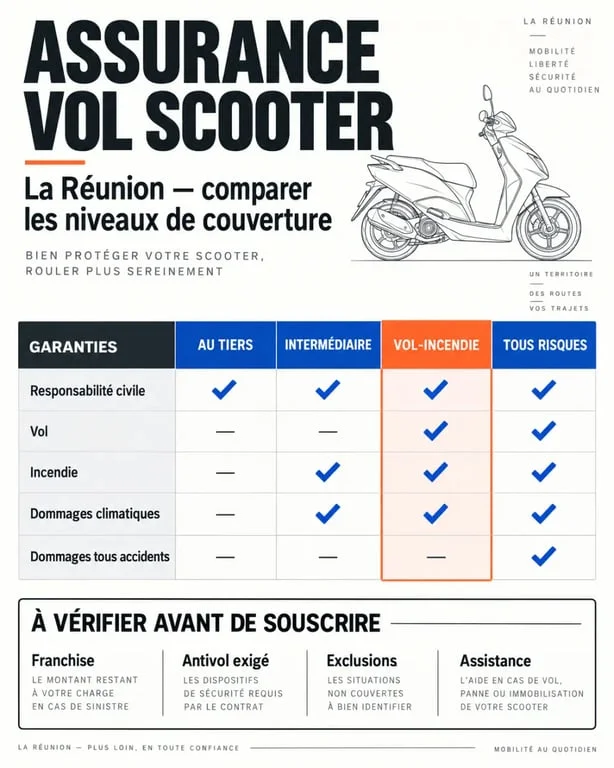
La responsabilité civile est obligatoire pour tout scooter, qu’il s’agisse d’un 50 cm³ ou d’un 125 cm³. Elle indemnise les dommages corporels et matériels causés aux tiers, mais elle ne rembourse pas votre véhicule s’il disparaît. Pour protéger le scooter lui-même, il faut souscrire une garantie vol, généralement proposée dans une formule intermédiaire, vol-incendie ou tous risques.
Vol complet et tentative de vol : deux situations à vérifier
Un scooter qui n’est pas retrouvé relève du vol complet. Une tentative de vol peut laisser une serrure forcée, un neiman endommagé, des carénages cassés ou un antivol détérioré. Ces dégâts ne sont pas couverts de la même manière par tous les contrats. Certains incluent la tentative de vol, tandis que d’autres exigent des traces d’effraction précises.
Vérifiez ce point dans les conditions générales et particulières, surtout si le scooter stationne régulièrement dans la rue. La prise en charge dépend aussi des obligations prévues pour l’antivol, les clés et le lieu de stationnement.
Incendie, intempéries et vol : des garanties distinctes
À La Réunion, les fortes pluies, les inondations, les vents violents et les cyclones posent une question différente de celle du vol. Une garantie vol ne couvre pas à elle seule les dommages climatiques. L’incendie, les catastrophes naturelles et les dommages tous accidents correspondent à des protections distinctes, soumises aux garanties souscrites et à leurs conditions.
Une formule présentée comme complète ne couvre donc pas automatiquement chaque scénario. Consultez les lignes consacrées aux événements climatiques, aux exclusions et aux franchises avant de souscrire.
Comparer les formules selon la valeur et l’exposition du scooter
Le niveau d’assurance dépend de la valeur du scooter, de sa fréquence d’utilisation et de son environnement de stationnement. Une formule moins chère peut convenir à un véhicule ancien et peu valorisé. À l’inverse, un scooter récent, financé ou indispensable aux trajets quotidiens peut justifier une protection plus large.
| Formule | Protection habituelle | Limite principale |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense-recours | Ni le vol du scooter ni les dommages subis par le véhicule |
| Intermédiaire | Responsabilité civile et garanties ajoutées selon l’offre | Le vol n’est pas systématique, il faut vérifier le détail |
| Vol-incendie | Vol et incendie, avec franchise selon le contrat | Les dommages après un accident responsable restent souvent exclus |
| Tous risques | Vol, incendie et dommages tous accidents selon les garanties | Les franchises, plafonds et exclusions restent applicables |
La garantie conducteur, l’assistance panne ou l’assistance 0 km, le véhicule de remplacement et la couverture des accessoires peuvent compléter le contrat. Chacune de ces options possède ses propres plafonds et conditions. Un casque, un top-case ou des équipements ajoutés après l’achat ne sont pas nécessairement indemnisés sans garantie dédiée.
La formule la plus étendue n’est donc pas toujours la plus pertinente. Comparez la valeur du scooter, son exposition au vol et le montant restant à votre charge après application de la franchise.
Stationnement, antivol et clés : les conditions qui comptent vraiment
Le stationnement déclaré fournit une information importante à l’assureur. Un garage fermé, une cour privée, un parking collectif, la voie publique ou le lieu de travail n’exposent pas le scooter de la même manière. Une déclaration imprécise peut compliquer l’examen du dossier après un sinistre.
Indiquez le lieu habituel de stationnement, y compris lorsque le scooter dort alternativement chez vous et sur votre lieu de travail. Le changement régulier de lieu ne dispense pas de décrire l’usage réel du véhicule.
Le véritable point de contrôle de la garantie vol est souvent matériel et documentaire. L’assureur peut exiger un antivol homologué, une chaîne attachée à un point fixe ou un dispositif spécifique selon le modèle. Après un vol, il peut également demander les clés, le justificatif d’achat de l’antivol, des photographies ou une preuve de l’attache.
Conservez ces documents dans un dossier séparé du scooter. Cette précaution évite qu’ils disparaissent avec le véhicule et permet de montrer que les obligations de sécurisation ont été respectées.
La franchise correspond à la somme qui reste à votre charge lors de l’indemnisation. Son montant, le plafond applicable et la méthode d’évaluation du scooter doivent être comparés avec attention. Une cotisation plus basse associée à une franchise élevée peut réduire fortement la protection en cas de vol.
Vérifiez aussi les exclusions. Les clés laissées sur le véhicule, l’absence d’effraction constatée ou le non-respect de l’antivol exigé peuvent limiter la prise en charge. Ces restrictions figurent dans les conditions du contrat, et non dans le seul intitulé de la formule.
Obtenir un devis adapté à La Réunion et réagir après un vol
Un devis d’assurance vol scooter à La Réunion est utile lorsqu’il décrit précisément votre situation. Préparez la marque, le modèle, la cylindrée, la date de première mise en circulation, l’usage privé ou professionnel, la commune, le stationnement habituel et vos antécédents d’assurance.
Le permis, le certificat d’immatriculation et le relevé d’informations sont couramment utiles pour étudier le dossier. Ces éléments permettent de comparer des propositions correspondant réellement au véhicule et au profil du conducteur.
Le tarif varie notamment selon le profil du conducteur, le bonus-malus, l’âge, la cylindrée, l’usage et le niveau de garanties. Un scooter utilisé pour des livraisons ou des déplacements professionnels nécessite une déclaration exacte. L’usage professionnel peut faire l’objet d’une étude spécifique.
Demandez plusieurs devis et comparez-les à garanties équivalentes. La cotisation mensuelle ne suffit pas : examinez aussi la franchise vol, les plafonds, les exclusions, les conditions liées à l’antivol et les prestations d’assistance.
Les premières démarches en cas de disparition
En cas de vol ou de tentative de vol, déposez plainte auprès de la police ou de la gendarmerie, puis prévenez votre assureur dans le délai prévu par le contrat. Rassemblez le récépissé de plainte, le certificat d’immatriculation, les clés, les factures disponibles et les justificatifs liés à l’antivol.
Après une tentative de vol, ne faites pas réparer le scooter sans suivre les instructions de l’assureur. Une expertise ou des justificatifs peuvent être nécessaires avant la prise en charge. Respecter cette procédure et fournir un dossier complet facilite l’examen de la déclaration et l’application des conditions d’indemnisation.