À La Réunion, une assurance moto ne se choisit pas uniquement selon les dommages causés au deux-roues. En cas de chute seul, d’accident responsable ou de tiers non identifié, la protection corporelle du conducteur peut peser lourd dans l’équilibre financier du foyer. La garantie individuelle pilote, aussi appelée sécurité du conducteur, complète l’assurance obligatoire et prévoit, selon le contrat, une indemnisation en cas d’invalidité ou de décès.
La responsabilité civile ne protège pas le motard responsable
La responsabilité civile est le socle légal de toute assurance moto dans le 974. Elle indemnise les dommages matériels et corporels causés aux autres personnes, comme un passager, un piéton ou un automobiliste. Elle peut aussi couvrir les dégâts causés à un bien. En revanche, elle ne prend pas automatiquement en charge les dommages corporels du pilote lorsqu’il est responsable de l’accident.
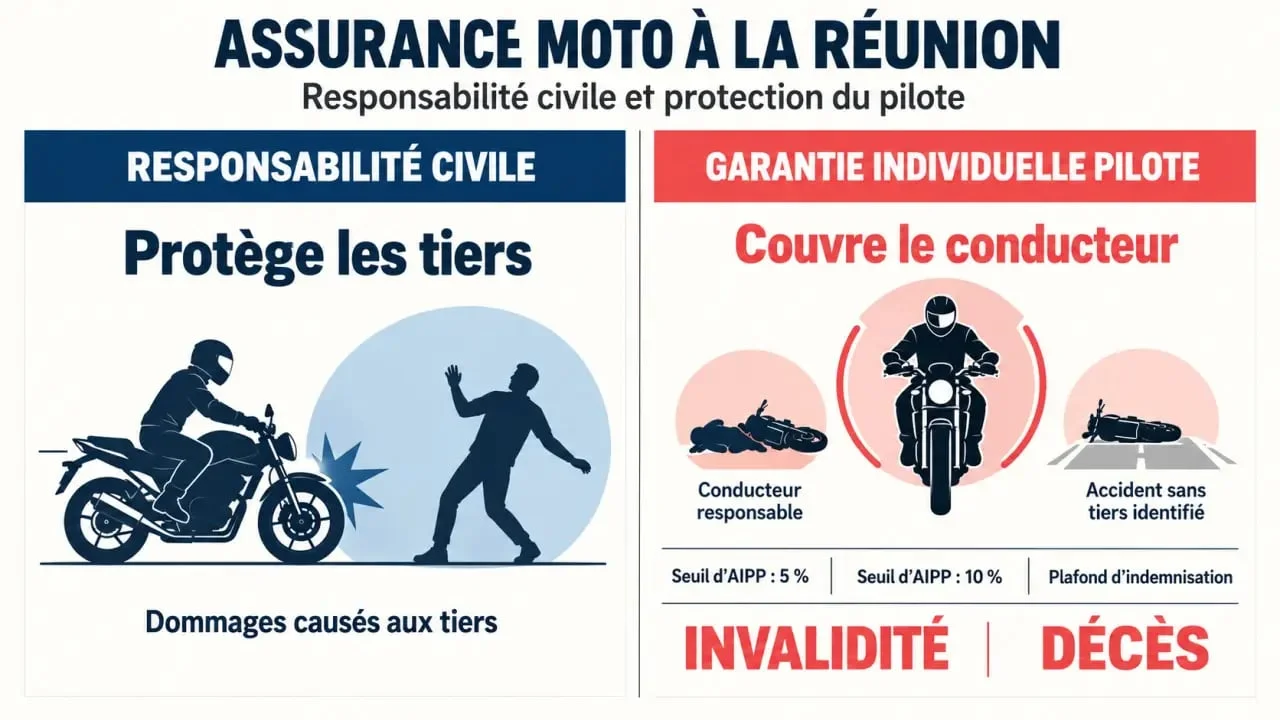
La même limite peut s’appliquer lorsqu’aucun responsable n’est identifié, par exemple après une perte de contrôle ou une collision avec un véhicule qui a quitté les lieux. Une formule tous risques peut réparer ou rembourser la moto selon ses garanties, sans assurer pour autant une protection corporelle suffisante au conducteur. La garantie personnelle du pilote répond à ce risque.
Ce que couvre réellement une garantie individuelle pilote
Selon le niveau choisi, cette garantie peut prévoir un capital en cas d’invalidité permanente partielle ou totale. Elle peut aussi verser un capital décès aux bénéficiaires désignés ou aux proches. Certains contrats participent aux frais médicaux, chirurgicaux, pharmaceutiques et de rééducation qui restent à payer après l’intervention de l’Assurance maladie et de la complémentaire santé.
Après l’accident, l’état de santé doit être stabilisé
L’indemnisation liée à l’invalidité intervient généralement après la consolidation médicale, c’est-à-dire lorsque l’état de santé est considéré comme stabilisé. Un taux d’AIPP, pour atteinte à l’intégrité physique et psychique, est alors évalué. Ce taux est comparé au seuil prévu par le contrat, puis appliqué au capital ou au plafond garanti. Une aide par une tierce personne peut également être prévue lorsque la perte d’autonomie le justifie.
La moto peut être réparée rapidement alors que les conséquences physiques d’un accident se prolongent pendant la rééducation. Une protection du pilote permet alors de préserver une réserve financière face à une baisse de revenus, à des soins ou à l’adaptation du quotidien. Le plafond doit donc être cohérent avec les charges du foyer, et pas seulement avec la valeur du deux-roues.
Plafond, AIPP et mode d’indemnisation : les critères à comparer
Une assurance moto protection du pilote 974 se compare d’abord sur ses conditions de déclenchement, et pas uniquement sur la présence d’une ligne « garantie conducteur ». Les niveaux de sécurité du conducteur peuvent prévoir jusqu’à 100 000 euros lorsque l’AIPP est supérieure à 10 %, jusqu’à 1 000 000 d’euros au même seuil, ou jusqu’à 1 000 000 d’euros dès une AIPP supérieure à 5 %.
| Point à vérifier | Pourquoi il compte |
|---|---|
| Seuil d’AIPP | Un seuil de 5 % peut ouvrir droit à une indemnisation plus tôt qu’un seuil de 10 %. |
| Plafond d’indemnisation | Il limite le montant mobilisable en cas d’invalidité ou de décès. |
| Indemnisation forfaitaire | Le versement suit un barème et un capital fixés à la souscription. |
| Indemnisation indemnitaire | Elle vise à évaluer plusieurs préjudices, comme les soins, la perte de revenus et le préjudice économique. |
| Garantie liée à la personne ou à la moto | La première peut suivre l’assuré, tandis que la seconde dépend du véhicule assuré. |
Un plafond élevé ne garantit pas à lui seul une protection adaptée. Un capital important associé à un seuil élevé peut laisser sans indemnisation une invalidité durable évaluée sous ce seuil. Vérifiez aussi si le contrat couvre les conséquences du préjudice au-delà des seuls frais de santé et demandez le détail du barème appliqué.
Choisir sa formule moto à La Réunion sans oublier l’équipement
Une formule au tiers peut convenir si l’objectif principal est de couvrir les dommages causés aux autres, à condition d’y associer une garantie pilote solide. Un tiers étendu peut intégrer, selon l’offre, le vol, l’incendie ou les événements climatiques. Les formules tous risques ajoutent généralement les dommages tous accidents, ce qui peut correspondre à une moto récente ou de valeur. Dans tous les cas, comparez séparément la protection de la moto et celle du conducteur.
Les garanties utiles autour du sinistre
L’assistance mérite une lecture attentive. Une formule peut prévoir une franchise de 30 km en cas de panne, tandis qu’une autre propose une assistance sans franchise kilométrique. Vérifiez également la couverture de l’équipement du conducteur, des accessoires et du contenu du top case. Les montants annoncés peuvent atteindre 600 euros, 3 400 euros ou 3 400 euros sans vétusté selon le niveau choisi. Des accessoires peuvent aussi être couverts jusqu’à 250 euros, 2 000 euros, 3 500 euros ou au-delà de 5 000 euros selon les garanties.
La formule peut également inclure un véhicule de remplacement pendant 30 jours maximum en cas de vol. Certains niveaux prévoient une indemnisation renforcée pour les motos de moins de 2 ans ou, pour les motos de plus de 2 ans, une valeur à dire d’expert augmentée de 15 %. L’équipement du conducteur peut enfin être garanti sans vétusté pendant 5 ans, jusqu’à 2 000 euros, selon le contrat.
Les exclusions à lire avant de demander un devis dans le 974
Consultez les conditions générales et particulières avant de signer. L’alcool, les stupéfiants et l’accident intentionnel figurent parmi les circonstances pouvant exclure l’indemnisation. Contrôlez aussi les franchises, les limitations d’usage, la couverture d’un passager, les règles relatives à la piste et les obligations concernant le permis ou l’homologation de l’équipement.
Pour obtenir un devis d’assurance moto à La Réunion, préparez les informations sur votre deux-roues, son usage, son lieu de stationnement, votre expérience et votre historique d’assurance. Comparez les cinq formules annoncées localement, tiers essentielle, tiers étendue, tous risques essentielle, tous risques équilibre et tous risques étendue. Exigez les plafonds, les seuils d’AIPP et les exclusions par écrit. Un conseiller ou une agence locale peut ensuite ajuster la protection du pilote sans retenir une formule uniquement pour son tarif.