À La Réunion, une moto stationnée à l’extérieur peut subir des dommages causés par le vent, les pluies intenses, une inondation, la chute d’un objet ou le vol après un épisode cyclonique. L’assurance moto ne couvre pas automatiquement ces risques. Il faut vérifier quelle garantie protège réellement votre deux-roues, car la responsabilité civile indemnise surtout les dommages causés aux autres.
Un cyclone n’est pas automatiquement couvert par l’assurance moto
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages corporels et matériels causés à des tiers, mais ne rembourse généralement pas une moto renversée par le vent ou endommagée par une montée des eaux. Pour protéger le véhicule lui-même, une garantie complémentaire est nécessaire.
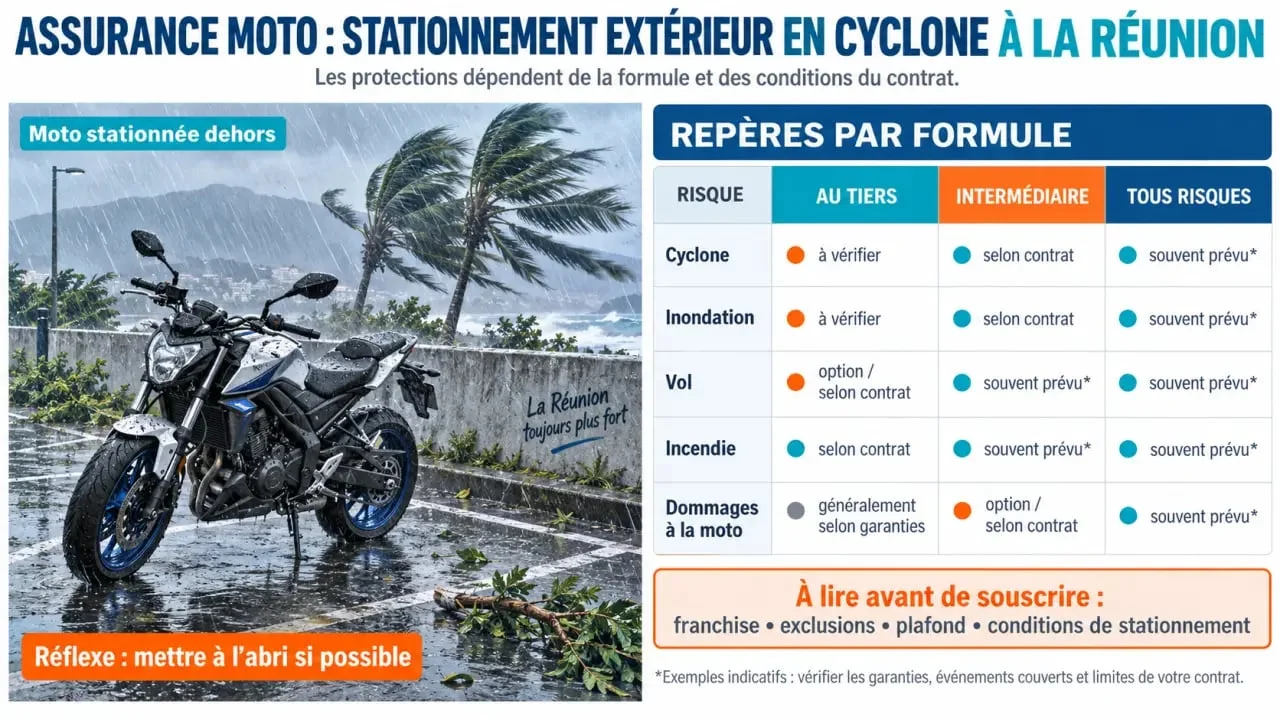
Force de la nature et catastrophe naturelle : deux mécanismes distincts
Lorsqu’elle figure au contrat, la garantie force de la nature peut couvrir certains événements comme une tempête, un ouragan, un cyclone, une inondation, une chute de pierres ou un glissement de terrain. Les événements garantis et les conditions d’application varient selon l’assureur. La garantie catastrophe naturelle fonctionne autrement : son intervention peut dépendre d’un événement officiellement constaté et publié au Journal officiel. L’une ne remplace donc pas automatiquement l’autre.
Un même épisode cyclonique peut provoquer plusieurs dommages : une moto couchée par une rafale, un carénage touché par une branche, puis une infiltration d’eau dans l’électronique. La prise en charge dépendra de la qualification de chaque dommage dans les conditions générales et particulières, et pas uniquement du nom donné à l’événement météorologique.
Quelle formule choisir pour une moto qui dort dehors ?
| Formule | Protection habituelle | Limite pour le stationnement extérieur |
|---|---|---|
| Au tiers | Responsabilité civile envers les tiers | Les dommages climatiques subis par votre moto ne sont généralement pas inclus |
| Intermédiaire | Selon le contrat : vol, incendie, événements naturels, assistance | Il faut vérifier le cyclone, l’inondation, la franchise et les exclusions |
| Tous risques | Dommages tous accidents, souvent vandalisme et garanties étendues | Cette formule ne dispense pas de vérifier les plafonds, les conditions de stationnement et les franchises |
Pour une moto récente, financée ou équipée d’accessoires coûteux, une formule étendue peut être cohérente lorsque l’exposition est forte. Pour un scooter ancien de faible valeur, comparez le coût annuel de la garantie, la franchise et l’indemnisation possible en cas de perte totale. Les accessoires, les aménagements et les équipements du conducteur peuvent aussi nécessiter une option distincte.
Le lieu de stationnement peut limiter votre indemnisation
La mention « extérieur » ne décrit pas toute la réalité du risque. Une cour privée fermée, un parking collectif, un abri ouvert et la voie publique n’exposent pas la moto de la même manière aux rafales, aux projections d’eau ou aux tentatives de vol. Si le lieu déclaré ne correspond pas à la situation au jour du sinistre, l’assureur peut relever une incohérence dans le dossier. Indiquez l’adresse habituelle, le type d’emplacement, l’existence d’un point d’ancrage et les protections utilisées.
Vol et intempéries : une protection à penser ensemble
Après un cyclone, une moto immobilisée ou déplacée peut devenir plus vulnérable. La garantie vol et la garantie tentative de vol sont donc utiles lorsque le deux-roues stationne dehors, sous réserve des exigences prévues au contrat. Celles-ci peuvent concerner un antivol homologué, une chaîne fixée à un point d’ancrage, une alarme ou un dispositif de géolocalisation. Une bâche limite l’exposition aux projections et aux UV, mais elle ne protège pas contre les chocs et ne remplace pas une garantie d’assurance.
Franchise, plafond et vétusté : ce qui peut rester à votre charge
La présence d’une garantie dans le contrat ne signifie pas que le remboursement sera intégral. La franchise correspond à la somme restant à votre charge après le sinistre. Le plafond limite l’indemnisation de certains postes, notamment les accessoires. Enfin, l’expert peut retenir une valeur de remplacement ou une valeur à dire d’expert, parfois éloignée du prix payé pour la moto.
- Vérifiez les événements expressément garantis et les exclusions climatiques.
- Comparez la franchise applicable aux dommages naturels et au vol.
- Contrôlez la couverture des pièces, de la bagagerie et des accessoires non montés d’origine.
- Examinez les modalités prévues en cas d’épave, de réparation ou de perte totale.
- Demandez si l’assistance et le remorquage s’appliquent lorsque la moto est immobilisée par une inondation.
Les bons réflexes avant et après une alerte cyclonique à La Réunion
Avant l’épisode, privilégiez un garage fermé ou un emplacement couvert et stable lorsque cela est possible. Éloignez la moto des arbres, des tôles, des panneaux, des ravines et des zones susceptibles de se remplir d’eau. Placez-la sur sa béquille la plus stable, retirez les objets amovibles et conservez des photographies récentes du véhicule, de ses accessoires et de son lieu de stationnement.
Après le passage du cyclone, ne démarrez pas une moto immergée ou fortement exposée à l’eau avant l’avis d’un professionnel. Photographiez les dommages, notez les circonstances, conservez les factures et contactez rapidement le service sinistres. Évitez d’engager des réparations importantes avant les instructions de l’assureur ou l’éventuelle expertise, sauf s’il faut prendre une mesure urgente pour éviter une aggravation.
Pour demander un devis adapté, préparez la carte grise, le permis, le relevé d’informations, la cylindrée, la valeur du deux-roues, son usage et une description précise du stationnement. Comparer plusieurs propositions permet de confronter les garanties cyclone, les franchises et les conditions de vol. Une prime attractive ne suffit pas si la protection ne correspond pas à l’exposition réelle de la moto.