|
EN BREF
|
La question du bonus-malus est cruciale pour les automobilistes, en particulier lorsque l’on évoque les conducteurs secondaires. Au sein de nombreuses polices d’assurance auto, comme celle de la MAIF, il est essentiel de comprendre comment ce système impacte les cotisations et la gestion des sinistres. En effet, contrairement à ce que l’on pourrait penser, le bonus-malus est attaché au contrat d’assurance et non à un conducteur spécifique. Cette distinction est d’une importance majeure pour quiconque envisage de désigner un second conducteur sur son assurance. Découvrons ensemble les éléments clés à considérer pour optimiser votre couverture tout en bénéficiant des avantages liés à la présence d’un second conducteur.
Dans un monde où l’assurance auto est devenue essentielle pour protéger les conducteurs et leurs véhicules, comprendre comment le système de bonus-malus fonctionne, notamment concernant les conducteurs secondaires, est primordial. Cet article met en lumière les avantages et les inconvénients de l’assurance proposée par Maif pour les seconds conducteurs, avec un focus sur la gestion du bonus.
Avantages
Un des principaux avantages de la Maif réside dans sa flexibilité concernant l’ajout de conducteurs secondaires. En effet, lorsque vous ajoutez un second conducteur sur votre contrat d’assurance, il bénéficie des mêmes garanties que le conducteur principal. Cela signifie que les dommages corporels et matériels sont couverts de manière identique, sans majoration de franchise en cas d’accident. C’est un point crucial pour ceux qui partagent régulièrement leur véhicule avec des membres de la famille ou des amis.
Un autre avantage majeur est que le système de bonus-malus est administré au niveau du véhicule et non du conducteur. Ainsi, même si le conducteur secondaire provoque un accident, c’est le coefficient du conducteur principal qui sera affecté. Cela permet aux conducteurs secondaires, en particulier les jeunes conducteurs, de gagner de l’expérience sans risquer de perdre immédiatement le bonus du conducteur principal.
Inconvénients
Malgré ces avantages, il existe également des inconvénients à prendre en compte. En effet, si le conducteur secondaire a un comportement à risque et provoque un accident responsable, cela peut entraîner une majoration du coefficient de bonus-malus sur le contrat du conducteur principal, augmentant ainsi ses cotisations. Cela souligne l’importance de bien choisir le conducteur secondaire et de s’assurer de sa compétence au volant.
De plus, pour profiter pleinement des avantages du bonus pour les conducteurs secondaires, il est crucial de faire évoluer votre contrat si les habitudes de conduite changent. Ignorer cette obligation pourrait avoir des conséquences, comme une fausse déclaration, entraînant des sanctions allant de la résiliation du contrat à un refus d’indemnisation en cas d’accident. Il est donc essentiel de rester proactif en matière d’assurance pour éviter des surprises désagréables.
Lorsque vous envisagez d’assurer un second conducteur, il est essentiel de bien comprendre le fonctionnement du bonus-malus au sein de la MAIF. Ce système, qui attribue des réductions ou des majorations de votre prime d’assurance en fonction de votre comportement au volant, peut avoir des implications significatives sur les cotisations. Cet article vous guidera sur les aspects à considérer, notamment le statut du conducteur secondaire, l’impact d’un accident et les bonnes pratiques pour bénéficier des avantages liés à cette assurance.
Comprendre le bonus-malus à la MAIF
Le bonus-malus, également appelé coefficient de réduction-majoration, est étroitement lié au contrat d’assurance auto et non aux conducteurs individuels. Cela signifie que si un conducteur secondaire est responsable d’un accident, c’est le coefficient du conducteur principal qui sera impacté. Ainsi, il est crucial de bien choisir qui peut être désigné comme conducteur secondaire sur votre contrat d’assurance.
Who can be a secondary driver?
La MAIF permet de désigner divers membres de votre entourage comme conducteurs secondaires. Vous pouvez inscrire votre conjoint, vos enfants, ou même des amis, tant qu’ils conduisent le véhicule de manière régulière. En effet, cela permet d’accroître la couverture d’assurance, offrant ainsi une protection en cas d’accident.
Les droits des conducteurs secondaires
Le statut de conducteur secondaire offre plusieurs avantages. Non seulement cela élargit le nombre de personnes pouvant utiliser le véhicule, mais cela permet également au conducteur secondaire de bénéficier des garanties d’assurance au même titre que le conducteur principal. Ils sont donc couverts pour les dommages corporels et matériels.
Impact d’un sinistre sur le bonus-malus
Il est important de noter que si un conducteur secondaire cause un accident, cela n’affectera pas leur propre bonus. En revanche, le coefficient de réduction-majoration du conducteur principal sera impacté, augmentant potentiellement le montant des primes futures. Comprendre cet aspect est vital pour anticiper les conséquences financières d’un éventuel sinistre.
Comment déclarer un conducteur secondaire à la MAIF
Pour ajouter un conducteur secondaire à votre contrat chez la MAIF, vous devez contacter votre conseiller afin d’officialiser l’inscription. Il est crucial de respecter cette démarche pour éviter des complications en cas d’accident, car une déclaration inappropriée peut être perçue comme une fausse déclaration et entraîner des sanctions.
Les avantages de désigner un jeune conducteur comme secondaire
Si vous avez un enfant qui vient d’obtenir son permis, le désigner comme conducteur secondaire peut être une solution avantageuse. Ce choix lui permet d’accumuler une expérience de conduite, ce qui pourrait lui être bénéfique lorsqu’il souscrira sa propre assurance à l’avenir. En effet, son expérience sera prise en compte pour le calcul du bonus-malus.
Les assurances et prêts de volant
En cas de prêt de votre voiture à un tiers, sachez que certaines compagnies, y compris la MAIF, offrent une garantie « prêt de volant ». Cela vous permet de prêter votre véhicule sans formalités préalables, tant que l’utilisation reste occasionnelle. Cela peut s’avérer très pratique si vous partagez un véhicule avec des amis ou des membres de la famille.
Conclusion sur le bonus-malus à la MAIF
En résumé, comprendre les subtilités du bonus-malus chez la MAIF est essentiel pour gérer votre assurance auto. Cela vous permettra non seulement d’optimiser vos coûts d’assurance, mais également de garantir une couverture adéquate pour tout conducteur de votre véhicule.
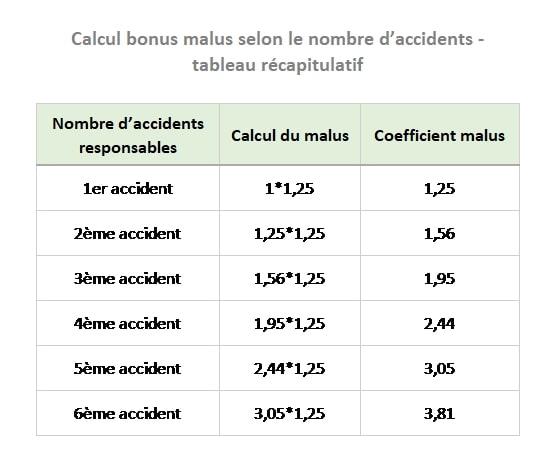
Lorsqu’il s’agit d’assurance auto, le statut de conducteur secondaire revêt une importance particulière, surtout en ce qui concerne le système de bonus-malus. Cet article aborde les spécificités de la MAIF en matière de bonus pour les seconds conducteurs, ainsi que les précautions à prendre pour optimiser votre couverture tout en bénéficiant d’avantages financiers.
Comprendre le bonus-malus
Le bonus-malus est un mécanisme qui impacte le coût de votre assurance en fonction de vos antécédents de conduite. Il est important de noter que ce système est lié au contrat d’assurance et non directement à la personne qui conduit le véhicule. Ainsi, si un conducteur secondaire est responsable d’un sinistre, cela peut affecter le bonus-malus associé au contrat, entraînant une hausse de la cotisation.
Les droits du conducteur secondaire
Un conducteur secondaire se voit généralement attribuer les mêmes garanties que le conducteur principal. Cela signifie qu’il bénéficie des protections prévues par le contrat d’assurance, qu’il soit impliqué dans un accident ou non. Pour cela, il est essentiel de bien l’inscrire sur le contrat, en veillant à informer votre assureur.
Les avantages d’ajouter un second conducteur avec la MAIF
La MAIF permet d’ajouter un conducteur secondaire, souvent un jeune conducteur, sans revoir l’entier de votre contrat. Cela peut aider à réduire la prime d’assurance, car l’expérience de conduite du jeune conducteur est alors prise en compte. En désignant un second conducteur, cela pourrait également se traduire par des économies sur les cotisations d’assurance, surtout si le second conducteur est un membre de la famille.
Comment obtenir le meilleur bonus avec le statut de conducteur secondaire
Pour maximiser votre bonus en tant que conducteur secondaire, il est conseillé de maintenir un bon comportement routier. La MAIF propose des conseils pratiques à cet effet, tels que suivre des cours de conduite défensifs et éviter les infractions au code de la route. De plus, assurez-vous de confirmer les conditions de votre contrat pour connaître les possibilités de cumul de bonus.
Précautions à prendre
Pour éviter toute complication lors d’un recours à l’assurance en cas de sinistre, veillez à mettre à jour votre contrat si le statut de conducteur secondaire change. En cas d’accident responsable, l’impact sur le bonus-malus pourrait être significatif. Ainsi, il est de votre devoir d’informer votre assureur de tout changement concernant l’usage du véhicule pour rester en conformité avec les conditions de votre police.
Où trouver plus d’informations ?
Pour approfondir vos connaissances sur le système de bonus-malus, consultez les ressources proposées par des plateformes comme Assurland ou découvrez les astuces sur Protegeazot. Pour les conducteurs de Harley Davidson, explorez les opportunités d’assurance en ligne sur Protegeazot également. Pour des renseignements plus spécifiques sur l’ajout d’un conducteur chez la MAIF, visitez MAIF.
| Aspect | Détails |
|---|---|
| Conducteur Principal | Celui qui souscrit l’assurance et utilise principalement le véhicule. |
| Conducteur Secondaire | Peut conduire le véhicule de façon régulière sans cumuler de bonus. |
| Impact d’un Accident | Le bonus-malus est attaché au contrat, pas au conducteur secondaire. |
| Cumul de Bonus | Les seconds conducteurs ne cumulent pas leur propre bonus. |
| Droits du Second Conducteur | Peut conduire le véhicule de manière ponctuelle avec autorisation. |
| Changement de Statut | Peut devenir conducteur principal après notification à l’assureur. |
Témoignages sur Maif et le bonus pour les seconds conducteurs : ce que vous devez savoir
Nombreux sont ceux qui pensent que la responsabilité en matière d’assurance auto repose uniquement sur le conducteur principal. Cependant, en cas d’accident, le système du bonus-malus est attaché à la voiture et non au conducteur. C’est un aspect crucial que beaucoup de conducteurs secondaires ignorent. Marc, papa de deux adolescents, a partagé son expérience : « Je croyais que je pouvais ajouter mes enfants comme conducteurs secondaires sans m’inquiéter. C’est hyper important de saisir que leurs comportements au volant peuvent directement influencer le coefficient bonus-malus de notre contrat. »
De son côté, Claire, utilisant la voiture familiale pour ses courses, a appris, parfois à ses dépens, que déclarer un second conducteur est essentiel. « Je conduisais la voiture de mes parents sans jamais penser que cela affecterait leur prime d’assurance. Après un petit accrochage, j’ai découvert que notre bonus avait pris un coup à cause de mon incident. Il est fondamental de bien comprendre ces implications. » Elle poursuit en expliquant comment les assureurs, comme Maif, gèrent ces situations avec une certaine transparence.
Mais pourquoi ajouter un conducteur secondaire ? Selon Paul, qui a récemment ajouté sa fille comme conducteur secondaire, c’est une excellente option : « Non seulement, cela lui permet de commencer à construire son expérience et son propre bonus, mais avec Maif, elle bénéficie également de conseils pour les jeunes conducteurs associés à des tarifs compétitifs. » C’est une stratégie qui semble gagner en popularité auprès des parents. »
Enfin, se pose la question des conducteurs occasionnels. Julie témoigne : « J’ai prêté ma voiture à un ami pour un weekend. Heureusement, mon contrat avec Maif inclut une clause de ‘prêt de volant’ qui protège mon bonus, mais cela doit être clarifié à l’avance. » Il est donc crucial de vérifier les termes de votre contrat pour éviter les désagréments en cas d’accident.
Les témoignages convergent vers une même idée : comprendre les nuances autour des conducteurs principaux et secondaires est essentiel pour éviter des surprises désagréables chez Maif. N’hésitez pas à poser des questions à votre assureur pour mieux naviguer ces eaux parfois compliquées.
Lorsqu’il s’agit de l’assurance automobile, la MAIF propose des solutions intéressantes, notamment pour les conducteurs secondaires. Ces derniers peuvent parfois être négligés dans la gestion des contrats d’assurance, mais leur statut est crucial. Cet article vise à clarifier ce que vous devez savoir sur le bonus et le malus en tant que conducteur seconde chez MAIF, ainsi que les implications sur votre assurance auto.
Le bonus-malus : un système lié à l’assurance
Le système du bonus-malus est un dispositif qui permet d’évaluer le risque associé à un contrat d’assurance auto. Contrairement à ce que l’on pourrait penser, ce système ne dépend pas directement du conducteur, mais plutôt du contrat d’assurance en tant que tel. Cela signifie que si un conducteur secondaire est impliqué dans un sinistre responsable, c’est le coefficient de réduction-majoration (CRM) du contrat qui sera impacté. Cette approche peut entraîner une augmentation du montant des cotisations d’assurance pour le titulaire du contrat, même si le conducteur principal n’est pas directement impliqué.
Droits et responsabilités du conducteur secondaire
Le conducteur secondaire, souvent un membre de la famille ou un ami, a le droit de conduire le véhicule de manière ponctuelle. Il est essentiel que le nom de ce conducteur soit inscrit sur le contrat d’assurance auto pour être adéquatement couvert. En cas d’accident, il est le conducteur principal qui sera responsable vis-à-vis de l’assurance, ce qui souligne l’importance de déclarer correctement tous les conducteurs du véhicule.
Pourquoi déclarer un conducteur secondaire ?
La déclaration d’un conducteur secondaire est non seulement une obligation, mais elle permet également à cette personne de bénéficier des garanties du contrat d’assurance. En effet, les indemnités en cas d’accident, qu’il soit responsable ou non, seront les mêmes pour le conducteur secondaire que pour le conducteur principal. Ne pas déclarer un conducteur secondaire peut avoir de graves conséquences, où l’assurance pourrait être considérée comme nulle en raison d’une fausse déclaration.
Comment le bonus-malus s’applique aux jeunes conducteurs ?
Lorsque l’on parle de jeunes conducteurs, ceux-ci peuvent souvent bénéficier d’un tarif réduit en étant déclarés comme conducteurs secondaires sur le contrat d’un parent. Cela permet de prendre en compte leur expérience de conduite et d’accumuler des bonus pour les aider à diminuer leurs futurs frais d’assurance lorsqu’ils souscrivent leur propre contrat. En effet, chaque année sans sinistre responsable permet d’améliorer ce coefficient, ce qui est un gros atout pour ces jeunes conducteurs.
Prêts de volant et conducteurs occasionnels
En cas de prêt de voiture à un conducteur occasionnel, celui-ci n’est pas forcément déclaré dans le contrat. Le prêt doit être précisé dans les conditions générales de l’assurance, notamment une garantie qui pourrait s’appeler « prêt de volant ». Pour les jeunes conducteurs, il est essentiel de bien se renseigner auprès de la MAIF sur les implications de ce prêt afin de savoir si une franchise supérieure s’applique en cas d’accident.
Conclusion sans conclusion
Il est donc crucial pour tout assurant d’être informé sur l’impact du statut de conducteur secondaire dans le cadre d’un contrat d’assurance chez MAIF. Les décisions que vous prendrez concernant la déclaration des conducteurs auront des conséquences significatives sur le coût et la protection de votre assurance auto.
Lorsque vous envisagez d’ajouter un conducteur secondaire à votre contrat d’assurance automobile chez MAIF, plusieurs éléments doivent être pris en compte, notamment en ce qui concerne le système de bonus-maluss. Contrairement à la croyance populaire, il est crucial de comprendre que le bonus-malus est attaché au véhicule et non au conducteur. Cela signifie que, si un conducteur secondaire est responsable d’accident, c’est le contrat qui subira les conséquences, entraînant potentiellement une hausse de la prime d’assurance.
Le conducteur secondaire, qui utilise le véhicule de manière ponctuelle ou avec moins de régularité que le conducteur principal, bénéficie cependant d’une couverture d’assurance identique en matière de dédommagement. Cela inclut la protection en cas d’accidents corporels ou matériels. Il est donc primordial d’identifier correctement le statut de chaque conducteur dans le contrat afin d’éviter des problèmes d’indemnisation futurs.
En ce qui concerne les jeunes conducteurs, ajouter un enfant en tant que conducteur secondaire peut également être une solution avantageuse. Non seulement cela permet d’envisager des conseils personnalisés pour les débutants, mais cela permet aussi à l’enfant de commencer à accumuler des années d’expérience de conduite, qui pourraient se traduire par un bonus lors de la souscription de son propre contrat d’assurance plus tard.
Enfin, il est essentiel de garder à l’esprit que le rôle de chaque conducteur doit être régulièrement mis à jour auprès de votre assureur. En cas de changement d’utilisation régulière du véhicule, il est de votre responsabilité d’informer MAIF pour garantir la validité et la transparence de votre contrat. Ce respect des engagements contractuels est fondamental pour éviter des malentendus et protéger au mieux les intérêts des assurés.