|
EN BREF
|
Enfourcher un deux-roues symbolise une quête de liberté et de praticité au quotidien. Cependant, cette liberté s’accompagne de risques qu’il est crucial de prendre en considération. Que vous soyez l’heureux propriétaire d’une cylindrée puissante, d’un modeste scooter urbain ou d’un petit cyclomoteur, chaque engin exige une protection adéquate. L’assurance ne se limite pas à une simple obligation légale, elle représente votre meilleur allié en cas de pépin. Les besoins varient selon votre profil : jeune conducteur, citadin ou passionné de longues balades. Cet aperçu vous guidera à travers les éléments essentiels pour choisir une couverture adaptée à votre situation.
Lorsque l’on possède un deux-roues, il est crucial de bien comprendre les différentes dimensions de l’assurance qui lui est associée. Cette protection, bien plus qu’une contrainte légale, permet de naviguer sereinement sur les routes tout en se couchant d’une couverture adaptée à ses besoins. Dans cet article, nous aborderons les principaux avantages et inconvénients de l’assurance pour les deux-roues, afin que vous puissiez prendre des décisions éclairées.
Avantages
Protection financière
Un des principaux atouts de l’assurance deux-roues est la protection financière qu’elle offre. En cas d’accident, de vol ou de dommages, l’assurance peut couvrir les frais de réparations ou d’indemnisation. Cela évite de lourdes pertes économiques, surtout si vous avez investi dans un modèle haut de gamme.
Tranquillité d’esprit
L’assurance vous procure une tranquillité d’esprit précieuse. En sachant que vous êtes protégé en cas de pépin, vous pouvez rouler avec plus de confiance. Cela est d’autant plus vrai pour les jeunes conducteurs qui pourraient être moins expérimentés. Avoir une bonne couverture les aide à gérer le stress lié à une situation d’accident.
Couverture variée
Les options de couvertures disponibles sont nombreuses. Vous pouvez choisir des garanties telles que la responsabilité civile, la garantie conducteur, et même l’assistance 0 km. Cette flexibilité vous permet d’ajuster l’assurance selon vos besoins spécifiques, qu’il s’agisse de longues randonnées ou d’un usage urbain quotidien.
Inconvénients
Coût potentiellement élevé
Un des inconvénients majeurs de l’assurance pour les deux-roues reste son coût. Selon votre profil, la prime d’assurance peut devenir un véritable fardeau financier, en particulier pour les jeunes conducteurs ou ceux qui roulent avec des modèles de haute cylindrée. Comparer les tarifs est donc essentiel pour ne pas se retrouver piégé par des prix exorbitants.
Complexité des contrats
Les contrats d’assurance peuvent s’avérer complexes. Les clauses d’exclusion, les franchises et les détails des garanties sont souvent difficilement compréhensibles. Cela peut engendrer des surprises désagréables lors d’un sinistre, où des protections que vous pensiez avoir peuvent ne pas s’appliquer.
Mise à jour nécessaire
Pour rester en conformité et profiter d’une couverture adaptée, il est crucial de mettre à jour régulièrement votre contrat selon les changements de votre situation, tels qu’un déménagement ou l’upgrade de votre deux-roues. Cela implique un suivi constant et une attention particulière, ce qui peut être perçu comme une contrainte pour certains.
En matière d’assurance pour deux-roues, qu’il s’agisse d’un scooter, d’une moto ou d’un cyclomoteur, plusieurs éléments cruciaux sont à considérer. L’assurance ne se limite pas à une obligation légale, elle constitue un véritable filet de sécurité pour le conducteur. Cet article vous plonge dans les différentes garanties, l’importance des comparaisons et les erreurs fréquentes à éviter pour choisir la meilleure couverture adaptée à votre profil.
Comprendre les obligations légales en matière d’assurance
En France, la législation impose à chaque conducteur de posséder une assurance responsabilité civile, peu importe l’engin conduit. Cette garantie est essentielle car elle permet de protéger les tiers en cas d’accident dont vous seriez le responsable. En l’absence de cette assurance, vous risquez des sanctions graves, incluant des amendes allant jusqu’à 3750€, l’immobilisation de votre véhicule ou même une suspension de votre permis de conduire.
Les garanties indispensables à considérer
Si la responsabilité civile est la base, elle ne couvre pas tout. Il est essentiel de penser à des garanties complémentaires. La garantie défense et recours est primordiale pour vous assister juridiquement après un sinistre. De plus, la couverture vol et incendie est une option à envisager sérieusement, surtout dans les zones à risque. Ne négligez pas la garantie conducteur qui est souvent omise, mais qui est cruciale : elle ne permet pas de couvrir vos propres blessures en cas d’accident. L’assistance doit également être envisagée, notamment si vous parcourez de longues distances.
Facteurs influençant le choix et le prix de l’assurance
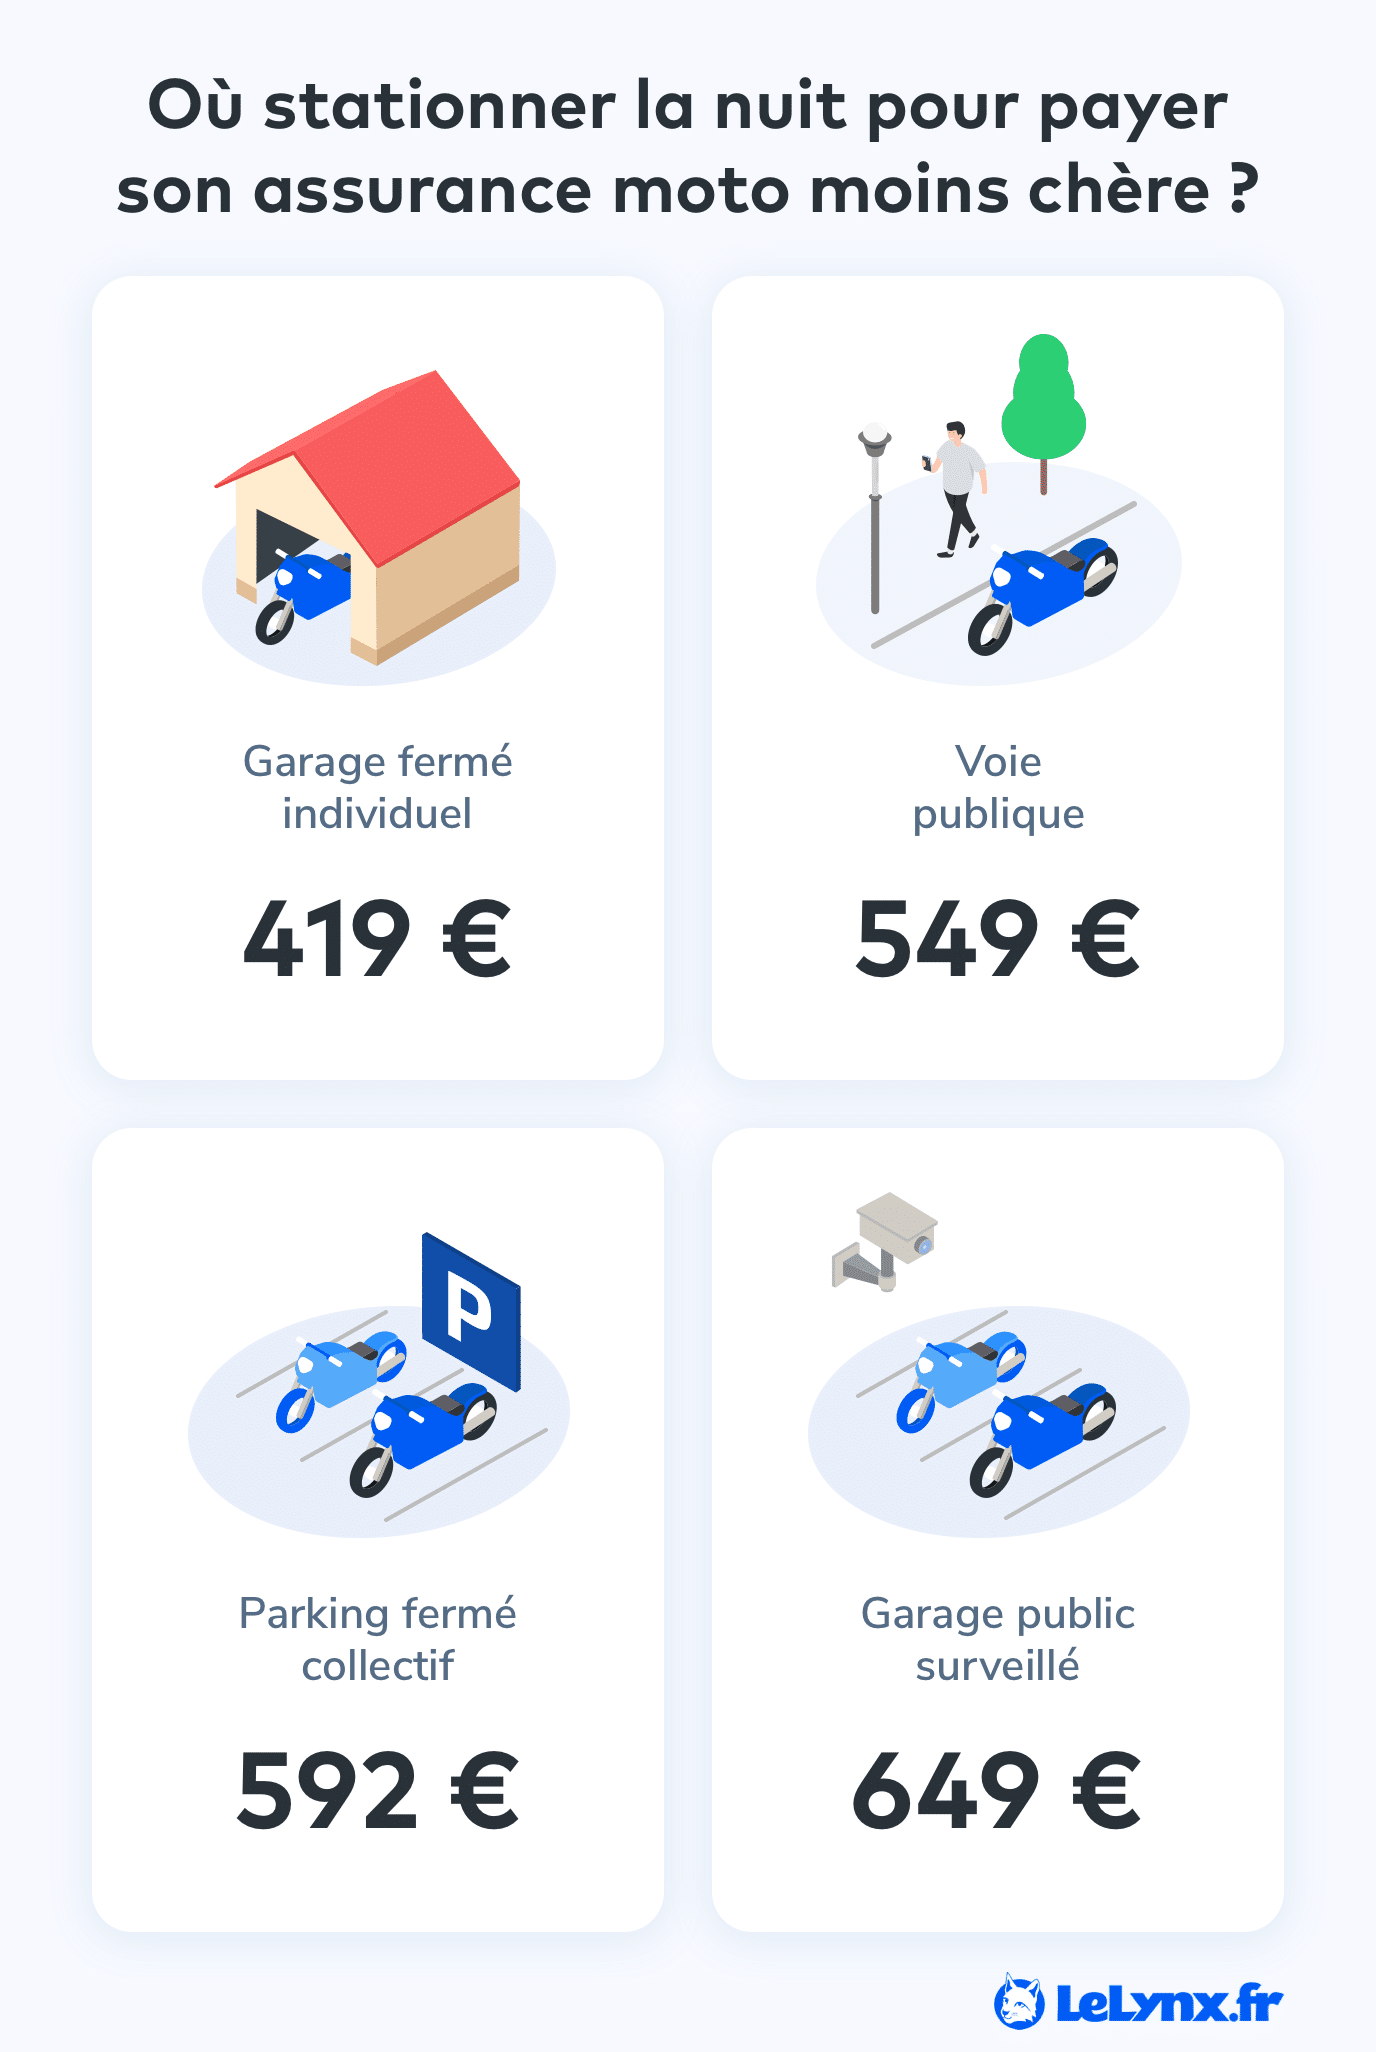
Le coût de votre assurance dépend de plusieurs facteurs : votre âge, votre expérience de conduite, les caractéristiques de votre deux-roues et votre mode d’utilisation. Un jeune conducteur sur une moto sportive à Paris paiera généralement plus cher qu’un conducteur expérimenté utilisant une routière en campagne. Votre lieu de stationnement influe également : un garage fermé est perçu plus favorablement qu’un stationnement public et peut réduire votre prime.
Comparabilité des offres d’assurance
Pour bien choisir votre assurance, il est crucial de ne pas se contenter d’un examen superficiel des conditions générales. Examinez en détail les clauses d’exclusion et les franchises qui peuvent avoir un impact financier significatif en cas de sinistre. Les comparateurs en ligne sont un bon point de départ, mais une analyse approfondie des contrats est indispensable. Prenez également le temps de considérer vos besoins réels et la réputation de l’assureur, un service client réactif peut faire toute la différence.
Erreurs à éviter lors de la souscription
Il peut être tentant de privilégier le tarif le plus bas, mais cela peut mener à de mauvaises surprises. Des franchises élevées peuvent diminuer considérablement vos indemnisations. Pensez également à informer votre assureur de toutes les modifications apportées à votre deux-roues ou de l’ajout d’équipements spécifiques. Omettre ces détails pourrait conduire à un refus d’indemnisation. Enfin, sachez que votre contrat n’est pas figé, et qu’il est essentiel de le réévaluer suite à un changement important, tel qu’un déménagement ou une évolution de votre profil de conducteur.
Enfourcher un deux-roues équivaut à embrasser une liberté inégalée tout en nécessitant une protection adéquate. Que vous soyez un pilote novice ou un motard expérimenté, comprendre les différentes options d’assurance est crucial. Cet article explore les éléments essentiels à considérer pour choisir la meilleure couverture, en mettant en lumière les garanties indispensables, les erreurs à éviter et les conseils pratiques pour une assurance adaptée à vos besoins.
Comprendre les obligations légales
La législation française impose une assurance responsabilité civile mandatory, quel que soit votre type de véhicule. Cette garantie est la première ligne de défense en cas de sinistre, protégeant les tiers en cas de faute. Ignorer cette obligation peut vous coûter cher, avec des amendes pouvant atteindre 3750€, sans compter le risque d’immobilisation de votre véhicule ou de suspension de permis. Assurer votre deux-roues est donc non seulement légalement requis, mais également essentiel pour votre sécurité et celle des autres.
Les garanties indispensables
Bien que la responsabilité civile soit incontournable, elle laisse souvent de nombreuses lacunes. La garantie défense et recours vous sera utile en cas de litige, tandis que la couverture vol et incendie devient indispensable, surtout dans les zones sensibles aux vols. Pensez aussi à la garantie tous accidents, qui couvre les dégâts matériels, ainsi qu’à la garantie conducteur, essentielle pour vos propres blessures, souvent négligée. Une assistance complète, même à 0 km, est recommandée pour les trajets longs, alors que les citadins devraient privilégier les protections contre le vol et le vandalisme.
Analyse des facteurs influençant le prix
Votre prime d’assurance est calculée sur plusieurs critères, notamment votre âge, votre expérience et les caractéristiques de votre deux-roues. Par exemple, un jeune conducteur avec une moto sportive dans un centre urbain paiera beaucoup plus cher qu’un motard expérimenté sur une routière en campagne. Le lieu de stockage joue également un rôle : un garage sécurisé est vu d’un meilleur œil par les assureurs qu’un espace public, ce qui peut réduire vos coûts.
Comparer les offres d’assurance
Évitez de vous contenter d’un simple coup d’œil sur les offres. Examinez en profondeur les clauses d’exclusion et franchises susceptibles de vous causer des désagréments. Les comparateurs en ligne sont utiles, mais rien ne vaut une lecture attentive des contrats. Identifiez vos besoins réels et interrogez-vous sur ce qui est essentiel pour vous avant de vous engager. Une bonne réputation de l’assureur, surtout en matière de service client et de gestion des sinistres, peut faire une grande différence.
Les pièges à éviter en matière d’assurance
Ne vous laissez pas séduire par le prix le plus bas, car cela peut parfois mener à des désaccords lors d’indemnisations. Les franchises élevées peuvent transformer une indemnité attendue en une somme dérisoire. N’oubliez pas de signaler toute modification apportée à votre véhicule ou de vos équipements. Ces détails sont cruciaux et pourraient compromettre votre couverture lors d’un sinistre. Enfin, restez réactif et mettez à jour votre contrat en cas de changement de situation personnelle ou professionnelle.
| Type de garantie | Description |
|---|---|
| Responsabilité civile | Protection essentielle qui couvre les dommages causés à autrui. |
| Droit de retrait | Assurance juridique pour défendre vos droits après un accident. |
| Vol et incendie | Indemnisation en cas de vol ou de dommages par incendie. |
| Garantie tous accidents | Couverture des dommages matériels, indépendamment de la responsabilité. |
| Garantie conducteur | Protection des blessures du conducteur, non couverte par la responsabilité civile. |
| Assistance | Soutien en cas de panne ou d’accident, avec option véhicule de remplacement. |
| Franchise | Montant à payer avant l’indemnisation, influençant la prime. |
| Exclusions | Clauses qui définissent les situations non couvertes par votre contrat. |
| Assurance tous risques | Couverture maximale contre tous types de dommages. |
| Bon conducteur | Réduction de prime pour les conducteurs avec un bon historique. |

Témoignages sur les essentiels de l’assurance pour les deux-roues
Marie, 28 ans, citadine et fière propriétaire d’un scooter : Je ne peux pas insister suffisamment sur l’importance de l’assurance. Au début, je pensais que la responsabilité civile suffisait. Mais après avoir été impliquée dans un petit accrochage, j’ai réalisé que je me suis retrouvée démunie. J’ai depuis souscrit une garantie défense et recours, et cela m’a vraiment aidée à comprendre mes droits et mes options. C’est un vrai confort de savoir que je suis protégée, peu importe la situation.
Paul, 35 ans, motard aventureux : Pour moi, l’assurance n’est pas simplement une obligation, c’est une nécessité vitale. À chaque fois que je pars en road trip, j’ai besoin d’une vraie couverture. J’ai opté pour une garantie tous accidents et une assistance dès 0 km. Cela me donne une tranquillité d’esprit incroyable. Si jamais je tombe en panne au milieu de nulle part, je sais que je ne serai pas laissé à moi-même.
Julie, 22 ans, jeune conductrice de moto : En tant que nouvelle motarde, je fais face à des primes d’assurance assez élevées. Au début, je me suis précipitée sur l’offre la moins chère, pensant faire une bonne affaire. Mais avoir une franchise élevée m’a coûté cher après un petit incident. Maintenant, je vérifie tout en détail, y compris les clauses d’exclusion, avant de signer quoi que ce soit. Apprendre à choisir intelligemment son assurance est essentiel.
David, 45 ans, passionné de cyclomoteur : Pour moi, les deux-roues représentent bien plus qu’un simple moyen de transport ; c’est une passion. Entre l’entretien de ma monture et la pratique régulière, j’ai choisi une assurance qui couvre le vol et l’incendie. Avec la montée de la criminalité urbaine, je ne peux pas me permettre de prendre des risques. De plus, j’ai aussi déclaré tous mes équipements supplémentaires pour éviter des complications en cas de sinistre. Ça vaut le coup de le faire !
Sophie, 30 ans, utilisatrice d’un scooter électrique : Avec l’essor des modèles électriques, je me suis interrogée sur les particularités de l’assurance pour mon scooter. Après avoir fait mes recherches, j’ai découvert que certaines compagnies proposent des offres spécialement adaptées aux nouveaux types de véhicules. Je suis parvenue à négocier un meilleur tarif en démarchant plusieurs assureurs et en mettant en avant mes équipements sécurisés. Restez vigilants, cela fonctionne vraiment !
Dans un monde où la mobilité prend de plus en plus d’importance, posséder un deux-roues permet de conjuguer liberté et praticité. Cependant, cette liberté vient avec des responsabilités considérables, notamment en matière d’assurance. Que vous soyez un jeune conducteur ou un passionné de longues balades, le choix de votre assurance doit répondre à vos besoins spécifiques. Cet article vous présente les essentiels pour bien choisir votre assurance deux-roues.
Les obligations légales en matière d’assurance
En France, il est impératif de détenir au moins une assurance responsabilité civile pour circuler avec un deux-roues. Cette garantie est fondamentale car elle protège les tiers en cas d’accident causé par votre véhicule. Ignorer cette obligation légale peut entraîner des sanctions sévères, notamment des amendes allant jusqu’à 3750€, sans parler des possibles conséquences sur votre permis de conduire.
Garantie de base et options complémentaires
La garantie responsabilité civile
La responsabilité civile est le minimum requis, mais elle peut se montrer insuffisante. En effet, elle ne couvre pas vos propres blessures ni les dommages matériels que vous pourriez subir.
Garanties supplémentaires à envisager
Pour une couverture plus complète, envisagez d’ajouter des garanties telles que la défense et recours, qui vous protègera juridiquement après un accrochage. D’autres options, comme la couverture vol et incendie, sont cruciaux étant donné les risques réels de vol. La garantie tous accidents est également importante, tout comme la garantie conducteur qui peut s’avérer vitale en cas de blessures. N’oubliez pas l’importance d’une assistance qui vous aidera si vous tombez en panne loin de chez vous.
Facteurs influençant le coût de l’assurance
Le prix de votre assurance est déterminé par plusieurs facteurs. Votre âge et votre expérience de conduite sont des éléments clés. Les jeunes conducteurs, par exemple, paient généralement des primes plus élevées. De même, le type de deux-roues que vous possédez et la manière dont vous l’utilisez (urbain ou routier) influencent fortement la tarification.
Le lieu de stationnement joue aussi un rôle crucial. Un garage sécurisé est perçu positivement par les assureurs, tandis qu’un stationnement dans la rue peut augmenter vos primes.
Comparer les offres d’assurance deux-roues
Il est essentiel de ne pas se contenter d’une lecture superficielle des offres. Prenez le temps de comparer différents contrats en examinant les clauses d’exclusion et les franchises qui pourraient causer des désagréments lors d’un sinistre. Les comparateurs en ligne sont un bon point de départ, mais n’oubliez pas de lire les avis sur la réputation de l’assureur, car un bon service client et une gestion efficace des sinistres peuvent justifier un coût légèrement plus élevé.
Erreurs à éviter lors de la souscription
La tentation d’opter pour l’offre la moins chère peut souvent mener à des déconvenues. Vérifiez toujours les franchises qui, si élevées, peuvent diminuer l’indemnisation. De plus, n’oubliez pas de signaler toute modification apportée à votre deux-roues, comme l’ajout d’équipements, car cela peut affecter votre couverture. Enfin, restez vigilant quant aux mises à jour de votre contrat pour qu’il reflète toujours votre situation actuelle.
En somme, choisir une assurance deux-roues appropriée nécessite une attention particulière et un équilibre entre vos besoins et votre budget. De plus, le monde des deux-roues évolue rapidement avec l’intégration de nouvelles technologies et types de véhicules, ce qui rend essentiel de se tenir informé des dernières tendances en matière d’assurance.
Conclusion : Les essentiels de l’assurance pour les deux-roues
Fort de la pratique unique que permet l’utilisation d’un deux-roues, qu’il s’agisse d’une moto, d’un scooter ou d’un cyclomoteur, il est indéniable que les besoins en matière d’assurance sont tout aussi diversifiés. Avant d’enfourcher votre engin, il est primordial de comprendre que l’assurance représente non seulement un obstacle juridique à d’éventuels pépins, mais aussi un bouclier financier qui vous protègera contre de nombreuses situations.
Une assurance de base, comprenant la responsabilité civile, est obligatoire en France et ne doit jamais être négligée. Toutefois, cette garantie minimale peut se révéler insuffisante pour faire face aux imprévus de la route. D’autres garanties essentielles telles que la couverture contre le vol, l’incendie, ou encore la garantie conducteur, s’avèrent cruciales pour garantir un niveau de protection adéquat face aux aléas du quotidien. Il est également judicieux de s’intéresser à des options comme l’assistance 0 km, notamment pour ceux qui parcourent de longues distances.
Le choix d’une assurance doit se faire en tenant compte de plusieurs facteurs, tels que votre âge, votre expérience de conduite et le lieu de stationnement de votre deux-roues. Plus votre véhicule est en sécurité, plus vous pouvez bénéficier de tarifs attractifs. Comparer attentivement les différentes offres d’assurance tout en gardant un œil sur les exclusions et les franchises peut faire toute la différence entre une couverture adaptée et des déconvenues financières.
Enfin, il est essentiel de rester vigilant et de réévaluer régulièrement votre contrat d’assurance en fonction de l’évolution de votre situation personnelle et des innovations dans le domaine. Ce n’est qu’alors que vous pourrez profiter pleinement de votre liberté sur deux-roues en toute sérénité.
FAQ sur l’assurance pour les deux-roues
Quelle est l’assurance minimale obligatoire pour un deux-roues ? La loi française impose de souscrire à une assurance responsabilité civile, qui est indispensable pour couvrir les dommages causés aux tiers en cas d’accident.
Que couvre l’assurance responsabilité civile ? Cette assurance protège les victimes d’un accident dont vous seriez responsable, mais elle ne couvre pas vos propres blessures ni les dommages à votre véhicule.
Quelles garanties complémentaires devrais-je envisager ? En plus de la responsabilité civile, il peut être judicieux d’opter pour une garantie vol et incendie, une garantie tous accidents, ainsi qu’une garantie conducteur, pour vous prémunir contre des situations diverses.
Comment le prix de l’assurance est-il déterminé ? La prime d’assurance est calculée en fonction de plusieurs critères tels que votre âge, votre expérience, le type de votre deux-roues et l’usage que vous en faites.
Est-ce que le lieu de stationnement influence le prix de l’assurance ? Oui, un deux-roues garé dans un garage fermé sera généralement moins risqué aux yeux de l’assureur qu’un deux-roues laissé dans la rue, ce qui peut réduire votre prime.
Comment comparer efficacement les offres d’assurance ? Il est essentiel de lire attentivement les conditions générales, en prêtant une attention particulière aux clauses d’exclusion et aux franchises, tout en utilisant des comparateurs en ligne pour avoir un aperçu des différentes offres.
Quels pièges dois-je éviter lors de la souscription ? Il faut éviter de se focaliser uniquement sur le prix bas qui peut cacher des franchises élevées et ne pas oublier de déclarer des modifications apportées à votre deux-roues pour garantir une indemnisation adéquate.
Comment gérer mon contrat d’assurance au fil du temps ? Votre contrat d’assurance doit être régulièrement mis à jour en cas de changement dans votre situation, comme un déménagement ou une modification de l’usage de votre deux-roues.