À La Réunion, une assurance moto au tiers ne suffit pas, en principe, à réparer votre deux-roues après une chute de grêle, des pluies torrentielles, un cyclone ou une inondation. La prise en charge dépend des garanties souscrites, de la nature de l’événement et des exclusions du contrat. Avant de comparer les tarifs, vérifiez ce qui protège votre moto lorsqu’elle est stationnée ou immobilisée par les intempéries.
Grêle, cyclone et inondation : quelle garantie peut indemniser votre moto ?
La garantie applicable varie selon le phénomène climatique et les clauses du contrat. Une rayure sur le carénage après une chute de grêle, une moto noyée par ruissellement ou des dégâts provoqués par un cyclone peuvent relever de mécanismes différents. La responsabilité civile obligatoire couvre les dommages causés aux tiers, mais pas ceux subis par votre propre moto.
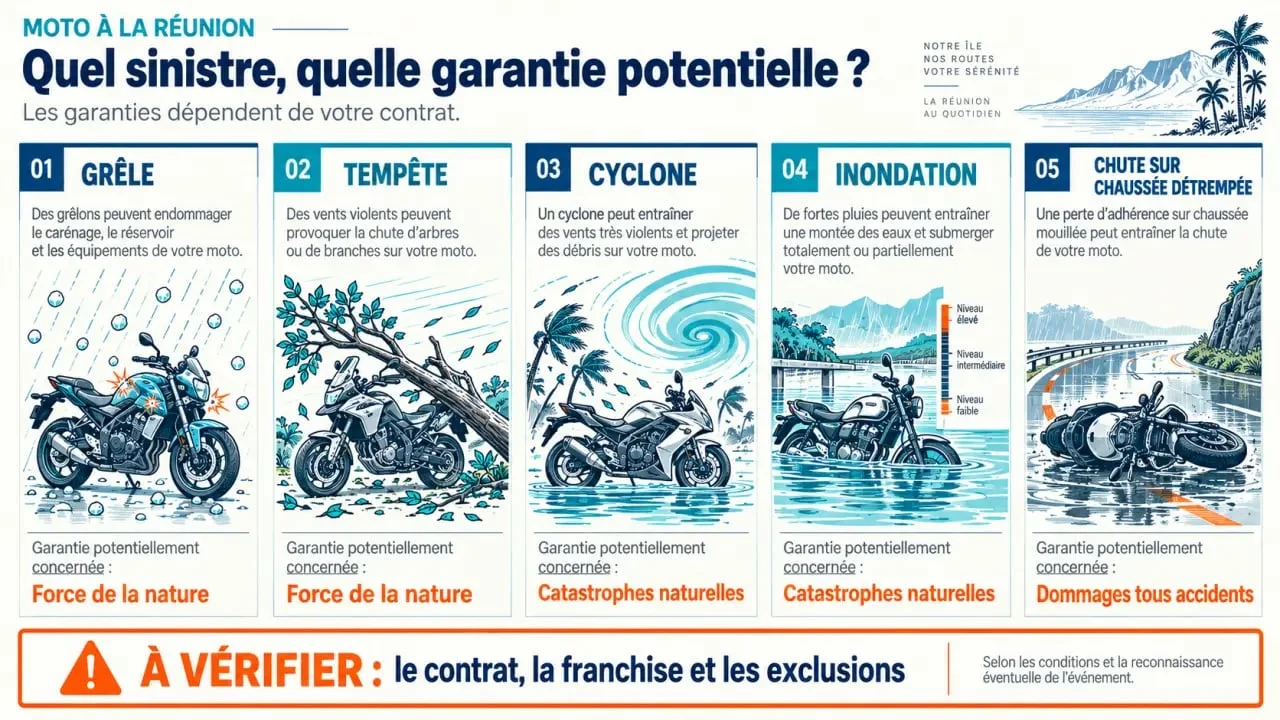
| Événement | Garantie à rechercher | Point de vigilance |
|---|---|---|
| Grêle, vent, tempête | Force de la nature ou événements climatiques | La liste des événements couverts varie selon le contrat. |
| Cyclone, fortes pluies, ruissellement | Force de la nature, dommages tous accidents ou catastrophes naturelles | Vérifiez les conditions précises et la franchise. |
| Inondation reconnue officiellement | Catastrophes naturelles | Une reconnaissance administrative est nécessaire. |
| Chute ou collision sur chaussée détrempée | Dommages tous accidents | Cette garantie peut intervenir même en cas d’accident responsable. |
| Foudre ou incendie | Incendie, explosion et foudre | Les accessoires ne sont pas toujours inclus. |
Force de la nature et catastrophe naturelle : ne pas confondre les deux
La garantie force de la nature couvre habituellement les événements naturels qui ne sont pas qualifiés de catastrophes naturelles. Elle peut donc prendre en charge une moto endommagée par la grêle, le vent ou une pluie intense, selon les définitions retenues par l’assureur. Consultez les conditions générales et particulières : la simple mention « intempéries » ne remplace pas une garantie détaillée.
La garantie catastrophes naturelles intervient après la constatation de l’événement et la publication d’un arrêté officiel. Elle peut concerner une inondation, un mouvement de terrain ou un phénomène d’ampleur exceptionnelle. Son activation ne dépend donc pas uniquement de l’état de votre moto ni de la violence ressentie de l’épisode climatique.
Avant de souscrire, repérez dans le contrat les termes « inondation », « ruissellement », « tempête », « cyclone », « glissement de terrain » et « stationnement ». Cette lecture permet de vérifier les situations réellement couvertes, notamment si la moto est garée dans un garage situé en contrebas. Contrôlez aussi le traitement des équipements endommagés, comme un top-case, car ils peuvent relever de plafonds ou de garanties spécifiques.
Quelle formule choisir pour rouler et stationner à La Réunion ?
Le choix dépend de la valeur de la moto, de son usage quotidien, de son lieu de stationnement et du montant de franchise que vous pouvez assumer. Une formule au tiers répond à l’obligation légale, mais elle laisse généralement le motard financer les dommages climatiques subis par son véhicule. Pour une moto récente, utilisée chaque jour ou garée à l’extérieur, une couverture plus étendue mérite une comparaison précise.
- Au tiers : responsabilité civile, avec une protection limitée de votre propre moto.
- Tiers étendu : peut inclure le vol, l’incendie, la force de la nature et parfois l’assistance. Contrôlez chaque garantie.
- Tous risques : ajoute en principe les dommages tous accidents, utiles après une chute sur route glissante ou un accident sans tiers identifié.
À La Réunion, l’assistance et le remorquage peuvent être utiles lorsqu’un deux-roues est immobilisé sur une route sinueuse ou loin du domicile après un épisode pluvieux. Ajoutez une protection du conducteur pour vos dommages corporels, ainsi qu’une garantie vol si la moto reste régulièrement dehors. Les accessoires, équipements, aménagements et contenus transportés doivent aussi faire l’objet d’une vérification spécifique.
Franchise, exclusions et indemnisation : les détails qui changent tout
La franchise correspond à la somme qui reste à votre charge après l’indemnisation. Son montant peut varier selon la garantie mobilisée : dommages, événements climatiques ou catastrophes naturelles. Ne comparez donc pas uniquement la cotisation annuelle. Une offre moins chère peut prévoir une franchise plus élevée après un sinistre climatique.
Les clauses à vérifier avant de signer
Demandez si les dégâts dus à l’eau, au ruissellement ou à une submersion sont expressément couverts. Vérifiez aussi les plafonds applicables aux accessoires, la prise en compte de la vétusté, les conditions de stationnement et les exclusions liées à un défaut d’entretien. Pour le vol, un antivol homologué peut être exigé.
En cas de perte totale, regardez si l’indemnisation repose sur une valeur à dire d’expert, une valeur majorée ou une option valeur à neuf. Ces modalités peuvent modifier fortement le montant versé. Contrôlez enfin les conditions particulières liées à l’usage de la moto, qu’il soit personnel ou professionnel, ainsi que les justificatifs demandés pour les équipements déclarés.
Après une intempérie : sécuriser, prouver et déclarer
Ne démarrez pas une moto qui a été immergée ou dont le circuit électrique semble atteint. Mettez-la à l’abri si vous pouvez le faire sans danger, puis photographiez l’ensemble des dommages : lieu, carénages, optiques, tableau de bord, roues, accessoires et traces d’eau. Conservez les factures d’entretien et d’équipement, ainsi que tout document utile à l’expertise.
- Contactez rapidement votre assureur ou l’assistance pour connaître la procédure à suivre.
- Déclarez le sinistre en décrivant les circonstances et les dommages visibles avec précision.
- Ne faites pas réparer la moto avant l’accord de l’assureur, sauf mesure de sauvegarde indispensable.
- Suivez l’expertise et demandez une confirmation écrite de la garantie mobilisée, de la franchise et du mode d’indemnisation.
Pour obtenir un devis d’assurance moto adapté aux intempéries à La Réunion, indiquez la valeur du véhicule, son usage, son lieu de stationnement, les équipements à assurer et le niveau de franchise acceptable. Cette étude permet de comparer des garanties réellement équivalentes, plutôt qu’un simple tarif qui laisserait votre moto insuffisamment protégée face à un nouvel épisode climatique.