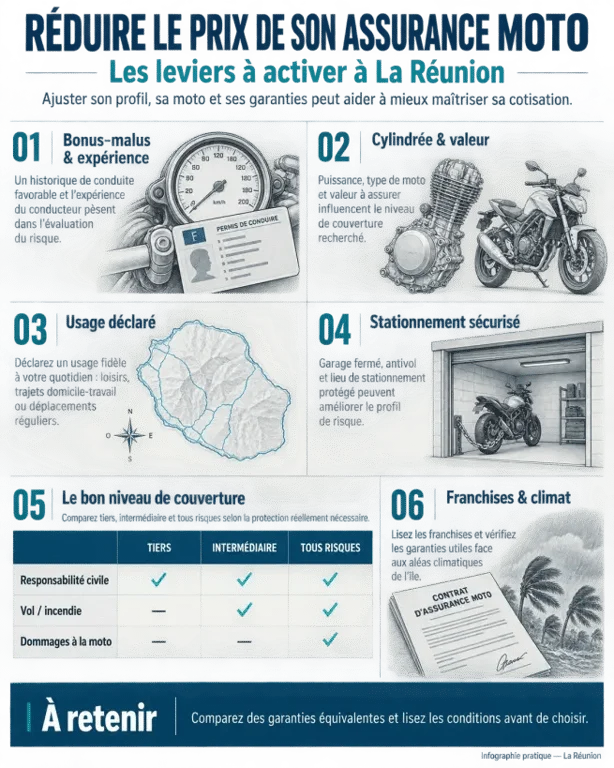
À La Réunion, une assurance moto moins chère ne passe pas par la suppression systématique des garanties. Le bon réflexe consiste à adapter la formule à votre deux-roues, à vos trajets et à son lieu de stationnement. Profil du conducteur, cylindrée, bonus-malus et exposition aux intempéries influencent aussi la cotisation. Ces critères méritent d’être vérifiés avant de demander plusieurs devis.
Ce qui fait varier le prix d’une assurance moto à La Réunion
Le tarif ne dépend pas uniquement du modèle de moto. L’assureur évalue plusieurs risques : accident, vol, coût des réparations et niveau d’indemnisation potentiel. Une déclaration précise permet d’obtenir une proposition cohérente et de limiter les mauvaises surprises en cas de sinistre.
| Critère | Effet possible sur la cotisation | Point à déclarer |
|---|---|---|
| Profil du conducteur | Un jeune permis, des sinistres responsables ou une résiliation peuvent entraîner une surprime. | Âge, ancienneté du permis, relevé d’informations et antécédents. |
| Moto assurée | La puissance, la cylindrée, la valeur et le coût des pièces influencent le risque. | Marque, modèle, année, valeur et éventuelles modifications. |
| Usage | Un usage domicile-travail ou professionnel peut demander une protection différente de trajets occasionnels. | Trajets, kilométrage estimé et conducteur principal. |
| Stationnement | Un local clos, privatif ou couvert réduit l’exposition au vol et aux dégradations. | Lieu habituel de garage, de jour comme de nuit. |
La cylindrée pèse souvent dans le calcul. Un scooter 50 cm³, une 125 cm³ et une grosse cylindrée n’ont ni la même puissance ni le même coût de réparation. Choisir une petite cylindrée uniquement pour réduire le prix n’a toutefois d’intérêt que si elle correspond réellement à vos déplacements.
Les leviers concrets pour faire baisser votre cotisation
Valoriser votre expérience et votre bonus-malus
Le coefficient de réduction-majoration, ou CRM, reflète votre historique d’assurance. Un bonus favorable contribue généralement à réduire la prime, tandis que les sinistres responsables peuvent l’augmenter. Joignez votre relevé d’informations au devis : l’assureur pourra étudier votre expérience au lieu d’appliquer un tarif par défaut.
Si vous avez déjà conduit une moto ou une voiture assurée sans sinistre, signalez cette continuité. Elle peut être utile dans l’étude de votre profil. À l’inverse, un jeune conducteur, une résiliation ou des antécédents responsables peuvent entraîner une surprime. La transparence reste préférable : une information inexacte sur le conducteur ou l’historique peut compliquer la prise en charge d’un sinistre.
Sécuriser la moto et déclarer l’usage exact
Une moto garée dans une cour ouverte, sur la voie publique ou dans un parking collectif n’est pas exposée comme une moto placée dans un garage fermé. Sécuriser l’emplacement, utiliser un antivol adapté et déclarer les protections existantes peut améliorer l’évaluation du risque.
Ne minorez pas non plus votre usage. Une moto utilisée chaque jour pour aller travailler doit être assurée comme telle. Un usage professionnel peut demander une tarification et des garanties spécifiques. La déclaration doit aussi préciser le conducteur principal et le kilométrage estimé.
Le stationnement agit sur plusieurs risques à la fois. Un abri adapté limite l’exposition au vol, aux dégradations, au soleil, aux embruns, aux fortes pluies et aux chocs sur un parking. Pour une moto immobilisée plusieurs heures, la qualité de l’abri peut donc compter autant que le nombre de kilomètres parcourus. C’est un levier concret pour protéger le véhicule et maintenir une déclaration cohérente.
- Réévaluez la valeur réelle d’une moto ancienne avant de choisir une couverture étendue.
- Évitez les options qui doublonnent avec une assistance déjà incluse dans un autre contrat.
- Demandez si un regroupement auto-moto ouvre droit à une réduction, après vérification des conditions d’éligibilité.
- Comparez le paiement annuel et le fractionnement, car leur coût global peut différer.
Tiers, intermédiaire ou tous risques : payer moins sans se découvrir
La responsabilité civile est obligatoire pour les véhicules terrestres à moteur. Elle indemnise les dommages causés aux tiers, mais ne couvre pas à elle seule les dégâts subis par votre propre moto. Le choix de la formule dépend donc de la valeur du véhicule, de son usage et de votre capacité à assumer une perte.
| Formule | Pour quel besoin ? | Vérifications essentielles |
|---|---|---|
| Au tiers | Moto de faible valeur ou budget très contraint. | Responsabilité civile, protection du conducteur et assistance. |
| Intermédiaire | Deux-roues utilisé régulièrement, avec besoin de garanties ciblées. | Vol, incendie, événements climatiques et franchise applicable. |
| Tous risques | Moto récente, financée ou dont le remplacement serait difficile. | Dommages, valeur d’indemnisation, plafonds et exclusions. |
La formule au tiers est souvent moins coûteuse, mais elle protège moins votre véhicule. Une formule intermédiaire peut convenir lorsque vous souhaitez conserver certaines garanties, comme le vol ou l’incendie, sans choisir une couverture tous risques. Pour une moto récente ou de valeur, une protection plus large peut limiter le reste à charge après un sinistre.
À La Réunion, ne retirez pas une garantie climatique sans lire les conditions du contrat. Vents violents, pluies intenses, inondations ou cyclone ne sont pas automatiquement pris en charge de la même manière selon les formules. Vérifiez aussi la garantie vol, les équipements du motard, l’assistance panne 0 km lorsqu’elle est proposée et la protection du passager.
Comparer des devis sur le coût total, pas sur la seule prime
Deux devis affichant une cotisation proche peuvent proposer des protections très différentes. La franchise correspond à la somme qui reste à votre charge après un sinistre. Le plafond est le montant maximal indemnisable. Une offre apparemment économique peut devenir coûteuse si la franchise vol ou dommages est élevée, ou si les équipements sont peu couverts.
- Préparez la carte grise, votre permis et le relevé d’informations.
- Indiquez la commune de résidence, le lieu de stationnement et l’usage réel de la moto.
- Demandez plusieurs propositions pour une couverture identique, afin de comparer les offres correctement.
- Contrôlez ligne par ligne les garanties, exclusions, plafonds, franchises et modalités d’assistance.
- Choisissez l’offre dont le reste à charge reste acceptable pour votre budget.
Un devis personnalisé est particulièrement utile pour un jeune conducteur, une 125 cm³, une moto de forte cylindrée, un scooter ou un usage professionnel. La comparaison doit aussi tenir compte des critères d’acceptation propres à chaque assureur. Le prix le plus bas n’est intéressant que si les garanties répondent à votre situation.
Pour réduire le prix de votre assurance moto à La Réunion, commencez par vérifier les informations déclarées, votre bonus-malus, la valeur de votre véhicule et son mode de stationnement. Comparez ensuite plusieurs devis sur une base identique. Cette méthode permet de réduire la cotisation sans transformer un accident, un vol ou une intempérie en dépense imprévue.