Assurer une moto à La Réunion avec moins de trois ans de permis est possible, y compris pour une première souscription. L’assureur examine toutefois votre profil, le véhicule, son usage et ses conditions de stationnement. Avant de demander un devis, vérifiez que votre permis correspond à la moto et que les garanties choisies répondent réellement aux risques rencontrés sur l’île.
Permis récent : ce que l’assureur évalue vraiment
Un conducteur titulaire du permis moto depuis moins de trois ans est généralement considéré comme un jeune conducteur ou un conducteur novice. Ce statut n’entraîne pas automatiquement un refus, mais il peut augmenter la prime. L’assureur dispose de moins d’historique pour évaluer votre conduite et votre sinistralité.
L’ancienneté du permis moto n’est pas le seul critère étudié. Votre âge, vos antécédents d’assurance, votre éventuel bonus-malus, les sinistres déclarés et votre expérience automobile peuvent aussi entrer en compte. Un automobiliste assuré depuis plusieurs années peut ainsi être considéré comme un novice relatif par certains assureurs. Cette expérience ne remplace toutefois pas l’ancienneté du permis deux-roues.
Le permis doit correspondre au deux-roues
Le véhicule déclaré doit être compatible avec la catégorie de permis détenue. Le permis A1 concerne les motos jusqu’à 125 cm³. Le permis A2 permet de conduire une moto d’une puissance maximale de 35 kW, soit 47,5 ch. Le permis A donne accès aux motos sans cette limitation.
La puissance n’est pas le seul élément pris en compte. Certains assureurs peuvent limiter l’accès aux modèles très puissants ou hypersportifs pour un conducteur débutant. Le choix d’une moto adaptée à votre expérience facilite donc souvent l’étude du dossier.
50 cm³, 125 cm³ ou moto A2 : choisir un véhicule assurable
Un scooter 50 cm³, un scooter ou une moto 125 cm³ et une machine compatible avec le permis A2 ne font pas l’objet de la même analyse tarifaire. La cylindrée, la puissance, la marque, le modèle, la valeur du véhicule et le coût potentiel des réparations influencent la proposition.
Ne vous fiez pas uniquement à la cylindrée. Une moto d’occasion très recherchée peut être davantage exposée au vol qu’un modèle moins convoité. De même, une machine neuve ou financée peut justifier une protection contre les dommages plus étendue qu’un deux-roues ancien de faible valeur.
Le stationnement détermine une partie de la protection
Le lieu où la moto est stationnée influence directement l’exposition au vol. Un garage fermé, un antivol adapté et un point d’ancrage peuvent réduire ce risque, tandis qu’un stationnement quotidien sur la voie publique demande une attention particulière à la garantie vol.
À La Réunion, examinez aussi la protection prévue contre les fortes pluies, les projections, les inondations ou les épisodes cycloniques. Les conditions précises du contrat, et non le seul nom de la formule, déterminent l’indemnisation en cas de sinistre climatique.
Au tiers, intermédiaire ou tous risques : comparer ce qui est couvert
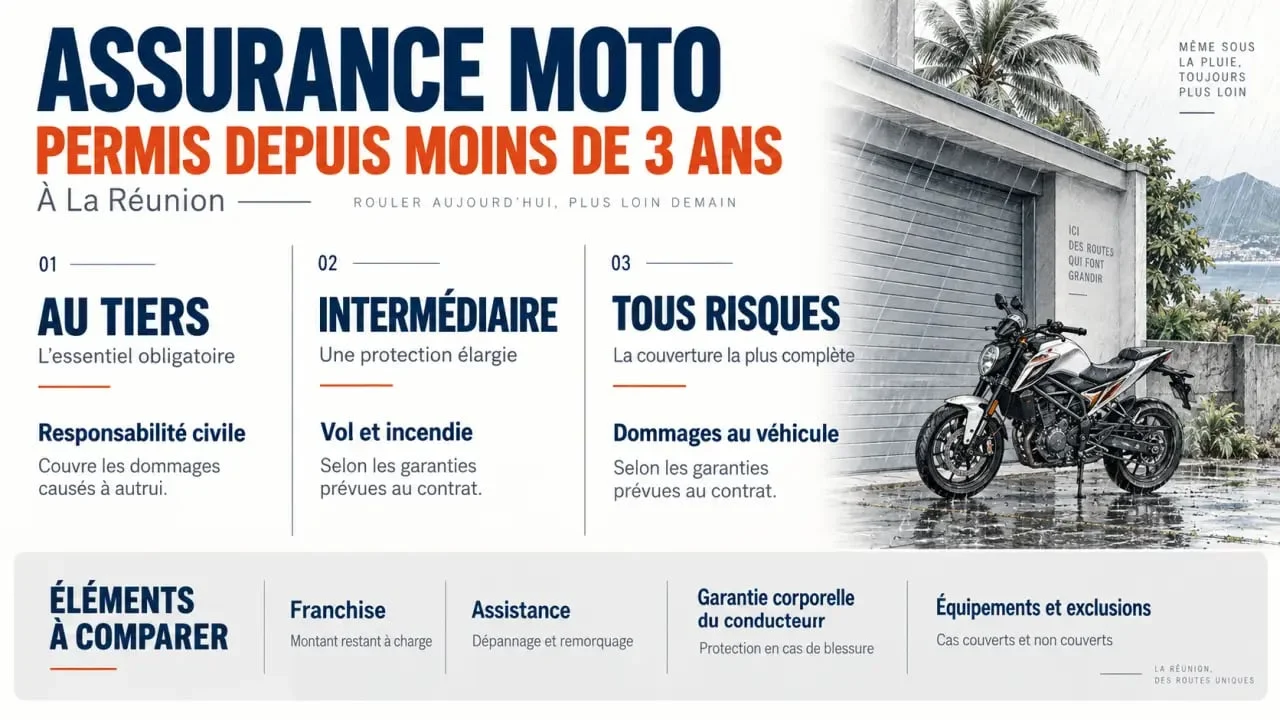
La responsabilité civile est la garantie minimale obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés à autrui, mais pas ceux subis par votre moto. Les formules supérieures ajoutent principalement une protection du véhicule et du conducteur.
| Formule | Protection principale | À envisager si |
|---|---|---|
| Au tiers | Responsabilité civile | Votre budget est serré et la valeur de la moto est limitée. |
| Intermédiaire | Tiers complété, avec souvent le vol et l’incendie selon le contrat | Vous souhaitez protéger un véhicule exposé sans choisir la couverture maximale. |
| Tous risques | Protection étendue, incluant les dommages au véhicule selon le contrat | Votre moto est récente, coûteuse ou indispensable au quotidien. |
Comparez systématiquement la franchise, les exclusions et les plafonds d’indemnisation. Vérifiez aussi l’assistance, la garantie corporelle du conducteur, la protection juridique et la couverture du casque, des gants, du blouson ou des accessoires. Une formule présentée comme complète peut rester limitée si ces postes sont plafonnés ou exclus.
Réduire la prime sans sous-assurer sa première moto
Le premier levier consiste à déclarer précisément l’usage du véhicule : privé, domicile-travail ou professionnel. Une utilisation professionnelle non déclarée peut compromettre la couverture. Indiquez aussi le kilométrage estimé, la commune de résidence et les conditions de stationnement, sans les minimiser.
- Choisissez une moto compatible avec votre permis et adaptée à votre expérience.
- Demandez plusieurs devis et comparez les conditions d’acceptation, pas seulement le prix.
- Évaluez la franchise : une franchise plus élevée peut réduire la prime, mais augmente le reste à charge après un sinistre.
- Signalez toute formation complémentaire, car certaines offres prévoient des avantages liés à l’AFDM.
- Examinez les dispositifs dédiés, comme le Label Jeune de la Mutuelle des Motards, qui annonce une réduction de 25 % sur la garantie responsabilité civile pour plus de 2 000 modèles.
Préparer une demande de devis à La Réunion
Un devis précis repose sur des informations complètes. Préparez votre permis, une pièce d’identité, la carte grise ou les caractéristiques du véhicule, ainsi que votre relevé d’informations si vous avez déjà été assuré. L’assureur demandera également la date d’obtention du permis, l’usage prévu, le lieu de stationnement et vos antécédents.
Comparez ensuite les propositions à garanties équivalentes. Une cotisation plus basse peut cacher une franchise plus élevée, une assistance absente ou une garantie vol restrictive. Solliciter plusieurs assureurs ou un courtier actif à La Réunion permet de confronter les conditions proposées selon votre profil, votre cylindrée et votre commune. Vous pourrez alors demander un devis avec une vision claire de votre niveau de protection.