Pour un auto-entrepreneur à La Réunion, une moto ou un scooter peut servir à rejoindre des clients, transporter des outils ou enchaîner plusieurs rendez-vous. Le choix du tarif compte, mais la déclaration de l’usage professionnel reste prioritaire. Le contrat doit correspondre aux trajets réellement effectués pour protéger votre activité en cas de sinistre.
Déclarer l’usage professionnel avant de demander un devis
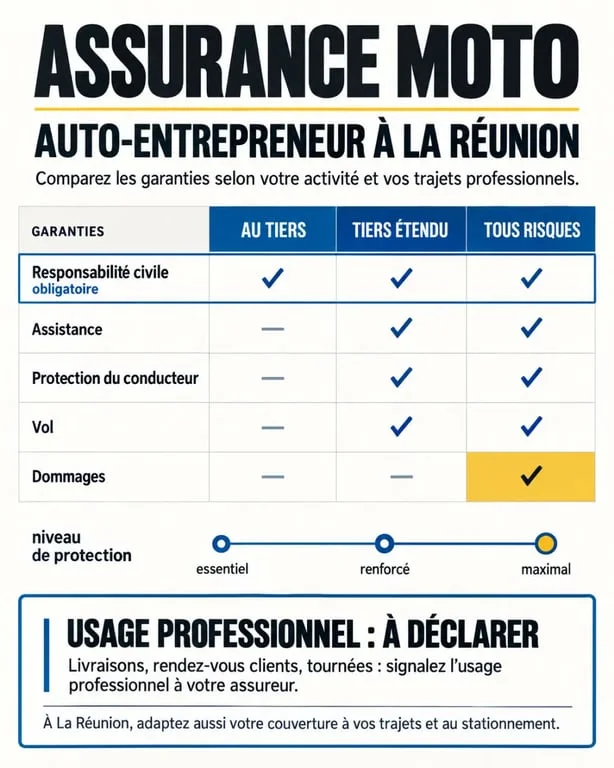
La responsabilité civile moto est obligatoire. Elle indemnise les dommages causés à un tiers lors d’un accident. Cette garantie ne répond toutefois pas à toutes les situations d’un indépendant. Un contrat prévu pour les loisirs ou les déplacements privés peut ne pas couvrir correctement les tournées chez les clients, les déplacements entre chantiers ou une activité de livraison.
Les trajets à expliquer clairement à l’assureur
Lorsque vous demandez une assurance moto pour auto-entrepreneur à La Réunion, indiquez la fréquence de vos déplacements, votre métier, les zones parcourues et le transport éventuel de matériel. Un artisan à domicile, un commercial itinérant, un livreur ou un professionnel de service ne présentent pas le même niveau de risque. Précisez aussi si votre top-case contient des outils, des documents ou des marchandises. Leur couverture ne découle pas automatiquement de l’assurance du véhicule.
Une moto utilisée pour travailler est liée à votre organisation quotidienne. Une panne peut vous empêcher d’honorer un rendez-vous, retarder une facture et mettre votre trésorerie sous pression. Examinez donc l’assurance selon sa capacité à préserver votre mobilité professionnelle : remorquage, assistance dès le domicile, véhicule de remplacement et délais de prise en charge peuvent limiter l’interruption de votre activité.
Choisir les garanties qui protègent vraiment votre activité
La formule adaptée dépend de la valeur de la moto, de son kilométrage professionnel, de son lieu de stationnement et du reste à charge que vous pouvez assumer. Au-delà de la responsabilité civile, examinez les garanties qui protègent le conducteur, le véhicule et les conséquences pratiques d’une immobilisation.
| Formule | Protection généralement recherchée | Profil adapté |
|---|---|---|
| Au tiers | Responsabilité civile, avec des options d’assistance ou de protection du conducteur selon le contrat | Moto ancienne ou budget très contraint |
| Tiers étendu | Socle au tiers complété, selon l’offre, par le vol, l’incendie, les événements climatiques ou le bris de glace | Scooter ou moto à préserver contre les sinistres fréquents |
| Tous risques | Dommages tous accidents, y compris lorsque votre responsabilité est engagée, selon les franchises et les conditions | Véhicule récent, coûteux ou indispensable au travail |
La protection du conducteur mérite une lecture attentive
En cas de blessure, la garantie du conducteur peut modifier fortement l’indemnisation. Certaines offres annoncent une prise en charge jusqu’à 1 000 000 €, tandis qu’un premier niveau peut être limité à 100 000 € si l’AIPP dépasse 10 %. D’autres niveaux atteignent 1 000 000 €, avec un déclenchement possible dès une AIPP supérieure à 5 %. Comparez le plafond, le seuil d’intervention et les postes indemnisés, plutôt que de vous fier au seul intitulé de la garantie.
Vol, équipement et matériel : trois protections distinctes
À La Réunion, le stationnement, les pluies intenses et l’usage quotidien rendent utile l’examen des garanties vol, incendie, catastrophes naturelles et événements climatiques. Vérifiez séparément l’équipement du pilote, les accessoires fixés à la moto et le contenu du top-case. Selon les niveaux, l’équipement peut être couvert jusqu’à 600 € ou 3 400 €, et les accessoires jusqu’à 250 €, 2 000 €, 3 500 € ou au-delà de 5 000 €. Les outils et les marchandises professionnels peuvent relever d’une garantie dédiée.
Comparer les franchises avant le prix de la cotisation
Le montant du devis dépend notamment du modèle, de la cylindrée, de la valeur du véhicule, du profil du conducteur, de l’historique d’assurance, du lieu de stationnement, de l’usage déclaré et des garanties choisies. Une moto sportive ou une grosse cylindrée peut demander une étude spécifique. Pour comparer les offres, demandez des devis établis avec exactement les mêmes informations.
Les quatre lignes à contrôler sur chaque proposition
- La franchise : le montant restant à votre charge après un vol, un accident ou un dommage garanti.
- L’assistance : certaines formules prévoient une franchise de 30 km en cas de panne, tandis que d’autres proposent une assistance sans franchise kilométrique.
- Le véhicule de remplacement : il peut être prévu jusqu’à 30 jours en cas de vol, selon le contrat.
- L’indemnisation : valeur à dire d’expert, valeur renforcée ou vétusté appliquée peuvent modifier fortement le remboursement réel.
Une cotisation basse peut convenir à une moto de faible valeur et à un usage ponctuel. Si le deux-roues conditionne vos revenus, une franchise élevée ou l’absence de solution de mobilité peut toutefois coûter davantage qu’un écart de prime annuel. Le niveau de couverture doit donc rester cohérent avec la place de la moto dans votre activité.
Préparer un devis local à La Réunion sans perdre de temps
Un conseiller, un courtier ou une agence locale peut aider à qualifier l’usage professionnel et à lire les exclusions. Certains parcours annoncent un devis en 3 minutes. Un échange plus précis reste utile lorsque vous transportez du matériel, circulez souvent ou utilisez un scooter pour des tournées. Distinguez aussi l’assurance de circulation de la moto de la responsabilité civile professionnelle : cette dernière concerne d’autres dommages liés à votre prestation.
Préparez votre permis, la carte grise, les informations sur votre précédente assurance et vos sinistres, ainsi que le modèle, la cylindrée et le mode de stationnement. Ajoutez une description concrète de votre activité, de vos trajets et des équipements transportés. Avant de signer, faites confirmer par écrit l’usage professionnel déclaré, les exclusions applicables, les plafonds de la protection du conducteur et le sort de votre matériel. Vous pourrez ainsi choisir une assurance adaptée à votre moto et à la réalité de votre micro-entreprise.