Une moto volée dans un garage à La Réunion n’est pas automatiquement indemnisée. La responsabilité civile obligatoire couvre les dommages causés aux tiers, mais pas la disparition du véhicule. Pour être remboursé, il faut avoir souscrit une garantie vol et respecter les conditions du contrat, notamment celles liées à l’effraction, au stationnement et aux dispositifs de protection.
Le vol dans un garage est-il couvert par l’assurance moto ?
Oui, si la garantie vol figure clairement dans votre contrat. Elle peut couvrir le vol après effraction d’un garage privatif, d’un box fermé ou d’une dépendance. Selon la formule, la tentative de vol peut également être prise en charge. L’assureur vérifie alors les circonstances du sinistre : porte forcée, serrure endommagée, accès au local, présence des clés et respect des clauses de sécurité.
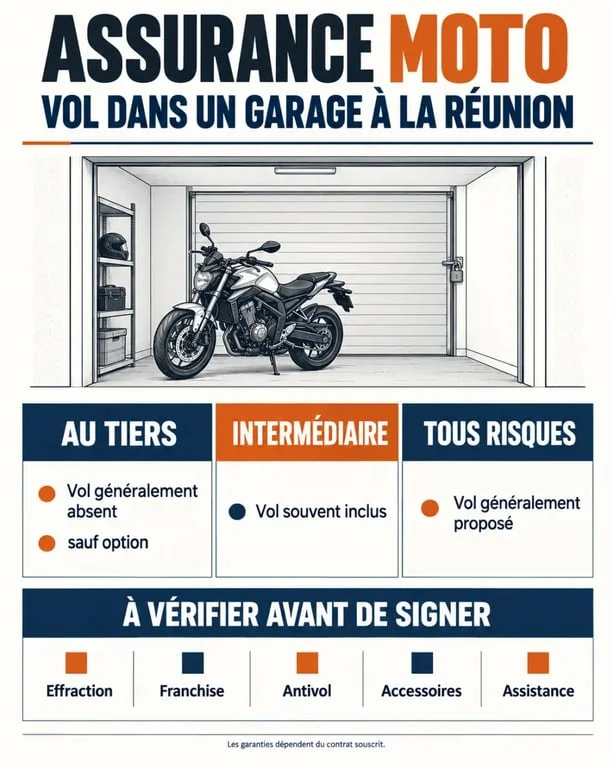
Un garage fermé ne remplace donc pas une assurance adaptée. Si la moto a été dérobée sans trace d’effraction, parce que le portail est resté ouvert ou que les moyens de démarrage ont été laissés sur place, l’indemnisation peut être réduite ou refusée selon le contrat. Les exclusions et les obligations prévues dans les conditions générales méritent une lecture attentive avant la souscription.
Assurance moto et assurance habitation : deux déclarations possibles
La moto relève de l’assurance deux-roues. Les dégâts causés au garage peuvent relever de l’assurance habitation du propriétaire ou du locataire du local. Après une effraction, il peut donc être utile de déclarer les deux sinistres : l’assurance moto pour le véhicule, l’assurance habitation pour la porte, la serrure ou les biens endommagés. Chaque contrat intervient pour les dommages qu’il garantit, sans permettre une double indemnisation du même préjudice.
Au tiers, intermédiaire ou tous risques : quelle formule protège réellement ?
| Formule | Vol de la moto | Intérêt principal |
|---|---|---|
| Au tiers | Non, sauf ajout d’une option spécifique | Elle couvre les dommages causés aux tiers au titre de la responsabilité civile. |
| Intermédiaire | Souvent oui, selon le contrat et avec franchise | Elle associe généralement le vol, l’incendie et des garanties complémentaires. |
| Tous risques | Généralement inclus ou proposé dans un niveau renforcé | Elle ajoute la couverture des dommages subis par le véhicule, notamment après un accident selon les conditions prévues. |
Pour une assurance moto contre le vol dans un garage à La Réunion, ne comparez pas uniquement le prix de la cotisation. Vérifiez la définition du vol, la prise en charge d’une tentative, la franchise, les exigences concernant l’antivol et la protection des accessoires. Une formule au tiers ne protège pas la valeur de la moto, même si celle-ci reste stationnée dans un local fermé.
La cylindrée et l’usage comptent aussi. Un scooter de moins de 50 cm³, une moto de 50 à 125 cm³ ou un modèle de plus de 125 cm³ ne correspondent pas au même besoin de couverture. Le choix dépend également de la valeur du véhicule, de sa fréquence d’utilisation et de son lieu de stationnement habituel.
Les protections du garage qui peuvent faire la différence
Le contrat peut imposer un antivol homologué, une chaîne reliée à un point fixe ou des modalités précises de stationnement. Un box individuel fermé, un garage collectif et une place dans un parking ouvert n’offrent pas les mêmes conditions. Avant de souscrire, décrivez le lieu de remisage avec exactitude. Une différence entre la situation déclarée et la réalité peut compliquer l’examen du sinistre.
Préparez aussi les preuves utiles avant tout problème. Photographiez la moto sous plusieurs angles, son numéro d’identification, l’antivol, le point d’ancrage et la fermeture du garage. Conservez hors du local les factures d’achat, d’entretien et d’accessoires. Ces documents permettent de préciser la valeur du véhicule, son équipement et les mesures de protection utilisées.
Clés, carte grise et accessoires : ne rien négliger
L’assureur peut demander les clés ou autres moyens de démarrage, la carte grise et les justificatifs d’entretien. Les équipements ajoutés à la moto, comme le top-case, l’échappement, la bagagerie ou l’électronique, ne sont pas nécessairement couverts par la garantie de base. Pour obtenir leur indemnisation, ils doivent souvent être déclarés et couverts par une garantie accessoires adaptée.
Après le vol : agir vite et conserver les éléments utiles
- Préservez les indices : ne réparez pas immédiatement la porte forcée, photographiez les dégradations et notez les éléments constatés.
- Portez plainte auprès de la police ou de la gendarmerie. Un délai de 24 heures est indiqué dans certains guides, mais l’essentiel est d’agir sans attendre.
- Déclarez le sinistre à l’assureur moto. Le délai souvent mentionné est de 48 heures ou de 2 jours ouvrés. Le contrat reste la référence.
- Prévenez l’assurance habitation si le garage a subi une effraction ou des dommages matériels.
- Transmettez les pièces demandées : plainte, clés, certificat d’immatriculation, factures, photos et justificatifs d’entretien.
Le dépôt de plainte aide aussi à dégager votre responsabilité si le deux-roues est utilisé après le vol. Si la moto est retrouvée dans les 30 jours, l’assureur peut organiser une expertise et examiner les réparations. Si elle ne l’est pas, le dossier s’oriente vers une indemnisation selon les modalités du contrat.
Franchise et VRADE : ce que vous toucherez réellement
L’indemnité ne correspond pas nécessairement au prix payé lors de l’achat. L’expert évalue la valeur de remplacement à dire d’expert, ou VRADE, en tenant compte de l’état, du kilométrage, de l’entretien et de la valeur du marché. Les factures récentes, les révisions et les preuves d’équipements peuvent appuyer cette évaluation.
La franchise vol, c’est-à-dire la somme restant à votre charge, est ensuite déduite lorsque le contrat la prévoit. Demandez un devis détaillant la garantie vol, la franchise, les accessoires, l’assistance et les exigences liées à l’antivol. Vérifiez également les conditions de stationnement déclarées, car elles peuvent influencer la prise en charge.
Comment choisir une assurance moto adaptée à La Réunion ?
Commencez par comparer les garanties réellement utiles à votre situation : vol, incendie, assistance, garantie du conducteur et dommages tous accidents. Tenez compte de la cylindrée, de la valeur de la moto, de votre usage quotidien ou occasionnel et du type de garage. Une moto ancienne ou peu utilisée peut appeler un arbitrage différent d’un modèle récent stationné chaque jour dans un local collectif.
Un assureur ou un courtier local à La Réunion peut vous aider à décrire précisément le stationnement et à adapter le niveau de protection. Avant de demander un devis, préparez la cylindrée, la valeur du véhicule, son usage, son lieu de remisage et la liste des accessoires. Vous pourrez ainsi comparer plus clairement la garantie vol, la franchise et les conditions d’indemnisation.