Pour une moto neuve ou récente, la garantie valeur à neuf peut limiter fortement l’effet de la décote après un vol, un incendie ou un accident entraînant une perte totale. À La Réunion, vérifiez aussi les conditions liées au stationnement, aux événements climatiques, aux franchises et aux exclusions. Le montant de l’indemnisation dépend toujours des garanties souscrites et des règles prévues au contrat.
Valeur à neuf ou valeur d’expert : quelle indemnisation attendre ?
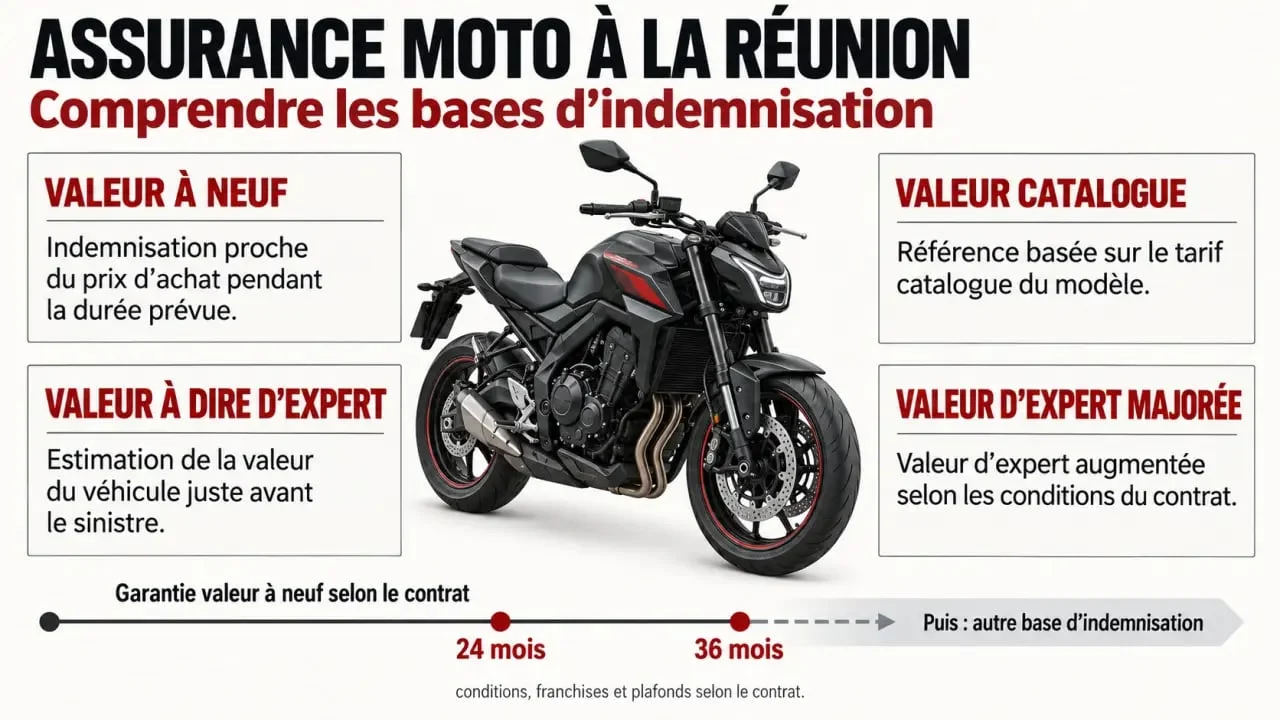
La valeur à neuf vise à préserver la valeur d’achat d’une moto pendant une période déterminée. Lorsqu’elle s’applique, l’indemnisation repose généralement sur la valeur catalogue ou sur le prix de référence défini dans le contrat, sans déduction de vétusté pendant la durée prévue. Cette garantie concerne surtout les motos neuves, mais certaines offres peuvent aussi couvrir un deux-roues d’occasion très récent.
| Base d’indemnisation | Principe | Quand s’applique-t-elle ? |
|---|---|---|
| Valeur à neuf | Indemnisation fondée sur la valeur définie au contrat, sans décote pendant la période garantie. | Pour une moto neuve ou récente, en cas de sinistre garanti et de perte totale. |
| Valeur à dire d’expert | Estimation de la valeur de remplacement de la moto juste avant le sinistre. | Après la période de valeur à neuf ou sans option spécifique. |
| Valeur d’expert majorée | Valeur déterminée par l’expert, augmentée du pourcentage prévu au contrat. | Souvent après l’expiration de la garantie valeur à neuf. |
La valeur à neuf ne correspond donc pas automatiquement au montant inscrit sur la facture. Elle ne couvre pas tous les dommages et ne s’applique que si les circonstances correspondent aux garanties souscrites. Le véhicule doit généralement être déclaré économiquement ou techniquement irréparable. En cas de vol, l’indemnisation intervient après le délai prévu lorsque la moto n’est pas retrouvée.
Vol, incendie, accident : les sinistres couverts et la durée à vérifier
La formule choisie détermine l’étendue de la protection
Une indemnisation à neuf peut être prévue après un accident responsable ou non responsable, un incendie, une explosion, un vol non retrouvé ou un acte de vandalisme. Tout dépend de la présence de la garantie correspondante dans le contrat. Une assurance au tiers couvre principalement la responsabilité civile envers les autres personnes. Elle ne protège pas nécessairement votre propre moto.
Pour bénéficier d’une indemnisation valeur à neuf, il faut généralement choisir une formule tous risques ou une formule intermédiaire comprenant les garanties vol, incendie et dommages. Les conditions exactes restent à vérifier, notamment pour les accidents responsables, les tentatives de vol et les dommages causés par un événement climatique.
24 ou 36 mois, puis une autre base d’indemnisation
La durée de protection est un critère central. Certaines offres prévoient une garantie pendant 24 ou 36 mois, souvent à compter de la première mise en circulation. Une fois cette période terminée, la valeur à neuf cesse habituellement de s’appliquer.
Prudence Créole mentionne notamment un pack valable 24 ou 36 mois, puis une valeur d’expert majorée de 30 %. D’autres contrats prévoient une indemnisation renforcée pour les motos de moins de 2 ans ou une majoration différente. Comparez donc la règle de calcul, et pas uniquement le nom de l’option commerciale.
Cette garantie ne dispense pas de conserver les justificatifs. Gardez la facture d’achat, le bon de commande, la carte grise, les factures d’entretien et les documents relatifs aux accessoires. En cas de sinistre, ces pièces permettent d’identifier la moto et de distinguer son équipement d’origine des éléments ajoutés. Un top case, des valises, des protections, un système antivol ou un aménagement ne sont pas toujours inclus dans la valeur du véhicule.
À La Réunion, quelles garanties associer à la valeur à neuf ?
Une assurance moto valeur à neuf à La Réunion doit tenir compte du prix de la machine, mais aussi de son environnement d’utilisation. Le lieu de stationnement, la circulation sur la voie publique et l’exposition aux intempéries peuvent modifier les conditions de couverture et le tarif. Vérifiez les garanties suivantes avant de souscrire.
- Vol et tentative de vol : contrôlez les exigences concernant l’antivol, le garage, le parking et le stationnement sur la voie publique.
- Incendie, explosion et vandalisme : ces événements doivent être clairement garantis pour ouvrir droit à une indemnisation.
- Catastrophes naturelles et événements climatiques : vérifiez les conditions applicables au cyclone, à la tempête et à l’inondation.
- Dommages tous accidents : cette garantie étend la protection, notamment en cas de chute ou de collision responsable.
- Sécurité du conducteur : elle couvre les dommages corporels du pilote, indépendamment des dommages matériels subis par la moto.
- Assistance et véhicule de remplacement : ces services peuvent être utiles en cas de panne ou d’immobilisation, avec ou sans franchise kilométrique selon la formule.
Les équipements du motard, les accessoires et le contenu du top case obéissent souvent à des plafonds distincts. Un casque, un blouson ou des bagages ne sont donc pas nécessairement indemnisés au même niveau que la moto. Demandez le montant maximal, l’éventuelle vétusté et la franchise applicable à chaque élément.
Comparer les formules et préparer un devis moto à La Réunion
Le niveau de couverture dépend de l’âge de la moto, de sa cylindrée, de son modèle, de son usage et de votre capacité à absorber une perte financière. Le profil du conducteur, le permis, le bonus-malus, les antécédents et le lieu de stationnement influencent également le tarif. Ces critères concernent aussi bien une moto neuve qu’un scooter, une 125 cc ou une grosse cylindrée.
| Formule | Protection habituelle | Pertinence pour la valeur à neuf |
|---|---|---|
| Au tiers | Responsabilité civile et garanties minimales. | Rarement suffisante pour protéger une moto récente. |
| Intermédiaire | Garanties au tiers complétées par le vol, l’incendie ou les événements climatiques selon l’offre. | À examiner garantie par garantie. |
| Tous risques | Dommages tous accidents et protections renforcées selon le niveau choisi. | Le cadre généralement le plus adapté à une moto neuve ou récente. |
Pour demander un devis d’assurance moto, préparez votre permis, la carte grise ou les caractéristiques précises du véhicule, sa date de première mise en circulation, son prix d’achat, votre relevé d’informations, l’usage prévu et son lieu de stationnement habituel. Ces informations permettent d’étudier le niveau de risque et de proposer une formule cohérente avec votre situation.
Comparez ensuite la cotisation, mais aussi la durée de la valeur à neuf, la franchise en cas de vol ou de dommages, les plafonds appliqués aux accessoires, l’assistance, la sécurité du conducteur et les exclusions. Un assureur spécialisé, un courtier local ou un devis en ligne auprès d’acteurs tels qu’AMV, AXA, Assuranoo ou Prudence Créole permet de confronter des garanties comparables. Avant de souscrire, lisez les conditions de déclenchement de l’indemnisation et la règle appliquée après 24 ou 36 mois.