Après un accident, un vol suivi de la découverte de la moto endommagée ou un incendie, apprendre que son deux-roues est déclaré « épave » est déstabilisant. Une assurance moto à La Réunion doit alors clarifier la décision de l’expert, la valeur retenue et les garanties qui peuvent financer le remplacement de la machine.
1. Comprendre pourquoi la moto est classée épave
La qualification intervient après l’expertise. L’expert automobile examine les dommages, l’état général de la moto et le coût prévisible de sa remise en état. Il ne se limite pas à une appréciation visuelle du carénage ou de la fourche : il évalue aussi la sécurité et la viabilité économique de la réparation.
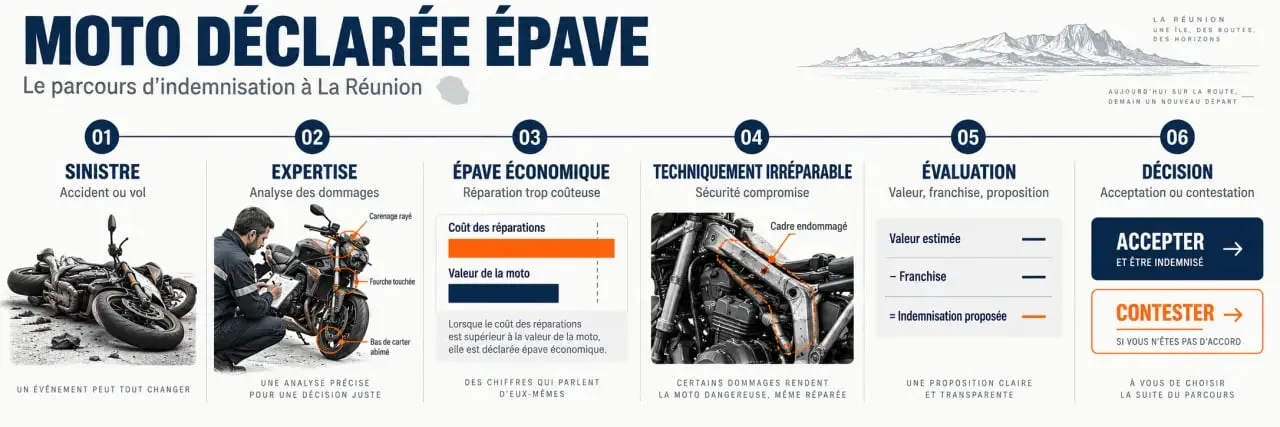
Épave économique ou techniquement irréparable
Une épave économique, souvent appelée véhicule économiquement irréparable, correspond à une moto dont le coût des réparations dépasse la valeur de remplacement estimée. Elle peut parfois être réparée, sous réserve des conditions fixées par l’expert. Une moto techniquement irréparable présente des atteintes plus graves à sa structure ou à ses éléments de sécurité. Sa conservation et sa remise en circulation sont alors beaucoup plus encadrées.
Le rapport d’expertise sert de base au dossier. Il relie les dommages constatés, les pièces à remplacer, le montant des travaux et la valeur de la moto avant le sinistre. Demandez-en une copie et vérifiez le kilométrage, la version exacte, les options, l’entretien et les accessoires recensés. Une erreur sur l’un de ces éléments peut modifier l’offre finale.
2. Vérifier la valeur retenue pour l’indemnisation
L’indemnité ne correspond pas automatiquement au prix payé à l’achat. La référence habituelle est la valeur à dire d’expert, soit la valeur de remplacement d’une moto comparable au moment du sinistre. L’âge, le kilométrage, l’état d’entretien, la cote locale et les équipements justifiés peuvent entrer dans l’évaluation.
Valeur à neuf, valeur majorée et franchise
Certains contrats prévoient une valeur à neuf pour les motos récentes ou une indemnisation renforcée. Des garanties peuvent, par exemple, concerner les motos de moins de 2 ans ou majorer de 15 % la valeur à dire d’expert pour certaines motos de plus de 2 ans. Ces avantages dépendent des conditions de la formule souscrite. La franchise contractuelle reste généralement déduite de l’indemnité, comme les plafonds éventuels.
- Conservez la facture d’achat ainsi que les factures d’entretien et de réparation.
- Joignez les justificatifs des accessoires, comme le top-case, les protections, la bagagerie ou l’échappement homologué.
- Photographiez la moto et ses équipements dès que possible après le sinistre.
- Comparez la valeur proposée avec des annonces de modèles équivalents à La Réunion.
3. Identifier la garantie qui prend réellement en charge le sinistre
La responsabilité civile obligatoire indemnise les dommages causés aux tiers. Elle ne couvre pas, à elle seule, les dégâts subis par votre propre moto lorsque vous êtes responsable. Pour une moto déclarée épave après un accident responsable, la garantie dommages tous accidents est habituellement déterminante. Après un vol, un incendie ou un événement climatique, les garanties spécifiques prévues au contrat prennent le relais.
| Situation | Garantie à contrôler | Point de vigilance |
|---|---|---|
| Accident responsable | Dommages tous accidents | Franchise et niveau d’indemnisation |
| Vol avec moto retrouvée endommagée | Vol | Conditions de protection et justificatifs |
| Incendie ou explosion | Incendie | Exclusions prévues au contrat |
| Intempérie ou catastrophe naturelle | Événements climatiques ou catastrophes naturelles | Déclenchement et conditions de garantie |
À La Réunion, examinez aussi l’assistance. Une formule peut prévoir une franchise de 30 kilomètres en cas de panne, tandis qu’une autre intervient sans franchise kilométrique. Le véhicule de remplacement, la protection juridique et la sécurité du conducteur réduisent les conséquences pratiques d’un sinistre, même s’ils n’augmentent pas directement la valeur de la moto.
4. Agir dans le bon ordre après l’accident
Prévenez votre assureur dans le délai prévu par le contrat et décrivez précisément les faits. Un constat, des photos, les coordonnées des témoins, le dépôt de plainte en cas de vol et la carte grise facilitent l’instruction du dossier. Ne faites pas réparer ni démonter la moto avant le passage de l’expert, sauf mesure indispensable de sécurisation validée avec l’assureur.
- Déclarez le sinistre et demandez les références de votre dossier.
- Faites mettre la moto en sécurité et conservez les documents de remorquage.
- Remettez à l’expert les factures, les photos antérieures et les justificatifs d’accessoires.
- Étudiez le rapport et l’offre d’indemnisation avant toute acceptation.
- Renseignez-vous sur la cession, la conservation éventuelle ou le retrait administratif du véhicule selon sa classification.
Si la proposition semble trop basse, présentez des éléments concrets : annonces comparables, entretien récent, pneus neufs, équipement déclaré ou erreur de version. Demandez des explications, puis envisagez une expertise contradictoire si nécessaire. Une contestation argumentée a davantage de poids qu’une simple référence au prix d’achat initial.
5. Choisir une assurance moto adaptée à La Réunion
Avant de demander un devis, partez de la valeur réelle de la moto et de son usage : trajet quotidien, routes de montagne, stationnement extérieur, scooter urbain ou grosse cylindrée. Une formule au tiers peut convenir à une machine de faible valeur. Pour une moto récente ou coûteuse à réparer, une couverture tous risques mérite d’être étudiée.
Comparez les contrats à garanties identiques, pas seulement selon le montant de la prime. Vérifiez les franchises, la valeur à neuf ou la majoration de la valeur à dire d’expert, l’assistance 0 kilomètre, la protection du conducteur et les plafonds applicables à l’équipement et aux accessoires. Selon les formules, l’équipement du conducteur peut être couvert jusqu’à 600 euros, 2 000 euros ou 3 400 euros. Les accessoires peuvent être couverts jusqu’à 250 euros, 2 000 euros, 3 500 euros ou au-delà de 5 000 euros.
Un conseiller, un agent général ou un courtier local peut vérifier les particularités du contrat et de la moto. Pour obtenir un devis pertinent, préparez la cylindrée, l’année, la valeur estimée, les antécédents, le lieu de garage et les garanties recherchées. Vous comparerez ainsi une protection adaptée au risque d’épave, plutôt qu’un tarif difficile à défendre après un sinistre.