Assurer sa voiture et sa moto auprès du même assureur à La Réunion est possible. Cette solution simplifie le suivi des contrats et les démarches, à condition de comparer les garanties véhicule par véhicule. Un devis auto-moto pertinent ne se limite pas à un prix global : il doit protéger votre mobilité, votre budget et votre équipement de pilote.
Un même assureur pour la voiture et la moto : ce que vous y gagnez vraiment
Le regroupement de vos assurances auto et moto auprès d’un même assureur, ou par l’intermédiaire d’un courtier, centralise généralement les échéances, les documents et les déclarations. Vous échangez avec un interlocuteur qui connaît votre situation, vos véhicules et les conducteurs déclarés. Ce fonctionnement facilite les démarches lors d’un changement, comme l’achat d’un scooter, le remplacement d’une voiture, l’ajout d’un conducteur secondaire ou l’évolution des trajets domicile-travail.
Une réduction multi-véhicules peut être proposée, mais elle n’est ni automatique ni forcément plus intéressante que deux contrats séparés. Le tarif dépend du profil du conducteur, du bonus-malus, de l’usage, du stationnement, de la valeur des véhicules, de la cylindrée et des antécédents de sinistre. Comparez donc le coût total à garanties équivalentes, et pas seulement la mensualité affichée.
L’interlocuteur unique ne remplace pas la comparaison
Un même assureur simplifie la gestion, mais une voiture et une moto n’exposent pas aux mêmes risques. Une automobile utilisée chaque jour peut nécessiter un véhicule de remplacement. Une moto de valeur, un scooter stationné à l’extérieur ou une machine équipée d’un top-case demandent plutôt une attention particulière sur le vol, les accessoires et l’équipement du conducteur.
La responsabilité civile est obligatoire, les autres garanties font la différence
Pour une automobile comme pour une moto, la responsabilité civile est le socle obligatoire. Elle indemnise les dommages causés aux tiers. À elle seule, elle ne couvre ni les dégâts subis par votre propre véhicule ni vos blessures lorsque vous êtes responsable d’un accident.
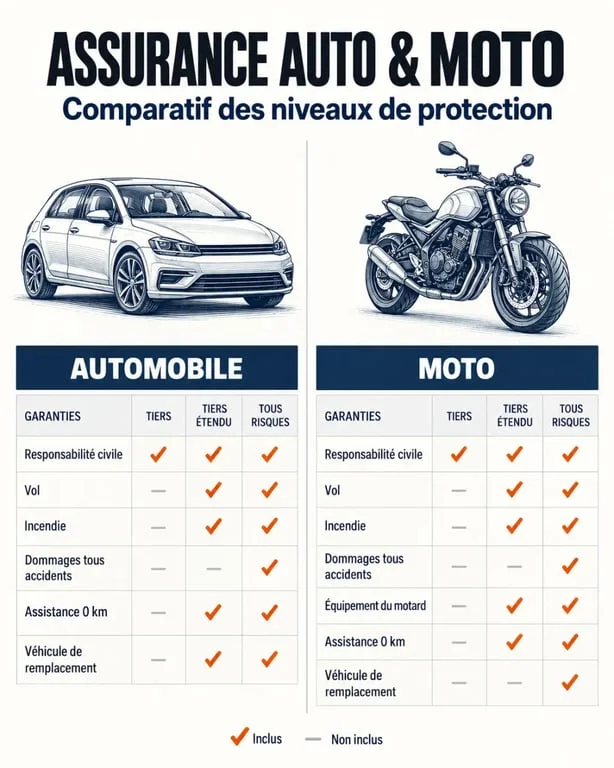
Selon la formule choisie, le contrat peut inclure la défense pénale et le recours après accident, le bris de glace pour la voiture, le vol, l’incendie, les catastrophes naturelles, les événements climatiques, l’assistance et les dommages tous accidents. Vérifiez aussi la protection juridique, les garanties liées aux passagers lorsqu’elles sont prévues et les conditions d’un véhicule de remplacement après un accident ou un vol.
Le conducteur mérite une garantie distincte
La protection du conducteur mérite une lecture attentive, surtout à moto. Elle peut prévoir une indemnisation en cas de blessures, selon le plafond retenu et le seuil d’AIPP, c’est-à-dire l’atteinte permanente à l’intégrité physique et psychique. Lisez les seuils de déclenchement, les exclusions et les montants. Une garantie corporelle insuffisante peut laisser une part importante du préjudice à votre charge.
Tiers, tiers étendu ou tous risques : choisir sans payer pour l’inutile
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Tiers | Responsabilité civile et garanties de base selon le contrat | Véhicule ancien ou de faible valeur, budget très contraint |
| Tiers étendu | Garanties au tiers complétées par le vol, l’incendie ou les événements climatiques selon l’offre | Véhicule stationné à l’extérieur ou exposé au risque de vol |
| Tous risques | Dommages tous accidents, y compris lorsque le conducteur est responsable, selon les conditions du contrat | Voiture récente, moto de valeur ou besoin de protection étendue |
La bonne formule peut différer pour chacun de vos véhicules. Vous pouvez assurer une voiture récente en tous risques et retenir un tiers étendu pour une moto plus ancienne. L’arbitrage peut aussi être inverse si votre deux-roues a une valeur élevée. Examinez la franchise, le plafond d’indemnisation et le mode d’évaluation du véhicule, notamment la valeur à neuf ou la valeur à dire d’expert, avant de souscrire.
À moto, ne laissez pas les équipements dans l’angle mort du contrat
Casque, blouson, gants, bottes, intercom, bagagerie, antivol, accessoires et contenu du top-case ne sont pas toujours indemnisés comme la moto elle-même. Demandez précisément ce qui est garanti, le plafond applicable, la vétusté retenue et les justificatifs attendus en cas de vol ou de dégradation. Pour certains équipements, conserver les factures, les photos et les références facilite le traitement du dossier.
La couverture de la moto ne suffit donc pas toujours à protéger le pilote. Une garantie dédiée à l’équipement du conducteur et aux accessoires peut éviter qu’un accident transforme le remplacement d’un casque homologué, d’un blouson renforcé ou d’une bagagerie en dépense imprévue. Cette vérification peut avoir davantage d’impact que l’écart de quelques euros entre deux cotisations.
Assistance : regardez la distance avant de compter sur elle
En cas de panne ou d’accident, l’assistance peut s’appliquer avec une franchise kilométrique ou dès le domicile, selon le principe de l’assistance 0 kilomètre. La différence compte si votre moto refuse de démarrer devant chez vous. Vérifiez aussi les solutions de transport, le remorquage, les conditions du véhicule de remplacement et la durée de sa mise à disposition.
Obtenir un devis auto-moto utile à La Réunion
Pour demander un devis fiable, préparez la carte grise de chaque véhicule, votre permis, le relevé d’information, le coefficient bonus-malus, les dates de mise en circulation et les usages réels. Indiquez les trajets professionnels, le kilométrage, le lieu de stationnement et les conducteurs secondaires. Pour la moto, précisez aussi les équipements et accessoires que vous souhaitez assurer.
Un rendez-vous avec une agence locale ou un courtier peut aider à clarifier les franchises, les exclusions et les plafonds avant la signature. À Saint-Denis, au Port, à Saint-Leu ou dans une autre commune de l’île, demandez un comparatif écrit des garanties auto et moto. Vous pourrez ainsi choisir le même assureur pour la simplicité du suivi, sans renoncer à une protection adaptée à chacun de vos véhicules.