Pour assurer une moto ou un scooter à La Réunion, le prix ne suffit pas à départager les offres. Une société d’assurance moto dans le 974 doit adapter le contrat à votre cylindrée, à vos trajets, au stationnement et à la valeur réelle de votre deux-roues. Avant de demander un devis, vérifiez surtout la protection prévue en cas d’accident, de panne, de vol ou de dommages corporels.
Choisir une société d’assurance moto à La Réunion
Une agence locale ou un courtier spécialisé permet d’échanger avec un interlocuteur qui connaît les besoins de mobilité sur l’île. Cette proximité facilite la préparation du dossier, l’ajustement des garanties après l’achat d’une moto et le suivi d’un sinistre. Elle ne dispense pas de comparer : demandez plusieurs devis à garanties équivalentes, et pas seulement plusieurs cotisations.
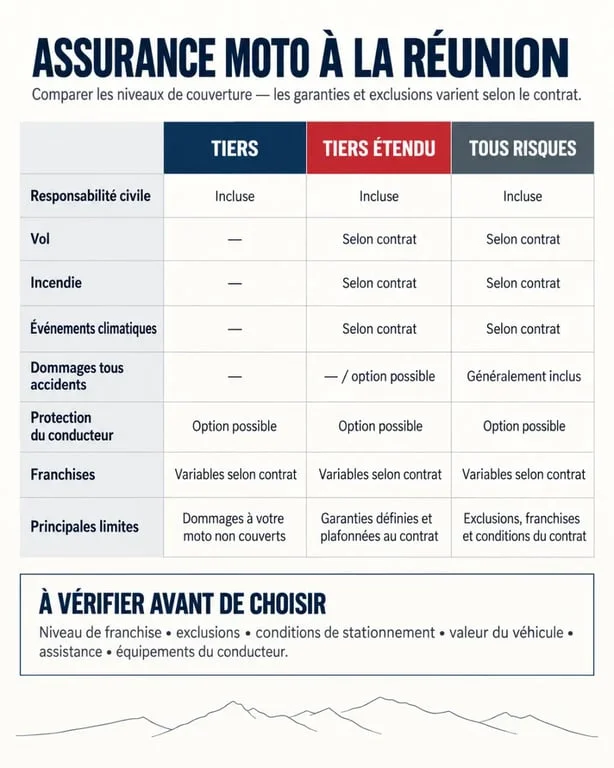
Une assurance moto société 974 sérieuse doit détailler les garanties incluses, les options, les franchises et les conditions d’indemnisation. Consultez aussi les modalités de contact en cas d’urgence, la possibilité de déclarer un sinistre à distance et l’accès à un conseiller. Les avis peuvent donner une première indication sur la qualité du suivi, mais ils ne remplacent pas la lecture des conditions particulières du contrat.
Partir de votre usage pour choisir la bonne formule
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui lorsque vous êtes responsable, mais elle ne protège ni votre moto ni, dans la plupart des cas, vos propres blessures. Le bon niveau de formule dépend donc de votre exposition financière si le deux-roues est endommagé, volé ou inutilisable.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Tiers | Responsabilité civile et garanties de base selon le contrat | Moto ancienne ou de faible valeur, budget maîtrisé |
| Tiers étendu | Tiers complété par le vol, l’incendie, les événements climatiques ou le bris de glace selon l’offre | Deux-roues stationné à l’extérieur ou présentant une valeur intermédiaire |
| Tous risques | Dommages tous accidents, y compris lorsque vous êtes responsable, selon les conditions | Moto récente, financée, de valeur ou utilisée très régulièrement |
Ne pas confondre cotisation basse et reste à charge faible
Une formule au tiers peut sembler économique, mais elle laisse parfois le propriétaire financer seul les réparations après une chute sans tiers identifié. À l’inverse, une formule tous risques doit être examinée en détail. La franchise, le plafond, la vétusté, la valeur à dire d’expert et les exclusions déterminent le montant réellement perçu. Comparez les garanties ligne par ligne avant de signer.
Les garanties qui protègent vraiment le motard et sa moto
Assistance et protection du conducteur
L’assistance intervient après une panne ou un accident, mais son déclenchement varie selon les contrats. Une assistance 0 km peut éviter d’avoir à parcourir une distance minimale depuis votre domicile. D’autres formules prévoient une franchise kilométrique, parfois de 30 km en cas de panne. Vérifiez aussi les conditions d’un véhicule de remplacement, notamment après un vol, ainsi que la durée prévue.
La protection du conducteur mérite une attention particulière, car la responsabilité civile ne couvre pas vos dommages corporels si vous êtes responsable. Contrôlez le plafond d’indemnisation, les conditions liées à l’AIPP et les frais pris en compte. Certains niveaux prévoient une protection jusqu’à 100 000 euros, d’autres jusqu’à 1 000 000 euros. Cette différence doit être discutée clairement avec le conseiller.
Vol, équipements et accessoires : les détails qui comptent
Demandez si le casque, les gants, le blouson, les accessoires fixés à la moto, le top case et son contenu sont garantis séparément. Les plafonds peuvent aller de 250 euros à plus de 5 000 euros selon les garanties retenues. La vétusté, les justificatifs d’achat, les dispositifs antivol exigés et les circonstances du vol modifient fortement l’indemnisation.
Examinez le déroulement complet d’un sinistre : vol de la moto, perte des accessoires, immobilisation et éventuel besoin de remplacement. Une couverture étendue du véhicule perd une partie de son intérêt si le casque, les bagages ou l’assistance restent exclus du contrat. Les garanties doivent donc être comparées ensemble, et non isolément.
Obtenir un devis moto 974 utile et comparable
Préparez votre permis, votre relevé d’information, la carte grise ou les caractéristiques du véhicule, sa date de mise en circulation, sa valeur, son lieu de stationnement et l’usage prévu. Indiquez précisément les trajets domicile-travail, l’usage occasionnel ou intensif, les éventuels conducteurs secondaires et les modifications apportées à la moto. Ces éléments influencent l’acceptation du risque comme le tarif.
Pour une moto sportive, de collection, personnalisée, un gros cube ou un conducteur avec un historique particulier, sollicitez une étude individualisée. Les professionnels doivent aussi préciser leur activité. Deux-roues d’entreprise, coursier, taxi moto, loueur ou flotte ne relèvent pas d’un usage privé classique et peuvent nécessiter des garanties spécifiques.
Les questions à poser avant la souscription
- Quelle franchise s’applique au vol, aux dommages, au bris de glace et à l’assistance ?
- La moto est-elle indemnisée en valeur à neuf, en valeur à dire d’expert ou avec une indemnisation renforcée ?
- Quelles exclusions concernent le vol, l’usage professionnel, le prêt du guidon ou les équipements ?
- Quels documents et quels délais sont requis pour déclarer un accident, une panne ou un vol ?
- La protection du conducteur, les accessoires et le véhicule de remplacement sont-ils inclus ou optionnels ?
Demandez le devis écrit et les conditions correspondantes avant de vous engager. Vous pourrez ainsi comparer le niveau de protection, le montant des franchises et les exclusions, puis choisir une assurance adaptée à votre moto et à votre usage à La Réunion.