Pour assurer une moto ou un scooter à La Réunion, la carte grise permet à l’assureur d’identifier précisément le véhicule et d’établir un devis cohérent. Avant de souscrire, préparez les documents nécessaires, déclarez votre usage réel et comparez les garanties adaptées à vos trajets et à vos conditions de stationnement dans le 974.
Carte grise : ce que l’assureur vérifie pour votre deux-roues
Le certificat d’immatriculation, couramment appelé carte grise, confirme l’identité du véhicule à assurer. Il aide l’assureur à distinguer un scooter 50 cm³, une moto 125 cm³, une grosse cylindrée ou un quad homologué. Ces informations servent ensuite à évaluer le niveau de risque associé au modèle et à sa valeur.
Les informations utiles au devis
La marque, le modèle, la cylindrée, la date de première mise en circulation et le numéro d’immatriculation font partie des données utilisées pour établir une proposition. Elles évitent notamment d’assurer une version différente de celle que vous conduisez réellement. La carte grise doit aussi rester cohérente avec le titulaire déclaré et les informations communiquées lors de la souscription.
Achat récent, carte provisoire ou changement de titulaire
Après l’achat d’une moto, vous devez l’assurer avant sa mise en circulation. Si le certificat définitif n’est pas encore disponible, certains assureurs peuvent examiner un certificat provisoire ou les justificatifs liés à l’immatriculation. Les conditions varient selon les contrats. Demandez quels documents sont acceptés et à quel moment la carte grise définitive devra être transmise.
En cas de déménagement, de vente ou de changement de titulaire, actualisez votre certificat d’immatriculation et votre contrat d’assurance. Une information qui n’est plus à jour peut créer un décalage entre le véhicule assuré et votre situation réelle.
Les documents à préparer pour une assurance moto 974
Un dossier complet accélère l’étude du devis et limite les échanges complémentaires. Selon votre situation, l’assureur ou le courtier peut demander des pièces supplémentaires, notamment pour un jeune conducteur, une moto puissante ou un usage professionnel.
- La carte grise ou le certificat d’immatriculation provisoire de la moto, du scooter ou du cyclomoteur ;
- Le permis de conduire correspondant au véhicule, lorsqu’il est requis ;
- Une pièce d’identité et les coordonnées du souscripteur ;
- Le relevé d’informations, si vous étiez déjà assuré ;
- Les informations sur l’usage : loisirs, trajets domicile-travail ou activité professionnelle ;
- Le lieu de stationnement habituel et les éventuels dispositifs de protection.
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais elle ne répare pas automatiquement votre moto et ne couvre pas systématiquement vos propres blessures. La préparation du dossier doit donc s’accompagner d’un choix attentif du niveau de couverture.
Choisir une formule adaptée à votre moto et à La Réunion
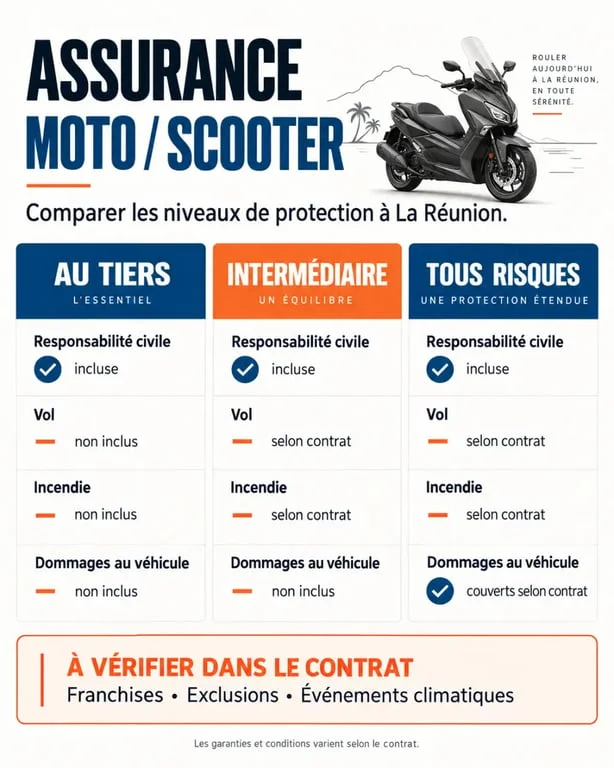
Comparer une assurance moto ne consiste pas uniquement à regarder le montant de la cotisation. Examinez les garanties incluses, les franchises, les plafonds d’indemnisation et les exclusions contractuelles. Le choix dépend de la valeur du deux-roues, de sa fréquence d’utilisation et du reste à charge que vous pouvez assumer après un sinistre.
| Formule | Protection habituelle | Profil souvent concerné |
|---|---|---|
| Au tiers | Responsabilité civile, avec options selon le contrat | Deux-roues ancien ou budget très contraint |
| Intermédiaire | Tiers complété par certaines garanties, comme le vol ou l’incendie | Scooter ou moto exposé au stationnement extérieur |
| Tous risques | Protection élargie pouvant inclure les dommages au véhicule | Moto récente, financée ou de valeur importante |
À La Réunion, vérifiez les conditions liées au vol et à l’incendie, mais aussi celles qui concernent les fortes pluies, les vents violents, les inondations, les tempêtes et les catastrophes naturelles. Une mention générale ne suffit pas. Consultez l’événement couvert, les mesures de prévention demandées et la franchise applicable dans les conditions du contrat.
Stationnement et usage : les informations qui rendent votre devis plus juste
Le lieu où votre moto est habituellement stationnée modifie l’exposition au risque. Un garage fermé, une cour sécurisée, un parking collectif ouvert ou une rue passante ne présentent pas les mêmes conditions. Déclarer un box alors que le deux-roues reste chaque nuit dehors ne permet pas de réduire durablement le coût de l’assurance. Cette différence peut surtout poser problème lors d’un vol ou d’un sinistre.
Décrivez donc la situation réelle, y compris si vous alternez entre un stationnement à domicile et un emplacement près de votre travail. Le lieu de stationnement doit correspondre à l’usage habituel du véhicule, et non à une situation occasionnelle choisie pour remplir le formulaire.
La même logique s’applique à l’usage. Un scooter utilisé occasionnellement n’est pas étudié comme une moto empruntée chaque jour entre Saint-Denis et Saint-Paul, ni comme un deux-roues consacré à une activité professionnelle. L’âge du conducteur, l’ancienneté du permis, le bonus-malus et les antécédents complètent l’analyse du dossier.
Demander et comparer un devis sans regarder seulement le tarif
Vous pouvez contacter directement un assureur local, solliciter un courtier ou remplir une demande de devis en ligne. Des acteurs comme Assuranoo, Groupama Réunion ou d’autres professionnels du 974 peuvent proposer des parcours différents. Pour comparer leurs offres, transmettez les mêmes informations à chaque interlocuteur.
- Préparez la carte grise, le permis et votre relevé d’informations.
- Indiquez précisément le véhicule, les conducteurs, l’usage et le stationnement.
- Choisissez le niveau de garanties à comparer avant de demander les propositions.
- Examinez les franchises, l’assistance, le remorquage, la protection juridique et les équipements éventuellement couverts.
- Relisez les exclusions concernant le vol, les dommages et les événements climatiques avant de signer.
Un devis moins cher peut prévoir une franchise plus élevée ou une assistance plus limitée. Une formule plus protectrice n’est pertinente que si ses garanties correspondent à votre exposition réelle. Pour une assurance moto carte grise 974, la meilleure offre est celle dont le véhicule déclaré, les conditions de circulation et les protections choisies correspondent à votre quotidien.