Pour baisser votre cotisation d’assurance moto à La Réunion, adaptez le contrat à votre usage réel, à la valeur de votre deux-roues et à ses conditions de stationnement. Comparez ensuite plusieurs offres sur des bases identiques pour négocier une baisse sans supprimer les garanties utiles en cas de vol, d’accident ou de blessure.
Ce qui fait monter le prix de votre assurance moto à La Réunion
La prime ne dépend pas seulement de la cylindrée. L’assureur évalue votre âge, votre expérience, votre bonus-malus, vos sinistres passés, le modèle de moto, sa valeur et l’usage déclaré. Un conducteur de moins de 25 ans paie souvent davantage. À l’inverse, un coefficient de réduction-majoration favorable peut alléger durablement la cotisation. Un bonus de 50 %, correspondant à un coefficient de 0,50, divise théoriquement la prime par deux.
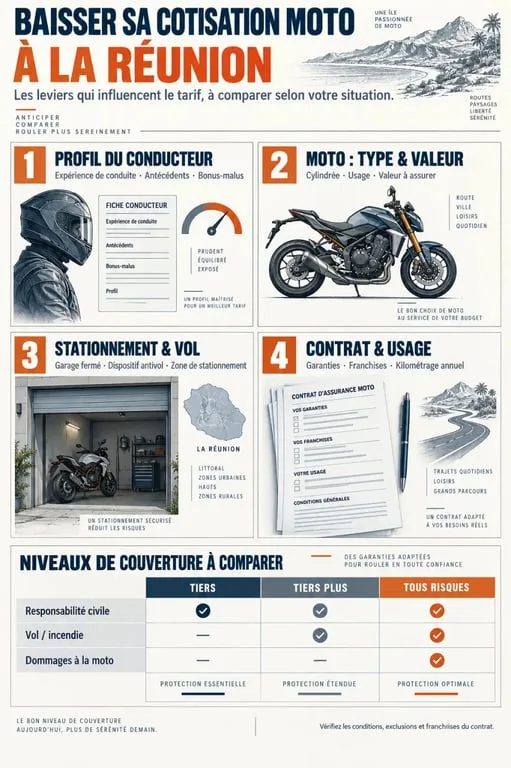
À La Réunion, le lieu de résidence et le stationnement déclaré entrent aussi dans l’évaluation du risque. Une moto garée régulièrement sur la voie publique n’est pas exposée comme un véhicule rangé dans un garage fermé ou un parking privé. Ne déclarez jamais un garage dont vous ne disposez pas réellement. Après un vol, l’assureur examine les circonstances du sinistre et le respect des conditions prévues au contrat.
La moto et son utilisation doivent être décrites avec précision
Une cylindrée élevée, une moto sportive ou un modèle coûteux à réparer entraînent généralement une prime plus forte. L’usage quotidien pour les trajets domicile-travail n’est pas tarifé comme une utilisation occasionnelle pour les loisirs. Après un déménagement, un changement de travail, l’achat d’une moto moins valorisée ou une baisse nette du kilométrage, demandez une révision du contrat. Ces changements peuvent justifier un tarif différent.
Réduire la cotisation sans créer une mauvaise surprise après sinistre
Le bon arbitrage consiste à supprimer les doublons et les options inutiles, pas à réduire toutes les protections. La responsabilité civile reste obligatoire. En revanche, une moto ancienne dont la valeur vénale est faible ne justifie pas toujours une formule tous risques. Une couverture au tiers enrichie d’une garantie vol-incendie peut être plus cohérente, selon l’état de la moto et votre capacité à la remplacer.
| Formule | Protection principale | Profil souvent adapté |
|---|---|---|
| Au tiers | Responsabilité civile | Moto de faible valeur et budget très contraint |
| Tiers plus | Responsabilité civile, souvent vol et incendie | Moto stationnée dans un environnement exposé ou encore valorisée |
| Tous risques | Dommages, y compris en cas d’accident responsable | Moto récente, financée ou difficile à remplacer |
La franchise est une économie, mais aussi un reste à charge
Passer d’une franchise de 150 € à 500 € peut faire baisser la cotisation, avec une économie annoncée pouvant atteindre 15 %. En contrepartie, vous devrez payer cette somme lors d’un sinistre indemnisable. Choisissez donc la franchise selon votre épargne disponible, et pas seulement selon l’économie annuelle. Vérifiez séparément les franchises liées au vol, aux dommages et aux catastrophes naturelles : elles ne sont pas nécessairement identiques.
Le stationnement est un véritable levier de prévention. Un garage fermé, un antivol agréé SRA et, si cela correspond à votre situation, un traceur GPS réduisent l’exposition au vol et facilitent la constitution du dossier. Photographiez les équipements, gardez les factures et conservez les deux jeux de clés. Ces éléments peuvent devenir essentiels lorsque l’indemnisation dépend du respect des mesures de protection prévues par le contrat.
Faire payer votre faible kilométrage et vos contrats déjà détenus
Si vous roulez moins de 4 000 km par an, demandez si une formule au kilomètre est disponible et compatible avec vos trajets. Les économies annoncées peuvent atteindre 20 à 30 %, mais vous devez contrôler le mode de relevé, les éventuels frais de dépassement et les exclusions. Sous-estimer le kilométrage pour obtenir un prix plus bas peut coûter davantage lors d’un contrôle ou d’une modification du contrat.
L’hivernage peut aussi être utile lorsque la moto reste longtemps inutilisée. Certaines offres permettent de suspendre les garanties dommages pendant des périodes déterminées, tout en maintenant le minimum obligatoire. Leocare indique, par exemple, jusqu’à 150 jours répartis sur 5 périodes, avec une durée minimale de 15 jours par période. Lisez précisément les garanties maintenues pendant l’immobilisation, notamment pour le vol, l’incendie et la responsabilité civile.
Interrogez aussi votre assureur sur les remises multi-contrats. Elles sont annoncées entre 10 et 15 % selon les offres et les conditions. Chez MAAF, une réduction auto-moto peut atteindre 40 % par an dans certains cas. L’offre concerne notamment un contrat moto de plus de 80 cm3, hors motos sportives et quads, avec un coefficient bonus-malus inférieur à 0,90. Les conducteurs désignés doivent avoir plus de 28 ans et plus de 2 ans d’expérience d’assurance. Les souscriptions concernées sont annoncées entre le 01/01/2026 et le 31/12/2026. Vérifiez les conditions en vigueur avant de vous décider.
Comparer et négocier avec une méthode qui tient la route
Demandez plusieurs devis établis à partir des mêmes informations : moto, usage, kilométrage, commune de résidence, stationnement, bonus-malus et garanties souhaitées. À garanties équivalentes, l’écart annoncé peut atteindre 200 €. Deux prix ne sont toutefois comparables que si les franchises, les plafonds d’indemnisation, l’assistance 0 km, la protection juridique, la garantie du conducteur et les exclusions sont alignés.
Préparer une demande de baisse crédible
- Récupérez votre relevé d’information et vérifiez votre coefficient bonus-malus.
- Listez les changements récents : garage fermé, antivol, faible kilométrage, nouvelle moto ou usage limité aux loisirs.
- Identifiez les garanties à conserver en priorité, notamment la sécurité du conducteur.
- Présentez un devis concurrent comparable, plutôt qu’un tarif obtenu avec une couverture minimale.
Contactez votre assureur avant l’échéance annuelle ou dès qu’un changement de situation intervient. Après la première année, la résiliation est possible à tout moment dans les conditions prévues par la loi Hamon. Avant de changer, vérifiez que la nouvelle assurance prend effet sans interruption. Contrôlez aussi que la baisse de cotisation ne s’accompagne pas d’un plafond trop bas pour les accessoires, l’équipement du pilote ou les dommages corporels.
La demande de baisse sera plus convaincante si elle repose sur des éléments vérifiables : relevé d’information, nouveau kilométrage, justificatif de stationnement ou facture d’un antivol agréé. Comparez ensuite le coût annuel avec le reste à charge possible. Une cotisation moins élevée n’est intéressante que si le niveau de protection reste adapté à votre moto et à votre usage à La Réunion.