À La Réunion, une moto peut subir une chute de pierres, des dommages liés à une chaussée dégradée par de fortes pluies ou une immobilisation après la fermeture d’une route. La responsabilité civile obligatoire ne couvre pas les dégâts de votre propre deux-roues. Pour choisir une assurance moto adaptée, examinez donc les garanties dommages, l’assistance et la protection du conducteur, surtout si vous empruntez régulièrement des routes montagneuses.
Après un éboulement, quelle garantie peut indemniser la moto ?
Un éboulement n’active pas automatiquement une garantie unique. La prise en charge dépend de la situation, de la formule souscrite et des exclusions prévues dans les conditions générales et particulières. Il faut notamment distinguer une pierre qui endommage une moto stationnée, une collision avec un obstacle sur la chaussée et un événement naturel reconnu au titre des catastrophes naturelles.
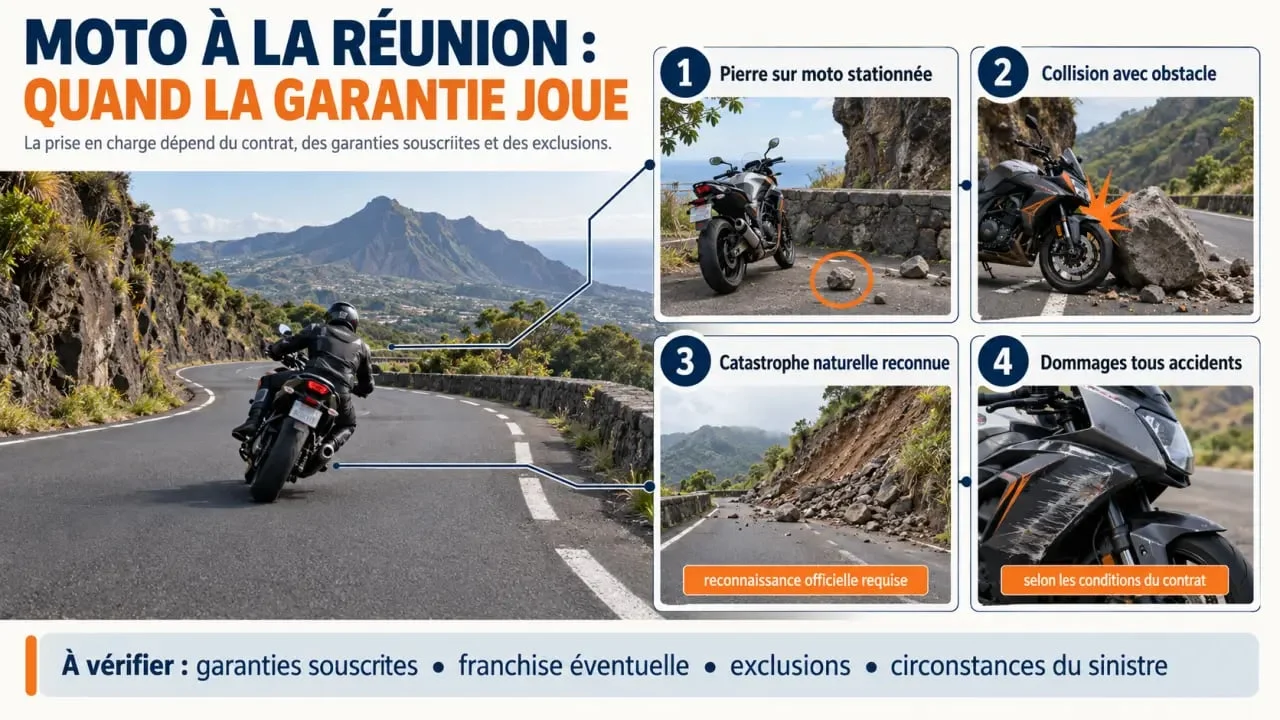
Chute de pierres et collision : les dommages tous accidents sont souvent déterminants
Si des pierres heurtent la moto ou si le pilote chute en tentant d’éviter un amas présent sur la route, la garantie dommages tous accidents offre généralement la protection matérielle la plus large, sous réserve du contrat. Une assurance au tiers indemnise les dommages causés aux autres, mais pas, en principe, les réparations de votre propre moto lorsque vous êtes seul impliqué. Une formule intermédiaire peut couvrir certains événements, mais son périmètre doit être vérifié garantie par garantie.
Catastrophes naturelles : une garantie encadrée
La garantie catastrophes naturelles peut intervenir pour certains dommages liés à un phénomène naturel d’intensité anormale, lorsque les conditions réglementaires et contractuelles sont réunies. Elle ne couvre donc pas automatiquement toute chute de pierres. Demandez à l’assureur comment sont traités les éboulements, les coulées de boue, les inondations et les effets de pluies diluviennes. Vérifiez aussi la franchise applicable et les conditions nécessaires à l’indemnisation.
Comparer les formules sans se limiter au prix
À La Réunion, l’écart entre deux devis ne se résume pas à la cotisation. Une formule moins chère peut prévoir une franchise élevée, une assistance limitée ou des plafonds insuffisants pour les équipements. Le tableau ci-dessous permet de situer les protections généralement recherchées.
| Formule | Moto endommagée par un éboulement | Vol et incendie | Assistance et conducteur |
|---|---|---|---|
| Au tiers | Généralement non, sauf responsabilité d’un tiers identifié | Non, sauf option | Variable et souvent limitée |
| Intermédiaire | Selon les garanties prévues pour les événements naturels ou les dommages | Souvent inclus | À contrôler dans le détail |
| Tous risques | Protection généralement plus adaptée grâce aux dommages tous accidents | Habituellement inclus | Options et plafonds à comparer |
Avant de souscrire, comparez au moins 2 devis sur une base identique : même moto, même usage, même niveau de franchise et mêmes options. Vérifiez aussi le mode d’indemnisation : valeur vénale, valeur de remplacement, valeur à dire d’expert ou valeur catalogue. Ce choix peut modifier sensiblement le montant versé pour une moto récente ou équipée.
Les garanties utiles sur les routes réunionnaises
Le relief, les virages, les pluies intenses et les distances parfois longues jusqu’à un réparateur rendent certaines protections particulièrement utiles. Le but est de couvrir les conséquences coûteuses d’un accident ou d’une immobilisation, sans souscrire des options qui ne correspondent pas à votre usage.
- Protection du conducteur : elle couvre les dommages corporels du pilote, y compris lorsqu’aucun tiers responsable n’est identifié.
- Assistance panne et accident : contrôlez le déclenchement, le remorquage, le transport et les éventuelles solutions de rapatriement.
- Vol, incendie et vandalisme : ces garanties sont à examiner si la moto stationne dehors ou dans un lieu peu sécurisé. L’usage d’un antivol homologué peut être exigé.
- Casque, vêtements et accessoires : leur indemnisation est souvent plafonnée et soumise à une garantie dédiée.
- Protection juridique : elle peut être utile en cas de litige avec un tiers, un réparateur ou, selon les circonstances, le gestionnaire de voirie.
À La Réunion, l’assistance doit aussi être examinée selon le trajet prévu après le sinistre. Le remorquage peut devoir relier le lieu de l’incident, le dépanneur, le garage capable de recevoir la moto et votre domicile. Une garantie adaptée évite qu’une immobilisation après une route coupée ne se transforme en difficulté logistique coûteuse, surtout lorsque la moto ne peut pas repartir immédiatement.
Franchises, exclusions et usage : les points à lire avant la souscription
Une assurance moto adaptée repose sur des garanties clairement définies. La franchise est la somme qui reste à votre charge après l’indemnisation. Comparez son montant pour les dommages, le vol et les catastrophes naturelles. Examinez également les plafonds applicables au conducteur, aux accessoires et à l’assistance.
Les exclusions demandent une attention particulière. La circulation sur une route fermée ou interdite, le non-respect des conditions de sécurité, l’absence d’antivol exigé pour le vol ou l’utilisation non déclarée de la moto peuvent compromettre la prise en charge. Déclarez aussi une utilisation professionnelle, des trajets quotidiens importants, une grosse cylindrée ou un profil malussé. Le contrat doit correspondre à la réalité de votre usage.
Les bons réflexes si un éboulement immobilise votre moto
Ne tentez pas de déplacer seul la moto si la zone reste instable. Mettez-vous en sécurité, éloignez-vous du versant ou de la chaussée exposée et contactez les secours si une personne est blessée. Prenez ensuite des photos de la moto, des pierres, de la signalisation et de l’environnement, sans vous exposer. Ces éléments aideront à décrire précisément le sinistre.
- Contactez l’assistance indiquée sur votre carte verte ou dans votre espace assuré pour organiser le remorquage.
- Déclarez le sinistre dans le délai prévu au contrat et conservez les factures, les photos ainsi que les documents de dépannage.
- Ne faites pas engager de réparations importantes avant les instructions de l’assureur ou de l’expert, sauf mesure indispensable pour protéger la moto.
- Demandez quelle garantie est mobilisée, quel est le montant de la franchise et quelle méthode sera utilisée pour évaluer la valeur de la moto.
Pour obtenir un devis pertinent, indiquez la valeur de la moto, son lieu de stationnement, votre kilométrage, vos trajets habituels et vos équipements. Comparez les offres d’au moins 2 assureurs en vérifiant les garanties, les exclusions, les plafonds et la qualité de l’assistance. Un assureur, un agent ou un courtier présent à La Réunion pourra ensuite vous aider à choisir entre budget, niveau de protection et indemnisation.