Prêter sa moto à un proche à La Réunion n’est pas automatiquement interdit. La couverture dépend toutefois du contrat souscrit. Avant de confier le guidon, vérifiez que le prêt est autorisé, que le permis du conducteur correspond au deux-roues et qu’aucune restriction ne transforme ce service en risque financier.
Conducteur occasionnel ou conducteur secondaire : une différence décisive
Un conducteur occasionnel utilise la moto ponctuellement. Il peut s’agir d’un ami qui emprunte le véhicule pour une journée ou d’un membre de la famille dépanné exceptionnellement. Il n’est généralement pas désigné nommément dans le contrat. Le conducteur secondaire, lui, utilise la moto régulièrement et doit être déclaré à l’assureur.
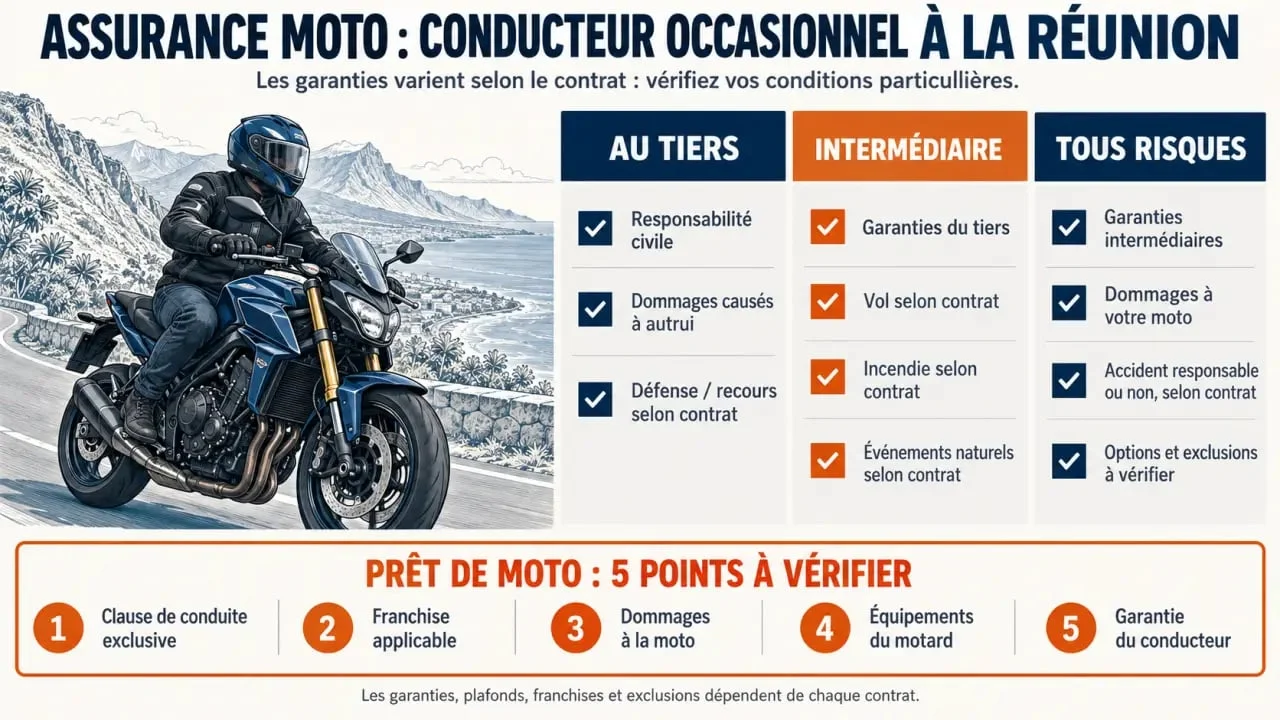
Dans les deux cas, la responsabilité civile reste obligatoire pour circuler. Elle indemnise les dommages causés à autrui. Cette obligation ne signifie pas que tous les conducteurs sont admis sans condition. L’assureur peut limiter le prêt, appliquer une franchise particulière ou exclure certains profils.
La clause de conduite exclusive à repérer avant tout
Une clause de conduite exclusive réserve la moto au seul conducteur déclaré, parfois avec une exception strictement encadrée. Si elle figure dans les conditions particulières, prêter le véhicule sans accord préalable peut entraîner une absence de garantie pour les dommages subis par la moto ou par le conducteur. Lisez donc les conditions particulières et les conditions générales. La mention « tous risques » ne suffit pas à confirmer que le prêt est couvert.
Les conditions du prêt de guidon à contrôler à La Réunion
Pour être admis comme conducteur occasionnel, le proche doit avoir le permis correspondant à la cylindrée et à la puissance de la moto. Pour une moto de plus de 47 cv, le permis A ou A2 est requis selon le véhicule. Pour une 125 cm³, il faut le permis A1 ou le permis B complété par la formation exigée. Ces règles s’appliquent à Saint-Denis, à Saint-Pierre et dans les autres communes de l’île.
- Vérifiez l’âge minimal et l’ancienneté de permis demandés par l’assureur.
- Contrôlez si les jeunes conducteurs sont exclus ou soumis à une franchise majorée.
- Recherchez une restriction concernant le prêt de nuit ou certains profils de conducteurs.
- Assurez-vous que l’usage prévu reste conforme au contrat. Un prêt personnel ne couvre pas nécessairement un usage professionnel.
Le point souvent oublié concerne les conséquences d’un accident responsable. Même si l’ami était au guidon, une franchise peut s’appliquer et le sinistre peut être inscrit sur le contrat du propriétaire. Son bonus-malus peut donc être affecté. Le prêt doit rester ponctuel et être réservé à un conducteur dont vous connaissez l’expérience.
Quelles garanties choisir pour protéger la moto et son conducteur ?
La formule choisie détermine l’étendue de l’indemnisation. La garantie applicable au conducteur occasionnel reste toutefois soumise aux exclusions du contrat. Comparer les garanties sans examiner les franchises ni les règles de prêt laisse une incertitude importante.
| Formule | Protection habituelle | Point à vérifier lors d’un prêt |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés à autrui | Les dommages à la moto prêtée ne sont généralement pas couverts. |
| Intermédiaire | Responsabilité civile complétée, selon le contrat, par le vol, l’incendie ou les événements climatiques | La liste exacte des événements garantis et la franchise applicable au conducteur occasionnel |
| Tous risques | Protection plus étendue, notamment pour les dommages au véhicule selon les conditions prévues | Le prêt de guidon peut rester limité, exclu ou assorti d’une franchise élevée. |
Pluies intenses, cyclone et équipements : ne pas supposer
À La Réunion, les fortes pluies et les épisodes cycloniques justifient une lecture attentive des garanties liées aux événements climatiques et aux catastrophes naturelles. La garantie catastrophe naturelle dépend d’un cadre spécifique. Elle ne doit pas être confondue avec une garantie météo classique.
Vérifiez aussi la protection des équipements du motard. Le casque, les gants et le blouson ne sont pas systématiquement indemnisés dans les mêmes conditions que la moto. Le fait qu’une formule soit étendue ne suffit donc pas à garantir automatiquement les équipements ou les dommages subis par le conducteur occasionnel.
Demander un devis adapté au prêt occasionnel
Pour obtenir une assurance moto conducteur occasionnel à La Réunion adaptée, expliquez précisément votre besoin lors de la demande de devis. Indiquez la moto, sa cylindrée, son lieu de stationnement, votre usage habituel et la fréquence réelle des prêts. Si un même proche conduit souvent le deux-roues, il est plus cohérent de demander son ajout comme conducteur secondaire que de le présenter comme occasionnel.
Préparez la carte grise, les informations relatives à votre permis et votre relevé d’information si l’assureur le demande. Pour le conducteur susceptible d’emprunter la moto, transmettez son âge, la date d’obtention de son permis et le type de permis détenu.
Demandez une réponse écrite sur quatre points : l’autorisation de prêt, les profils exclus, la franchise en cas de sinistre et les garanties maintenues. Cette confirmation permet de comparer les offres sur des bases concrètes, sans s’arrêter au seul niveau de couverture affiché.
Les bons réflexes juste avant de remettre les clés
Un prêt sécurisé ne repose pas uniquement sur l’assurance. Faites le tour de la moto avec le conducteur, signalez les particularités de freinage ou de maniabilité et vérifiez l’état des pneus, des feux et des commandes. À La Réunion, les chaussées humides, les ravines et les changements rapides de météo demandent une conduite adaptée, surtout pour une personne peu habituée au véhicule.
- Relisez la clause de prêt de guidon et les exclusions.
- Contrôlez le permis et l’expérience du conducteur.
- Annoncez clairement le montant de la franchise éventuelle.
- Ne prêtez pas la moto si le conducteur est fatigué, mal équipé ou peu à l’aise avec sa puissance.
En cas de doute, contactez l’assureur avant le prêt. Une confirmation préalable vaut mieux qu’une interprétation approximative des garanties après un accident.