Une chute seul, ou accident sans tiers, peut survenir après une perte de contrôle, sur une chaussée glissante ou dans un virage des Hauts. À La Réunion, les conséquences peuvent concerner à la fois le conducteur, la moto et les équipements. Une assurance au tiers ne suffit généralement pas pour indemniser vos blessures ni les réparations de votre deux-roues.
Une chute seul est-elle couverte par votre assurance moto ?
L’assurance moto obligatoire, la responsabilité civile, couvre les dommages causés aux autres. Lorsqu’aucun tiers n’est impliqué, elle ne prend donc pas en charge vos propres blessures ni les dégâts de votre moto. Si vous êtes assuré uniquement au tiers, les frais médicaux qui restent à votre charge et les réparations du véhicule vous reviennent généralement.
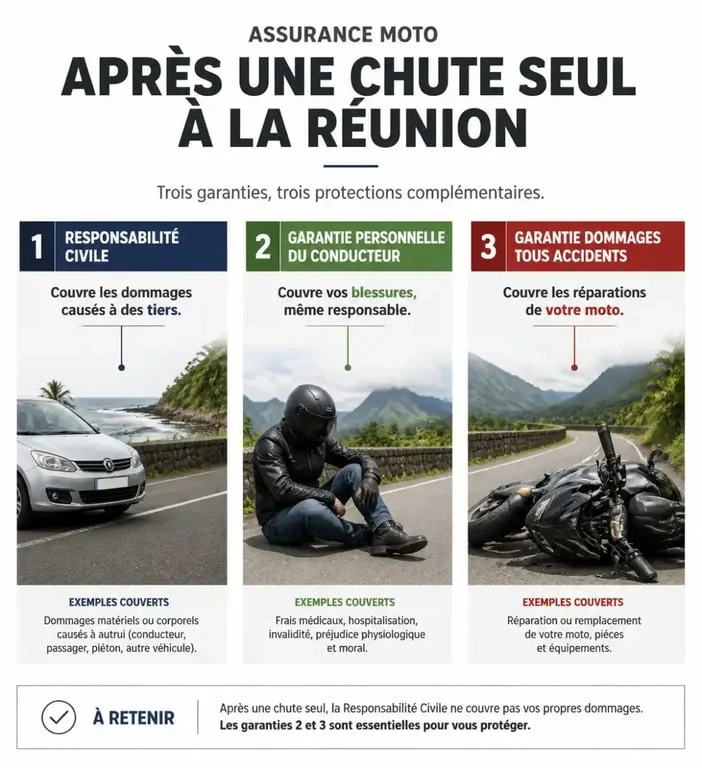
Pour bénéficier d’une indemnisation, votre contrat doit prévoir des garanties complémentaires. La protection repose sur deux volets distincts : les dommages corporels du conducteur et les dommages matériels subis par la moto. Une formule au tiers peut intégrer certaines options, tandis qu’une couverture tous risques inclut généralement la garantie dommages tous accidents, selon les conditions prévues au contrat.
Quelle garantie intervient pour vos blessures et votre moto ?
Après une chute seul, deux garanties peuvent intervenir, chacune pour un type de dommage précis :
- La garantie personnelle du conducteur : elle couvre vos dommages corporels. Selon le contrat, elle peut prendre en charge les frais médicaux non remboursés par la Sécurité sociale, les pertes de revenus liées à une incapacité de travail et les conséquences d’une invalidité permanente.
- La garantie dommages tous accidents : elle couvre les dégâts matériels de la moto après une chute seul. Elle peut financer la réparation ou le remplacement du véhicule, après déduction de la franchise prévue au contrat.
Ces garanties ne se remplacent pas. La garantie conducteur protège la personne, tandis que la garantie dommages tous accidents protège la moto. La prise en charge dépend ensuite des plafonds, des exclusions et des conditions d’application prévus par votre assurance.
La valeur retenue pour l’indemnisation mérite aussi votre attention. Selon la formule choisie, la moto peut être remboursée à valeur à dire d’expert, avec prise en compte de la vétusté, ou à valeur à neuf dans le cadre d’un pack spécifique. Cette différence peut modifier fortement le montant versé après une perte totale.
Tableau comparatif des garanties pour un motard à La Réunion
| Garantie | Couverture en cas de chute seul | Utilité locale |
|---|---|---|
| Responsabilité civile | Non pour le conducteur et la moto | Obligatoire pour circuler |
| Garantie personnelle du conducteur | Oui, pour les dommages corporels | Protège le motard blessé |
| Dommages tous accidents | Oui, pour les dommages matériels | Adaptée aux motos récentes ou coûteuses |
| Assistance 0 kilomètre | Oui, selon les conditions du contrat | Facilite le remorquage, y compris près du domicile |
Les points de vigilance pour une protection adaptée
Avant de souscrire, vérifiez le montant de la franchise et le plafond d’indemnisation. Une franchise élevée peut rendre une petite réparation peu intéressante. Regardez aussi les conditions liées à la perte totale, à la valeur d’expert et à la valeur à neuf. Pour une moto financée à crédit, le remboursement du capital restant dû doit faire l’objet d’une garantie prévue au contrat.
Les équipements du pilote, comme le casque, le blouson et les gants, ne sont pas toujours couverts automatiquement. Une garantie spécifique peut être nécessaire. Les accessoires et aménagements, notamment ceux qui ne figurent pas dans la déclaration initiale, peuvent aussi être soumis à un plafond ou exclus. Vérifiez la vétusté appliquée et les justificatifs demandés.
Les exclusions doivent être lues avant la souscription. Elles peuvent concerner la conduite sous l’emprise de l’alcool ou de stupéfiants, l’utilisation sur circuit, un conducteur non autorisé, un défaut d’entretien ou des accessoires non déclarés. La garantie peut également dépendre du respect des conditions relatives au véhicule et à son usage.
Le stationnement et l’usage quotidien comptent aussi. Garer la moto dans un espace sécurisé ou sur la voie publique ne présente pas la même exposition au vol et aux dégradations. Lorsque vous choisissez une assurance à La Réunion, indiquez précisément votre lieu de stationnement, vos trajets et votre usage. Une incohérence entre ces informations et la réalité peut entraîner une réduction de l’indemnisation, voire une déchéance de garantie selon le contrat.
Démarches pratiques : que faire après une chute seul ?
Après l’accident, procédez méthodiquement pour préserver vos droits et faciliter l’examen du sinistre :
- Sécurisez les lieux : éloignez-vous du flux de circulation et vérifiez votre état ainsi que celui des éventuelles personnes présentes.
- Photographiez les dégâts : prenez des vues précises de la moto, de la zone de chute, de la chaussée et des obstacles éventuellement impliqués.
- Déclarez le sinistre : contactez votre assureur dans le délai prévu par le contrat, généralement sous 5 jours ouvrés.
- Attendez l’expertise : ne commencez pas les réparations avant le passage de l’expert, sauf accord explicite de l’assureur.
- Conservez les justificatifs : gardez les factures de la moto, des équipements et des accessoires, ainsi que les documents médicaux et les factures liés à l’accident.
Si la moto est immobilisée, vérifiez les modalités d’assistance et de remorquage. Une option assistance 0 kilomètre peut intervenir même lorsque la panne ou l’accident survient près du domicile, selon les garanties souscrites. Le contrat peut aussi prévoir un véhicule de remplacement, dans les limites indiquées.
Le choix d’une assurance moto à La Réunion dépend donc de la valeur du véhicule, de son financement, de votre usage, de son stationnement et du niveau de risque que vous acceptez de conserver. Pour comparer les garanties, demandez un devis personnalisé en précisant la cylindrée, la valeur de la moto, vos trajets et les équipements à couvrir.