Pour assurer une moto, un scooter ou un cyclomoteur à La Réunion, la responsabilité civile est le minimum obligatoire. Mais une assurance deux-roues péi 974 doit aussi tenir compte de la valeur du véhicule, de son stationnement, de son usage et des risques locaux. Avant de demander un devis, comparez les garanties, les franchises et les exclusions, pas seulement le montant de la cotisation.
Choisir sa formule selon son deux-roues et son usage
Les assureurs peuvent étudier les demandes pour un scooter 50 cm3, une moto ou un scooter 125 cm3, une grosse cylindrée, un tricycle ou un quad homologué. Le niveau de couverture dépend donc de la cylindrée, mais aussi de l’âge et de la valeur du véhicule. Un deux-roues récent, financé ou utilisé tous les jours ne demande pas le même arbitrage qu’un cyclomoteur ancien utilisé occasionnellement.
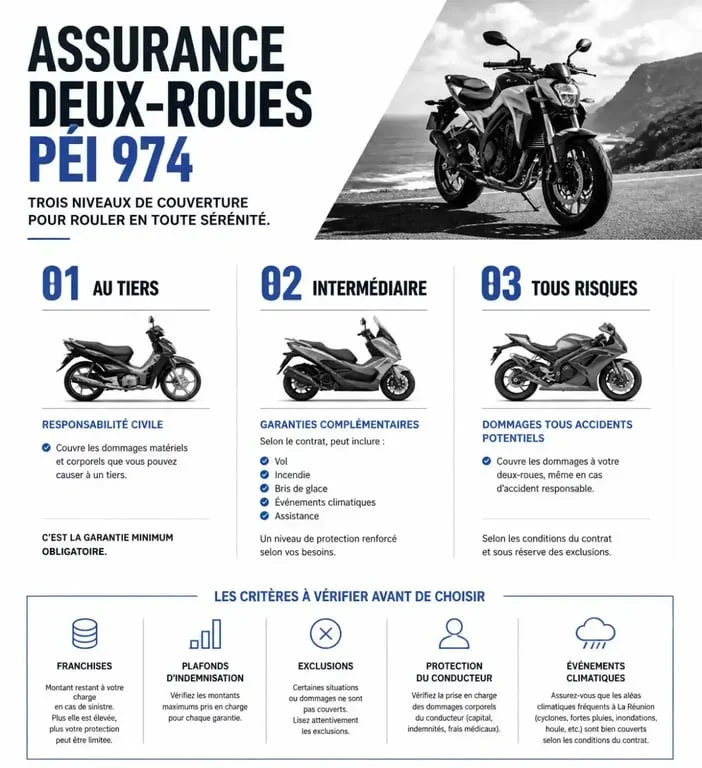
| Formule | Protection principale | À envisager pour |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Véhicule de faible valeur ou budget très contraint |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie et certains événements naturels | Scooter ou moto stationné à l’extérieur et utilisé régulièrement |
| Tous risques | Protection élargie pouvant inclure les dommages tous accidents | Deux-roues récent, coûteux ou indispensable au quotidien |
La responsabilité civile indemnise les dommages corporels et matériels que vous causez à autrui. Elle ne répare pas votre moto après une chute sans tiers identifié. Une formule intermédiaire ou tous risques peut donc être plus cohérente si vous ne pourriez pas remplacer facilement le véhicule après un sinistre. Le choix dépend aussi de votre budget et du montant que vous pouvez assumer vous-même en cas de vol ou de dommages.
Les garanties à vérifier avant de comparer les devis
Vol, incendie et dommages : lire les conditions, pas seulement l’intitulé
La garantie vol mérite une lecture attentive lorsque le deux-roues dort dans une cour, sous un abri ouvert ou dans la rue. Vérifiez les exigences de stationnement et d’antivol, les justificatifs à conserver et le mode d’indemnisation. Le contrat peut aussi prévoir une franchise ou un plafond particulier. Pour l’incendie, les dommages tous accidents ou les accessoires, comparez les mêmes éléments, ainsi que les exclusions. Deux devis portant le même nom de garantie peuvent protéger très différemment.
Le conducteur, l’assistance et les équipements
La protection corporelle du conducteur mérite une attention particulière : la responsabilité civile couvre les tiers, mais pas automatiquement vos propres blessures. L’assistance panne, éventuellement à 0 km, peut éviter une immobilisation compliquée. Un véhicule de remplacement peut aussi faciliter les déplacements après un vol ou un sinistre, selon les conditions prévues. Le casque, les gants, le blouson, l’airbag moto et les accessoires peuvent être garantis par le contrat. Demandez les montants couverts, les plafonds, les franchises et les conditions de remboursement avant de les considérer comme acquis.
Un critère souvent sous-estimé consiste à distinguer la valeur de la machine de votre coût d’immobilisation. Un scooter modeste peut être indispensable pour rejoindre son travail, transporter du matériel ou éviter de longs temps de trajet. Dans ce cas, une assistance réactive et une solution de mobilité peuvent peser davantage qu’une garantie élevée sur la valeur vénale. Cette approche aide à choisir une protection adaptée à votre quotidien, et pas seulement à la cote du véhicule.
À La Réunion, intégrer le stationnement et les risques climatiques
Dans le 974, le lieu où le véhicule est garé peut influencer l’évaluation du risque de vol et le tarif. Déclarez précisément s’il est stationné dans un garage fermé, un parking collectif, une cour ou sur la voie publique, ainsi que la commune de garage habituelle. Cette information doit correspondre à la réalité, y compris lorsque le deux-roues dort parfois à une autre adresse. Une déclaration fidèle limite les difficultés lors de l’étude du dossier ou d’un sinistre.
Les fortes pluies, vents violents, tempêtes, cyclones et inondations appellent aussi une vérification rigoureuse. La mention « catastrophes naturelles » ne signifie pas une prise en charge automatique de tous les dommages liés à la météo. L’indemnisation dépend des garanties souscrites, des conditions contractuelles, des exclusions et, selon le cas, de la reconnaissance de l’événement. Consultez la franchise applicable et les démarches de déclaration prévues par l’assureur avant de souscrire.
Préparer un devis d’assurance deux-roues dans le 974
Une demande bien renseignée permet de recevoir des propositions comparables. Les assureurs et courtiers examinent notamment la marque, le modèle, la cylindrée, l’année, l’usage privé, domicile-travail ou professionnel, le lieu de stationnement, l’ancienneté du permis, l’âge, le bonus-malus et les antécédents de sinistre. Un jeune conducteur, un permis récent ou un usage de livraison peut nécessiter une étude spécifique. Le profil, le véhicule et le niveau de garanties influencent donc les conditions proposées.
Les documents et informations à réunir
- La carte grise ou les caractéristiques précises du véhicule ;
- Le permis adapté à la catégorie conduite ;
- Le relevé d’informations, lorsque vous avez déjà été assuré ;
- La date d’achat, la valeur et les éventuels équipements à couvrir ;
- L’usage réel, le kilométrage estimé et l’adresse de stationnement habituelle.
Indiquez aussi si le deux-roues sert aux trajets privés, aux déplacements entre le domicile et le travail ou à une activité professionnelle. Une utilisation professionnelle peut modifier l’étude du dossier et les garanties nécessaires. La même précision vaut pour le prêt du véhicule, lorsqu’il est prévu par le contrat ou envisagé dans la pratique.
Demandez plusieurs devis en ligne à La Réunion auprès d’assureurs ou de courtiers. Pour les comparer, alignez d’abord le niveau de garanties, puis examinez les franchises, les plafonds d’indemnisation, les exclusions, l’assistance et les conditions liées au vol. Vérifiez également la protection du conducteur, la couverture des équipements et la prise en charge des événements climatiques. Le contrat le moins cher n’est intéressant que s’il reste adapté à votre véhicule, à vos trajets et à votre capacité à faire face financièrement à un accident, une panne ou un vol.