À La Réunion, l’assurance moto dommages tous accidents protège votre propre véhicule après un sinistre, même si vous êtes responsable ou si aucun tiers n’est identifié. Cette couverture est particulièrement recommandée pour les motos récentes, les modèles de valeur ou les deux-roues utilisés quotidiennement. Une simple glissade, un choc contre un obstacle ou un acte de vandalisme peut entraîner des frais de réparation élevés.
Ce que couvre réellement la garantie dommages tous accidents
La responsabilité civile, obligatoire, indemnise uniquement les dommages corporels et matériels causés aux tiers. Elle ne prend pas en charge les réparations de votre propre moto en cas d’accident responsable ou de chute sans tiers. La garantie dommages tous accidents comble cette lacune.
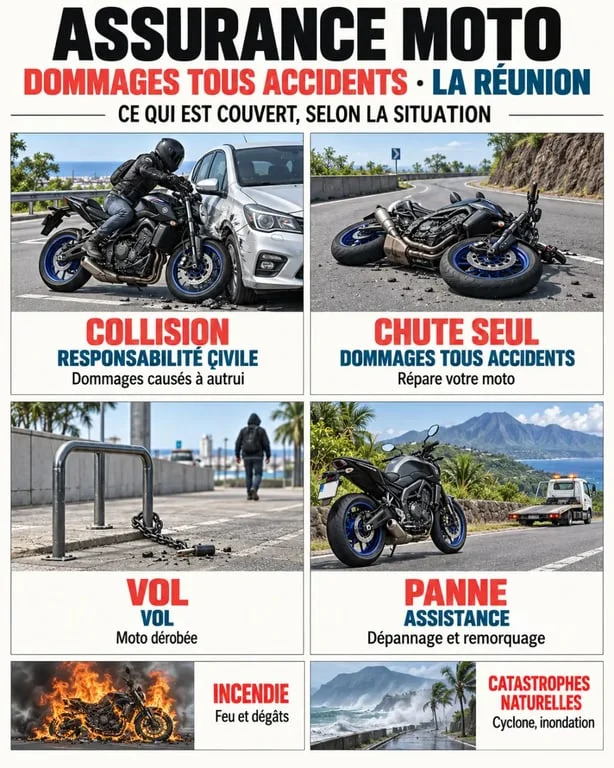
Selon les conditions de votre contrat, cette garantie intervient après une collision avec un autre véhicule, un vélo, un piéton, un animal, un arbre ou tout autre corps extérieur. Elle couvre également les accidents responsables ou non, ainsi que les actes de vandalisme, selon la formule souscrite.
La chute sans tiers : un risque financier réel
Une glissade sur chaussée humide, une manœuvre à faible vitesse ou une chute à l’arrêt peuvent endommager le carénage, le réservoir, le guidon ou l’échappement. Sans cette garantie, ces réparations restent à votre charge. Pour une moto dont les pièces sont coûteuses, le choix de cette protection est un arbitrage patrimonial nécessaire.
Chaque incident laisse des traces : rayures, jantes marquées ou fourche fragilisée. Ces dommages altèrent la valeur de revente et la sécurité de conduite. Lors de la comparaison des contrats, vérifiez si l’indemnisation privilégie la réparation, les modalités d’expertise et la prise en compte des accessoires déclarés.
Comparer les garanties au-delà de la formule tous risques
Une formule complète ne garantit pas une protection identique. Il est indispensable d’examiner le détail des garanties, les plafonds, les franchises et les exclusions. Le vol, l’incendie, les catastrophes naturelles, l’assistance et la protection du conducteur sont des risques distincts.
| Garantie | Rôle principal | Point à vérifier |
|---|---|---|
| Responsabilité civile | Indemnise les dommages causés aux tiers | Ne couvre pas votre moto |
| Défense-recours | Défend vos intérêts après un accident | Conditions d’intervention |
| Dommages tous accidents | Couvre les dégâts sur votre véhicule | Montant de la franchise |
| Vol et tentative de vol | Protège contre la disparition du véhicule | Mesures de sécurité exigées |
| Incendie et catastrophes naturelles | Protège contre des événements spécifiques | Conditions de déclenchement |
| Assistance et protection du conducteur | Accompagne après panne ou accident | Étendue territoriale |
Les offres sont souvent présentées sous des niveaux comme BASE, ECO ou OPTIMA. Ne vous fiez pas uniquement à leur intitulé. Une formule incluant les dommages tous accidents avec franchise est souvent adaptée pour protéger une moto récente, tandis qu’une couverture plus simple peut suffire pour un deux-roues de faible valeur.
Franchise, exclusions et indemnisation : les points clés
La franchise représente la somme restant à votre charge après un sinistre. Son montant varie selon le contrat. Une cotisation plus faible s’accompagne souvent d’une franchise plus élevée. Évaluez précisément le montant que vous pouvez assumer en cas de sinistre.
Les exclusions à anticiper
Renseignez-vous sur les situations non garanties, les obligations d’entretien, les modifications du véhicule et les conditions de stationnement exigées pour la garantie vol. Vérifiez également le traitement des équipements du motard, des bagages et des accessoires comme le top-case ou le gilet airbag, qui ne sont pas toujours indemnisés au même titre que la moto.
En cas de sinistre, conservez les preuves : photos, constat amiable, coordonnées des témoins et factures d’entretien. Déclarez l’événement rapidement à votre assureur. Ces documents facilitent l’expertise et le suivi de la réparation.
Choisir une assurance adaptée à votre usage à La Réunion
La cylindrée est un critère déterminant : les besoins diffèrent entre un cyclomoteur de moins de 50 cm³, un scooter 125 cm³ et une grosse cylindrée. La valeur du véhicule, son ancienneté et votre expérience de conduite orientent également le choix de la formule.
Précisez votre usage lors de la demande de devis : trajets domicile-travail, déplacements urbains ou sorties occasionnelles. Un interlocuteur local peut mieux contextualiser votre besoin et vous accompagner efficacement après un accident. Des agences sont présentes dans des villes comme Saint-Denis, Le Port ou Saint-Leu pour un suivi de proximité.
Obtenir un devis moto utile et personnalisé
Pour comparer sérieusement une assurance moto dommages tous accidents, préparez les informations sur votre véhicule, sa valeur, vos antécédents d’assurance et votre permis. Demandez un devis détaillé qui précise les garanties, les franchises, l’assistance et les options disponibles.
Un assureur ou un courtier local vous aide à mettre plusieurs propositions en regard. L’objectif est d’identifier la couverture qui limite réellement votre reste à charge si votre moto doit être réparée après un accident, plutôt que de choisir la cotisation la plus basse.